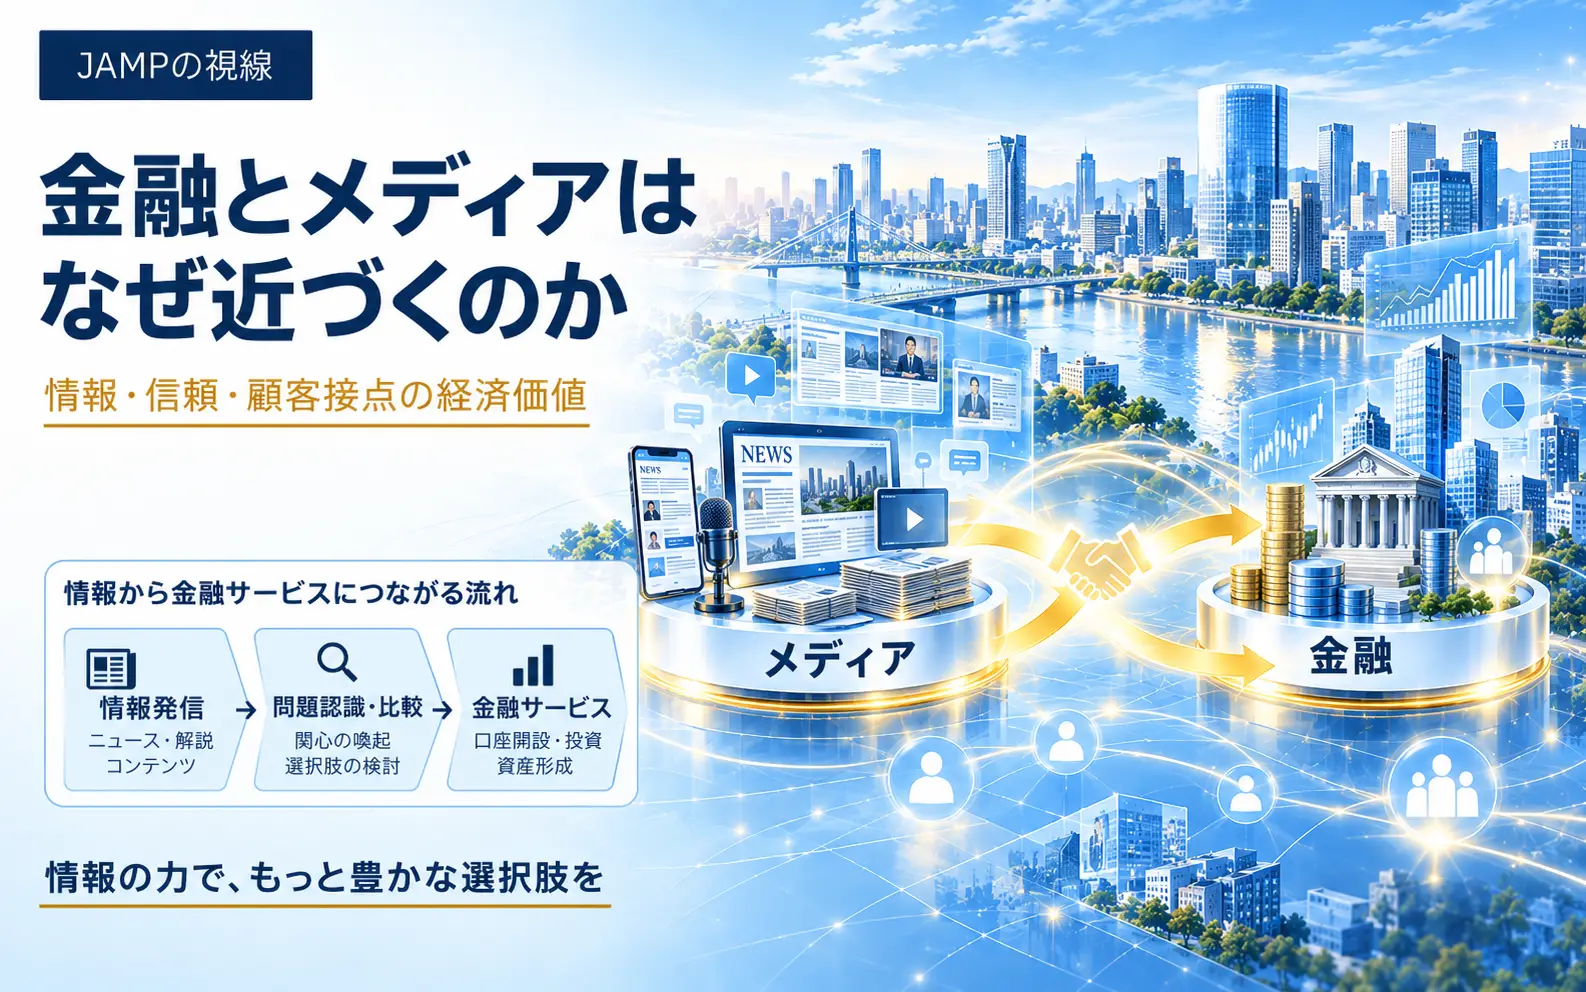
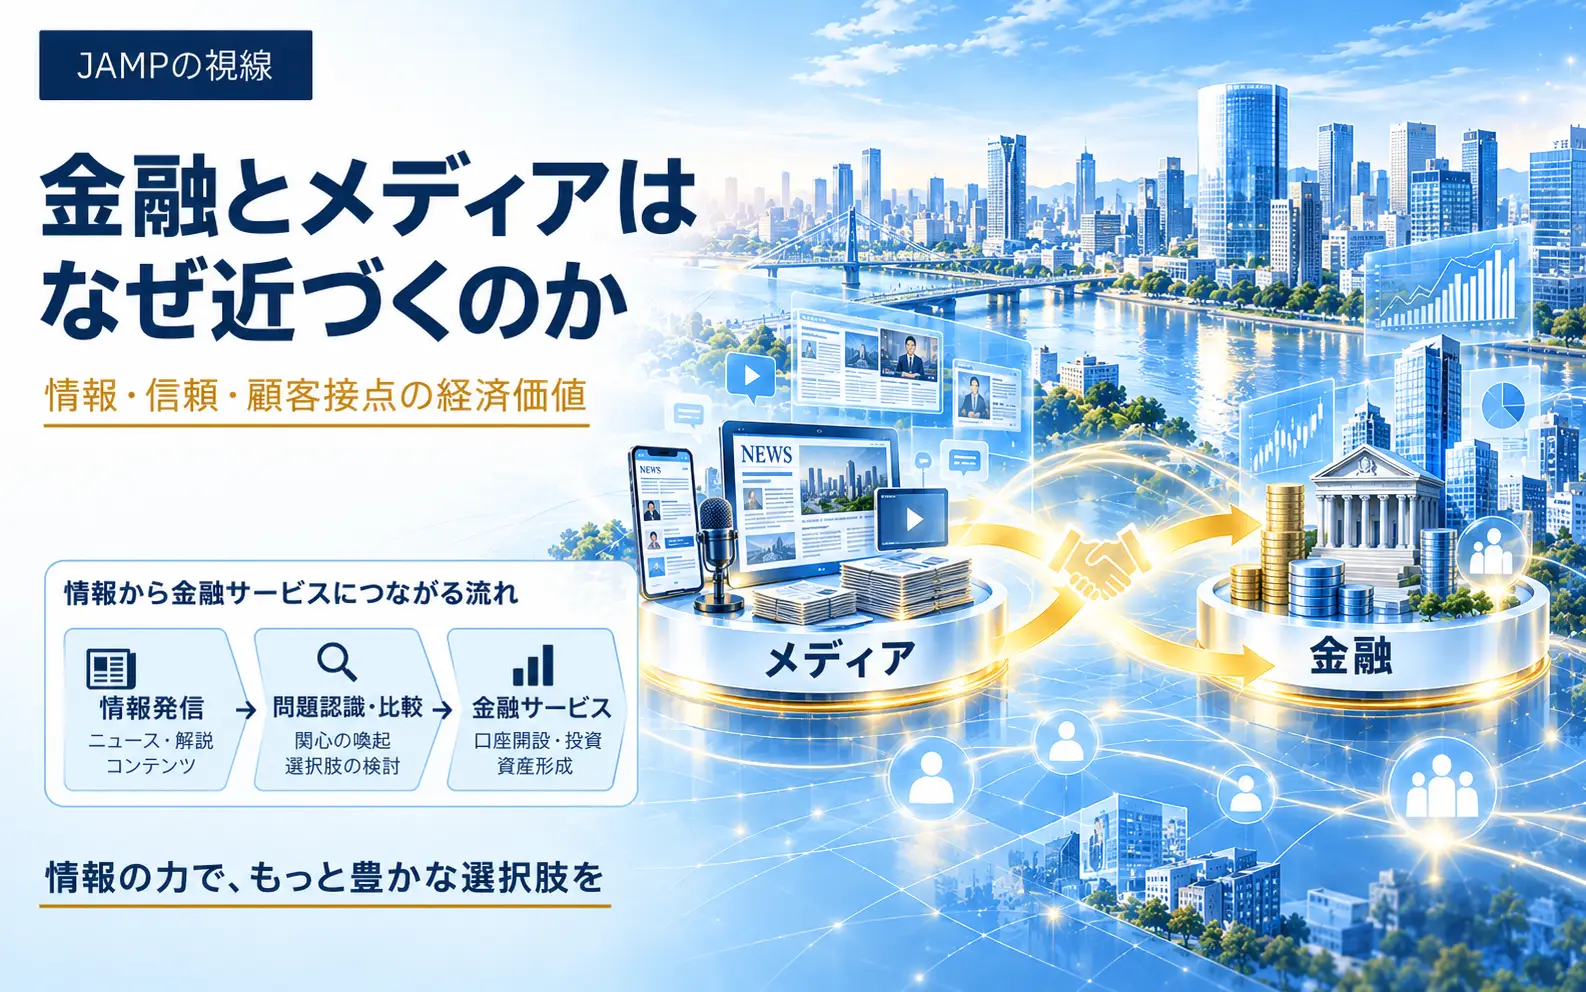
「JAMPの視線」No.352(2026年9月30日配信)金融とメディアはなぜ近づくのか


今年の目標の一つに「月に1日は休肝日をつくる」と掲げていたのですが、6月までは情けないことに一度も実現できていませんでした。ところが6月下旬から思うところがあり、ほとんどお酒を飲まなくなり、今では仕事関係の会食などを除けば、週末も含めて飲まない生活がすっかり定着しています。夏の暑さなどで食欲があまりなかったこともあり、筋肉を増やそうと意識的に80キロ程度まで増やしていた体重も、90キロを目指していたはずが、逆に直近では73キロくらいまで落ちてしまいました。パワーリフティングの目標からすると完全に逆方向なのですが、おかげさまで体調はとても良いので、これはこれでこのまま維持してもいいのかなと思っている今日この頃です。
さて、金融とメディアの距離が最近になって改めて近づいているように感じます。ただ、その形は一様ではありません。SBIグループは、9月17日、金融機能や顧客接点、デジタル技術と、コンテンツや制作・発信機能などを組み合わせる「ネオメディア生態系」の構築を掲げ、ライブドアの全株式取得に関する基本合意を発表しました。翌日には、金融・経済に限らず、進学、就職、結婚、子育て、資産形成など、生活者の「未来設計」を扱う経済・情報メディア「mynt」の提供も開始されました。国内では松井証券も興味深い例で、投資情報メディア「マネーサテライト」や動画コンテンツを自ら制作・配信し、今年8月にはYouTubeメインチャンネルの登録者数が100万人に達しています。同社自身も、こうしたコンテンツが松井証券や投資を知るきっかけとなり、ブランド構築に寄与していると説明しています。海外ではRobinhoodが編集メディアのSherwoodを傘下に持っています。メディア企業をグループへ取り込む、自ら情報制作能力を持つ、編集メディアを傘下に置くという動きは、仕組みは異なりますが、金融事業者が、従来の金融商品・サービスの提供そのものより広い「情報」と「生活者との関係」に経済価値を見いだしている点において、共通するものがあるように思います。
もちろん、銀行や証券会社などが情報を発信すること自体は昔から行われてきました。証券会社の調査レポート、銀行の経済情報、投資セミナーなどを考えれば、金融とメディアが突然出会ったわけではありません。現在の動きについて、メディアを通じて生活者との接点を広げ、口座開設や金融商品の購入など自社サービスの利用につなげる顧客獲得戦略だと見ることもできます。もちろん、それは金融事業者がメディアに関わる重要な理由のひとつでしょう。私が変化を感じるのは、情報提供が金融商品の販売を補助する周辺機能にとどまらず、生活者との関係形成から、その後の取引や継続利用までに影響するひとつの経済機能として、より意識的に経営資源の配分対象になっていることです。
生活者が具体的な金融取引に至るまでの意思決定の流れを眺めると、金融商品の購入や金融サービスの利用はかなり下流にあります。投資信託を買う、住宅ローンを借りる、保険に入るという具体的な行動の前には、「老後資金をどうするか」「住宅を買うべきか」「教育費をどう準備するか」という問題認識があり、情報探索があり、選択肢の比較があります。実際、myntが金融商品そのものではなく、教育やキャリア、生活までを「未来設計」として扱っていることも、この距離感を象徴しているように見えます。金融事業者にとってメディアが持ち得る価値は、完成した商品を広告する場所だけではなく、生活者が「商品棚」に来る前に、何を考え、何を知り、どの選択肢を比較するのかという意思決定前の情報空間に関係を持てることにあるのではないでしょうか。
これは、金融商品の価値そのものが薄れるという話ではありません。非標準的な運用商品や保険など、商品設計や投資判断、金融機能自体が大きな付加価値を持つ領域は当然残ります。一方、口座、決済、取引執行といった標準化しやすい金融サービスや、比較が容易な金融商品では、デジタル化が進むほど、それ自体だけで差別化を続けることは難しくなります。かつて店舗や営業担当者の中に垂直統合されていた商品説明、情報提供、販売、顧客との関係がほどけていくとすれば、競争は商品そのものの前後へ広がります。その「前」に現れているのが、問題認識や情報探索、選択肢の比較を支える情報機能なのだと考えます。
そう考えると、金融事業者にとってのメディアの経済価値を、メディア事業単体のP/Lだけで測るのも十分ではありません。広告や課金といった直接収益だけでなく、継続的に情報を届けることが、新規顧客の獲得、既存顧客との関係の継続、ひとつのサービスから別のサービスへの関係拡張に寄与するのであれば、金融側の顧客一人当たりの長期的な経済性にも影響します。一方で、コンテンツ制作には人材も固定費も必要ですから、外部メディアへの広告や提携の方が合理的な場合も当然あります。重要なのはメディアを内製すれば必ず顧客獲得コストが下がるということではなく、情報生産や継続的な接点が、顧客獲得から長期的な関係までを含めた経済性の設計対象になっていることだと思います。
今は具体的な金融取引の必要がない生活者も、住宅購入、相続、資産形成などのライフイベントが訪れれば、将来金融サービスを必要とするかもしれません。その意味で継続的な情報接点には、将来の金融需要が顕在化した際にも、自社との関係につながり得るというオプション価値があります。ただし、金融ではattention、つまり多くの人の目を集めれば十分というわけではありません。投資商品や保険などは、購入時点でその価値や将来の成果を完全に評価することが難しく、結果も時間や市場環境によって左右されます。だからこそ、金融では「誰が言っているのか」という信頼が、他の多くの消費行動以上に経済価値を持ちやすいのではないでしょうか。
金融分野で希少なのは、PV(Page View/ページビュー)や再生回数などの規模そのものより、「この情報を手掛かりに自分の大切な判断を考えてよい」と感じてもらえる信頼された意思決定接点です。多くの人に届くメディアを買えば金融事業が自動的に伸びるわけでも、金融事業者が自前でメディアを持つことが常に合理的なわけでもありません。また、松井証券のように自らコンテンツを制作していても、YouTubeのような配信プラットフォームそのものを保有しているわけではなく、「情報をつくること」と「情報流通を支配すること」も同じではありません。経営上の問いは「金融事業者は自らメディアを持つべきか」ではなく、情報生産、編集、配信、顧客との関係という異なる機能のうち、何を自社で持ち、何を外部と組むのかという設計にあります。松井証券自身もYouTubeを「強いブランドの構築」の一環として位置づけています。
そして、金融とメディアが経済的に近づくほど、もうひとつの問いが生まれます。松井証券のように発信主体が明確なオウンドメディアと、Sherwoodのような編集メディアは同じではなく、求められる透明性や利益相反管理の形も異なります。SherwoodはRobinhoodの子会社でありながら編集上の独立性を掲げ、Robinhoodや競合企業についてもニュース価値に基づいて扱うこと、Robinhoodとの関係を記事内で開示することなどを定めています。金融とメディアを同じ企業グループに置きながら、その経済価値の源泉でもある情報への信頼を守るため、内部には意識的な境界を設けているわけです。
これは単なるコンプライアンスの話でもないように思います。金融事業者が情報発信に期待する希少な資産が「信頼された意思決定接点」だとすれば、販売上のインセンティブを不用意に混ぜてその信頼を損なうことは、規制上の問題である以前に、自らが蓄積した経済価値を壊すことにもなります。逆に、発信主体と目的が明示された企業コンテンツであれば、ニュースメディアとまったく同じ編集独立性を求めるのも適切ではないでしょう。重要なのは何でも一体化することでも、何でも分離することでもなく、情報生産、編集、広告、商品推薦、販売・勧誘といった異なる機能について、その目的、インセンティブ、責任に応じて接続の仕方と境界を設計することです。
金融とメディアの融合というと、「どこまで一体化できるか」に目が向きがちです。しかし、金融商品の「商品棚」の手前にまで競争領域が広がるのであれば、本当に問われるのは、その情報空間で誰が信頼を獲得し、何をつなぎ、何をあえて分けるのかということなのかもしれません。そして、そこへ入ってきているのは金融事業者や既存メディアだけではありません。SNSでは個人の発信者も、投資家の問題認識や選択肢の形成に大きな影響を与えるようになっています。情報提供はどこまで「メディア」で、どこから商品推薦や勧誘として別の責任を伴うのか。来週のメールマガジンでは、いわゆるフィンフルエンサーの広がりを題材に、この境界と責任の問題を考えてみたいと思います。
■ 金融の競争は、「商品棚」の手前にある情報空間へ広がっている。 ■ メディアの価値は、PVではなく「信頼された意思決定接点」にある。 ■ 金融とメディアは、近づくほど「何を分けるか」の設計が重要になる。 |
日本資産運用基盤グループでは、事業拡大に伴い一緒に働くメンバーを募集しています。弊社にご興味のある方、ぜひ働きたいという方はこちらからお申し込みください。
まずはお話だけでも、という方も大歓迎です!
代表の大原とのカジュアル面談でもいいかな、という方ももっとウェルカムです!!
【SBI、ライブドアを買収 NTTデータ・ミンカブ含め金融データで協業 - 日本経済新聞】
大原のコメント→
SBIによるライブドア買収というメディア再編に目が向きますが、同時にミンカブではNTTデータが筆頭株主となり、三社は金融データ、AI、金融システム、顧客接点を組み合わせます。金融とメディアの融合という見方もその通りだとは思いますが、より興味深いのは、金融における「情報の価値」がどこへ移るかだと感じます。
生成AIによって情報の生成・要約・分析コストが下がるほど、データやコンテンツを持つことだけでは差別化しにくくなる一方、付加価値が大きくなるのは、顧客が何を必要としているかを理解し、適切な情報を実際の意思決定や取引までつなぐ接点ではないかと考えています。
情報を「つくる」競争から、情報を顧客の意思決定プロセスに「実装する」競争への移行がこれから進むと予想しており、今回の再編は、生成AI時代の金融情報ビジネスの利益プールがどこに移るのかを考えるうえでも興味深い動きだと思います。
https://newspicks.com/user/121187/?ref=user_121187&sidepeek=news_17529206
【Japanese megabanks roll out new services to tap lucrative SME market】
大原のコメント→
口座、決済、請求、会計といった日常業務に銀行が踏み込んで入り込むことができれば、融資申込時に決算書を受け取るだけでなく、企業活動そのものから継続的に情報を生産できるようになります。銀行DXの本丸は与信判断の上流にある情報非対称をどこまで縮められるかにあると思われます。
金利が戻れば貸出利ざやも戻ります。ただ、その先の競争力は「誰が安く貸せるか」以上に、「誰が早く、安く、深く企業を理解できるか」に移りつつあるように感じています。
https://newspicks.com/user/121187/?id=121187&ref=user_121187&sidepeek=news_17553783
【みずほ銀、新興向けシ・ローンに照準 地域金融機関と知見共有】
大原のコメント→
銀行が単体で融資をする場合、企業理解や審査コストはその銀行の中で完結します。シ・ローンでは、アレンジャーが案件を分析し、契約を設計し、他の金融機関も判断可能な形に情報を整える。参加行の信用判断責任は残りますが、情報生産の固定費は共有しやすくなる。
スタートアップ金融を厚くするうえで不足しているのは、資金量だけではないのかもしれません(融資に見合う事業フェーズまで進んでいるスタートアップ企業の数が不足しているというのもあると思いますが)。複雑な案件を「他の資金提供者も判断できる案件」に変換する機能が増えれば、デット市場の裾野はかなり変わり得ると思います。
https://newspicks.com/user/121187/?id=121187&ref=user_121187&sidepeek=news_17553968
【北洋銀、銀行の枠超え人口減対応 AI活用や新産業創出促す】
大原のコメント→
人口減少地域では、銀行収益そのものが地域で生まれる雇用・所得・企業のキャッシュフローに依存します。融資や決済をいくら効率化しても、その母集団自体が縮小すれば金融の利益プールも縮みます。そう考えると、AI、人材、新産業育成への関与は、単に非金利収益を増やすというより、金融サービスの一段上流にある「地域の生産関数」への長期的視野に立った投資と考えるべきだと思います。
銀行が何でも自前化すべきという話ではありませんが、地域企業が単独では持ちにくい機能を共通基盤化できれば、将来の借り手、決済、投資需要そのものを増やせる。人口減少下の地域銀行経営は、既存市場のシェア争いから、自らの将来市場をどうつくるかへ移りつつあるように思います。
https://newspicks.com/user/121187/?id=121187&ref=user_121187&sidepeek=news_17554763
【金融庁、ネット銀の監視強化 投資不動産融資に懸念点】
大原のコメント→
2025年度末までの4年間で銀行全体の個人貸家業向け融資は27.7兆円から29.6兆円への増加に対し、ネット銀行等だけで3兆円から5兆円へ拡大しているとのことです。市場の急拡大というより、金融仲介チャネルの置換が起きている面が大きいように感じます。
デジタル化と分業によって、顧客獲得は不動産事業者、信用補完は保証会社、資金供給は銀行、と機能を切り分ければ効率は上がります。一方、今回の金融庁の指摘が示すのは、その間で「誰が顧客を理解し、誰がリスクを説明するか」が抜け落ち得ることだと思います。
信用リスクは保証会社へ移転できても、顧客理解と説明責任までは移転できません。 金融のアンバンドリングが進むほど、機能だけでなく責任の配置を設計する必要があると考えます。
https://newspicks.com/user/121187/?id=121187&ref=user_121187&sidepeek=news_17554786
【地域金融機関、NISA未稼働対策に本腰 4割がキャンペーン実施】
大原のコメント→
日本証券業協会の調査では、NISA口座を開いたのに投資しない理由の上位は「方法が分からない」「商品を見極めている」「投資時期を見極めている」というものが並んでいるようです。これは単なる一般生活者の金融知識不足というより、意思決定を継続的に支えるサービスの不足とも読めます。
ただ、ここには事業上の難しさがあります。最も支援を必要とする未稼働層は資産運用残高がまだ小さく、手厚い対面支援ほど採算が合いにくい。NISA普及の次の論点はキャンペーンや商品数ではなく、資産運用残高が小さい段階から継続支援を低コストで提供できたり、将来的に大きなLTVを期待できたりする仕組みをどうつくるかではないでしょうか。
https://newspicks.com/user/121187/?id=121187&ref=user_121187&sidepeek=news_17554788
【中企庁、地域のゼブラ企業創出へ ツアーで金融機関の知見蓄積】
大原のコメント→
地域課題の解決が生む便益は、企業自身だけでなくその地域に住む住民、自治体、取引先、地域全体にも広がります。つまり、社会的価値を生み出す主体と、その価値をキャッシュフローとして回収する主体が一致しないことがある。銀行が意義を十分理解しても、返済原資にならなければ通常の融資だけでは支えにくい。
そう考えると、地域エコシステムの本体は単なる関係者ネットワークではなく、誰が価値に対価を払い、誰が初期リスクを負い、デット・エクイティ・公的資金をどう組み合わせるかという「市場の配管」なのではないでしょうか。社会価値を投資可能なキャッシュフローへ変換する設計まで踏み込めると、金融の役割は一段大きくなると思います。
https://newspicks.com/user/121187/?id=121187&ref=user_121187&sidepeek=news_17554795
【MUFG、衛星画像で担保評価 実地調査の最大9割代替】
大原のコメント→
銀行事業の重要なコストのひとつは、融資実行時の審査だけでなく、その後も借り手や担保を観測し続ける「情報生産」です。衛星や生成AIの活用でこのモニタリングコストが大きく下がれば、単なる省人化ではなく、これまで人が確認するには採算が合いにくかった案件まで継続的に観測できる可能性があります。
さらにこの機能が地域金融機関にも共用されるなら、面白いのは衛星そのものより、銀行ごとに抱えていたモニタリング機能が共通インフラ化することだと感じます。DXが金融仲介のコスト曲線を変える例として興味深く見ています。
https://newspicks.com/user/121187/?id=121187&ref=user_121187&sidepeek=news_17556505
■メールマガジン登録
毎週水曜日22時にJAMPメールマガジン「JAMPの視線」を発信しています。
ご興味のある方は是非こちらから登録をお願い致します。