「JAMPの視線」No.351(2026年9月23日配信)「資本のリレー」を地域金融の事業にする


自宅の洗濯機が、買ってまだ2年も経っていないのに壊れてしまいました。ここ1週間ほど、雨のなか、家族全員分の洗濯物を抱えて近所のコインランドリーに通う毎日です。コインランドリーを使うのは10年ぶりくらいですが、意外と近所に多いことにも、機能がずいぶん進化していることにも驚きました。災難ではありますが、普段見えていなかったものに気づく機会になったのは、悪いことばかりでもなかったのかもしれません。
さて、先週発行された「週刊金融財政事情』(2026年9月15日号)に、「地域金融に必要な『資本のリレー』型事業の在り方」と題する論考を寄稿させていただきました。地域金融機関の案件形成力や情報生産力を生かし、案件の成熟度に応じて、そのリスクに適した資本の担い手へ引き継ぐための金融仲介機能を論じたものです。
地域金融機関や証券取引所、地方自治体などとの議論を重ねる中で、私が具体化したいと考えているのは、この「資本のリレー」を一件限りで終わらせないための仕組みです。地域の案件を継続して評価し、投資家の利益に合う資産を選別・取得し、その後も運用管理する業務を、採算の合う投資運用事業として続けられるようにしたい。地域PEITは、その実装手段の一つとして検討しています。
例えば、地域の事業者や地域金融機関が初期段階を支えたプロジェクトで、稼働が始まり、収益や主要なリスクが見えてきた場面を考えてみます。当初の出資者が資金を回収して次の案件に取り組むには、その段階のリスクに合う資本につなぐ必要があります。地域PEITでは、地域企業やプロジェクトの保有・運営会社、SPC(特別目的会社)などを「投資先法人」とし、その株式・出資持分等を投資法人が保有する形を考えています。地域PEITの資産運用会社が、必要に応じて運用再委託先と役割を分担し、地域金融機関から得られる情報も踏まえて、選別・取得判断と継続的な運用管理を担います。個々の出資者をつなぐだけでなく、資産の取得から管理、投資家への報告までを継続する仕組みとして、この枠組みを活用したいと考えています。
もちろん、組合型ファンドなどで同じ目的をより合理的に実現できる場合には、その方法を選ぶべきでしょう。また、金融機関による投資先法人への融資と、PEITによる出資を組み合わせることも考えられます。そのうえでPEITに注目するのは、期限を区切って投資・回収・清算を行う組合型ファンドに比べ、存続期間を定めず、同じ投資法人で資産の長期保有や入替え・追加取得を続ける設計ができ、必要に応じて投資口の上場も目指せるためです。「資本のリレー」の受け皿を、特定のファンドの運用期間に限定せず、継続的な投資運用事業として育てられる点に、私がPEITというビークルを特に重視する理由があります。
投資法人を使う場合も、私募で資金を募って非上場のまま運用を続ける形と、上場市場を利用する形の双方が考えられます。上場は、原資産を保有したまま投資家が交代する経路を設けるための選択であり、投資口の売買自体が投資先法人への新規資金供給になるわけではありません。すべての地域PEITが上場を目指す必要はなく、上場しても希望する時期や価格で売却できるとは限りません。投信法や金融商品取引法等の法令と、上場先の取引所が定める規則も区別する必要があり、東京証券取引所が運営するスタートアップPEIT向けのベンチャーファンド市場の現行基準を地域PEIT全般の前提にはできません。投資対象資産と投資家に必要な仕組みを起点に、適用される法令・自主規制・税制を踏まえて募集方法や市場利用を選ぶことになります。
地域PEITを継続的な受け皿にするには、資本を引き継ぐ前後の双方にとって、投資採算が成り立つ必要があります。開発初期のリスクを負う資本は、そのリスクに見合う回収を目指し、次の資本は、事業の進展後に残るリスクと保有期間に見合う収益を求めます。異なる段階のリスクを異なる資本が担うことで、双方にとって合理的な引継ぎを目指すことになりますが、初期出資者の回収を優先して取得条件を決めれば、次の投資家に負担を寄せかねません。地域金融機関やその系列ファンドが持ち込む案件でも、取得判断を担う資産運用会社や運用再委託先が、価格や条件を検証し、必要なら見送れる体制が必要です。地域を支える事業であることや政策的重要性を理由に、その判断を緩めないことが、資本のリレーを続けるための前提になります。
この両立には、資産の取得条件だけでなく、地域PEITの運営に要する費用も影響します。資産評価、監査、投資主名簿管理、機関運営等の継続的な運用管理の費用を差し引けば、投資先法人の事業に収益力があっても、投資家が求めるリターンに届くとは限りません。運用資産規模を増やして費用を薄めようとしても、特定の地域や産業への集中を強めれば、別のリスクを抱えることになります。初期資本の回収、引継ぎ先の投資家の費用控除後リターン、運用・管理を担う各社の対価を一体で捉え、どのような条件なら継続的に成立するのかを、案件形成の段階から確かめる必要があります。
PEITの投資家にリスクに見合うリターンを提供しながら、資産運用会社や運用再委託先、一般事務受託者など、地域PEITの運営に関わる各社も事業を続けるには、必要な専門性を確保し、費用をどう抑えるかが課題になります。新たな地域で地域PEITを組成したり、新たな資産運用会社が参入したりするたびに、同種の運用管理業務まで個別に設計するのであれば、初期費用と調整の負担が重くなります。既存の専門家や仕組みを活用し、次の地域PEITや投資案件にも使える部分を増やしていく必要があります。
地域の事業者との関係や、現場から得られる情報には、地域金融機関ならではの価値があります。地域PEITの資産運用会社や運用再委託先には、その情報を踏まえつつ独立して投資判断する専門性が必要です。一方、投資先の実際の事業運営は、投資先法人自ら、またはその委託を受けた事業運営者が担います。こうした役割を区別したうえで、情報の項目や更新頻度、評価の根拠を記録する方法、投資法人の計理・報告の手順など、共通化できる部分を整える。個々の投資判断を一律にするのではなく、投資判断と運用管理を支える実務の重複を減らすことで、それぞれの専門領域に人材や時間を振り向けやすくしたいと考えています。
日本資産運用基盤は、この「地域の案件を継続して評価し、選別した資産を取得・運用管理する資産運用の仕組み」を支える地域PEITの共通基盤を担いたいと考えています。 地域ごと、案件ごとの専門性を尊重しながら、当社グループが担う機能と外部の専門家に委ねる機能を組み合わせ、投資法人等の設立・運営や情報管理を支えます。それに加え、関係者の役割、費用負担、責任の所在を具体的な業務に落とし込み、継続的に運営できる体制を整えることが、私たちの取り組みたい基盤の役割です。
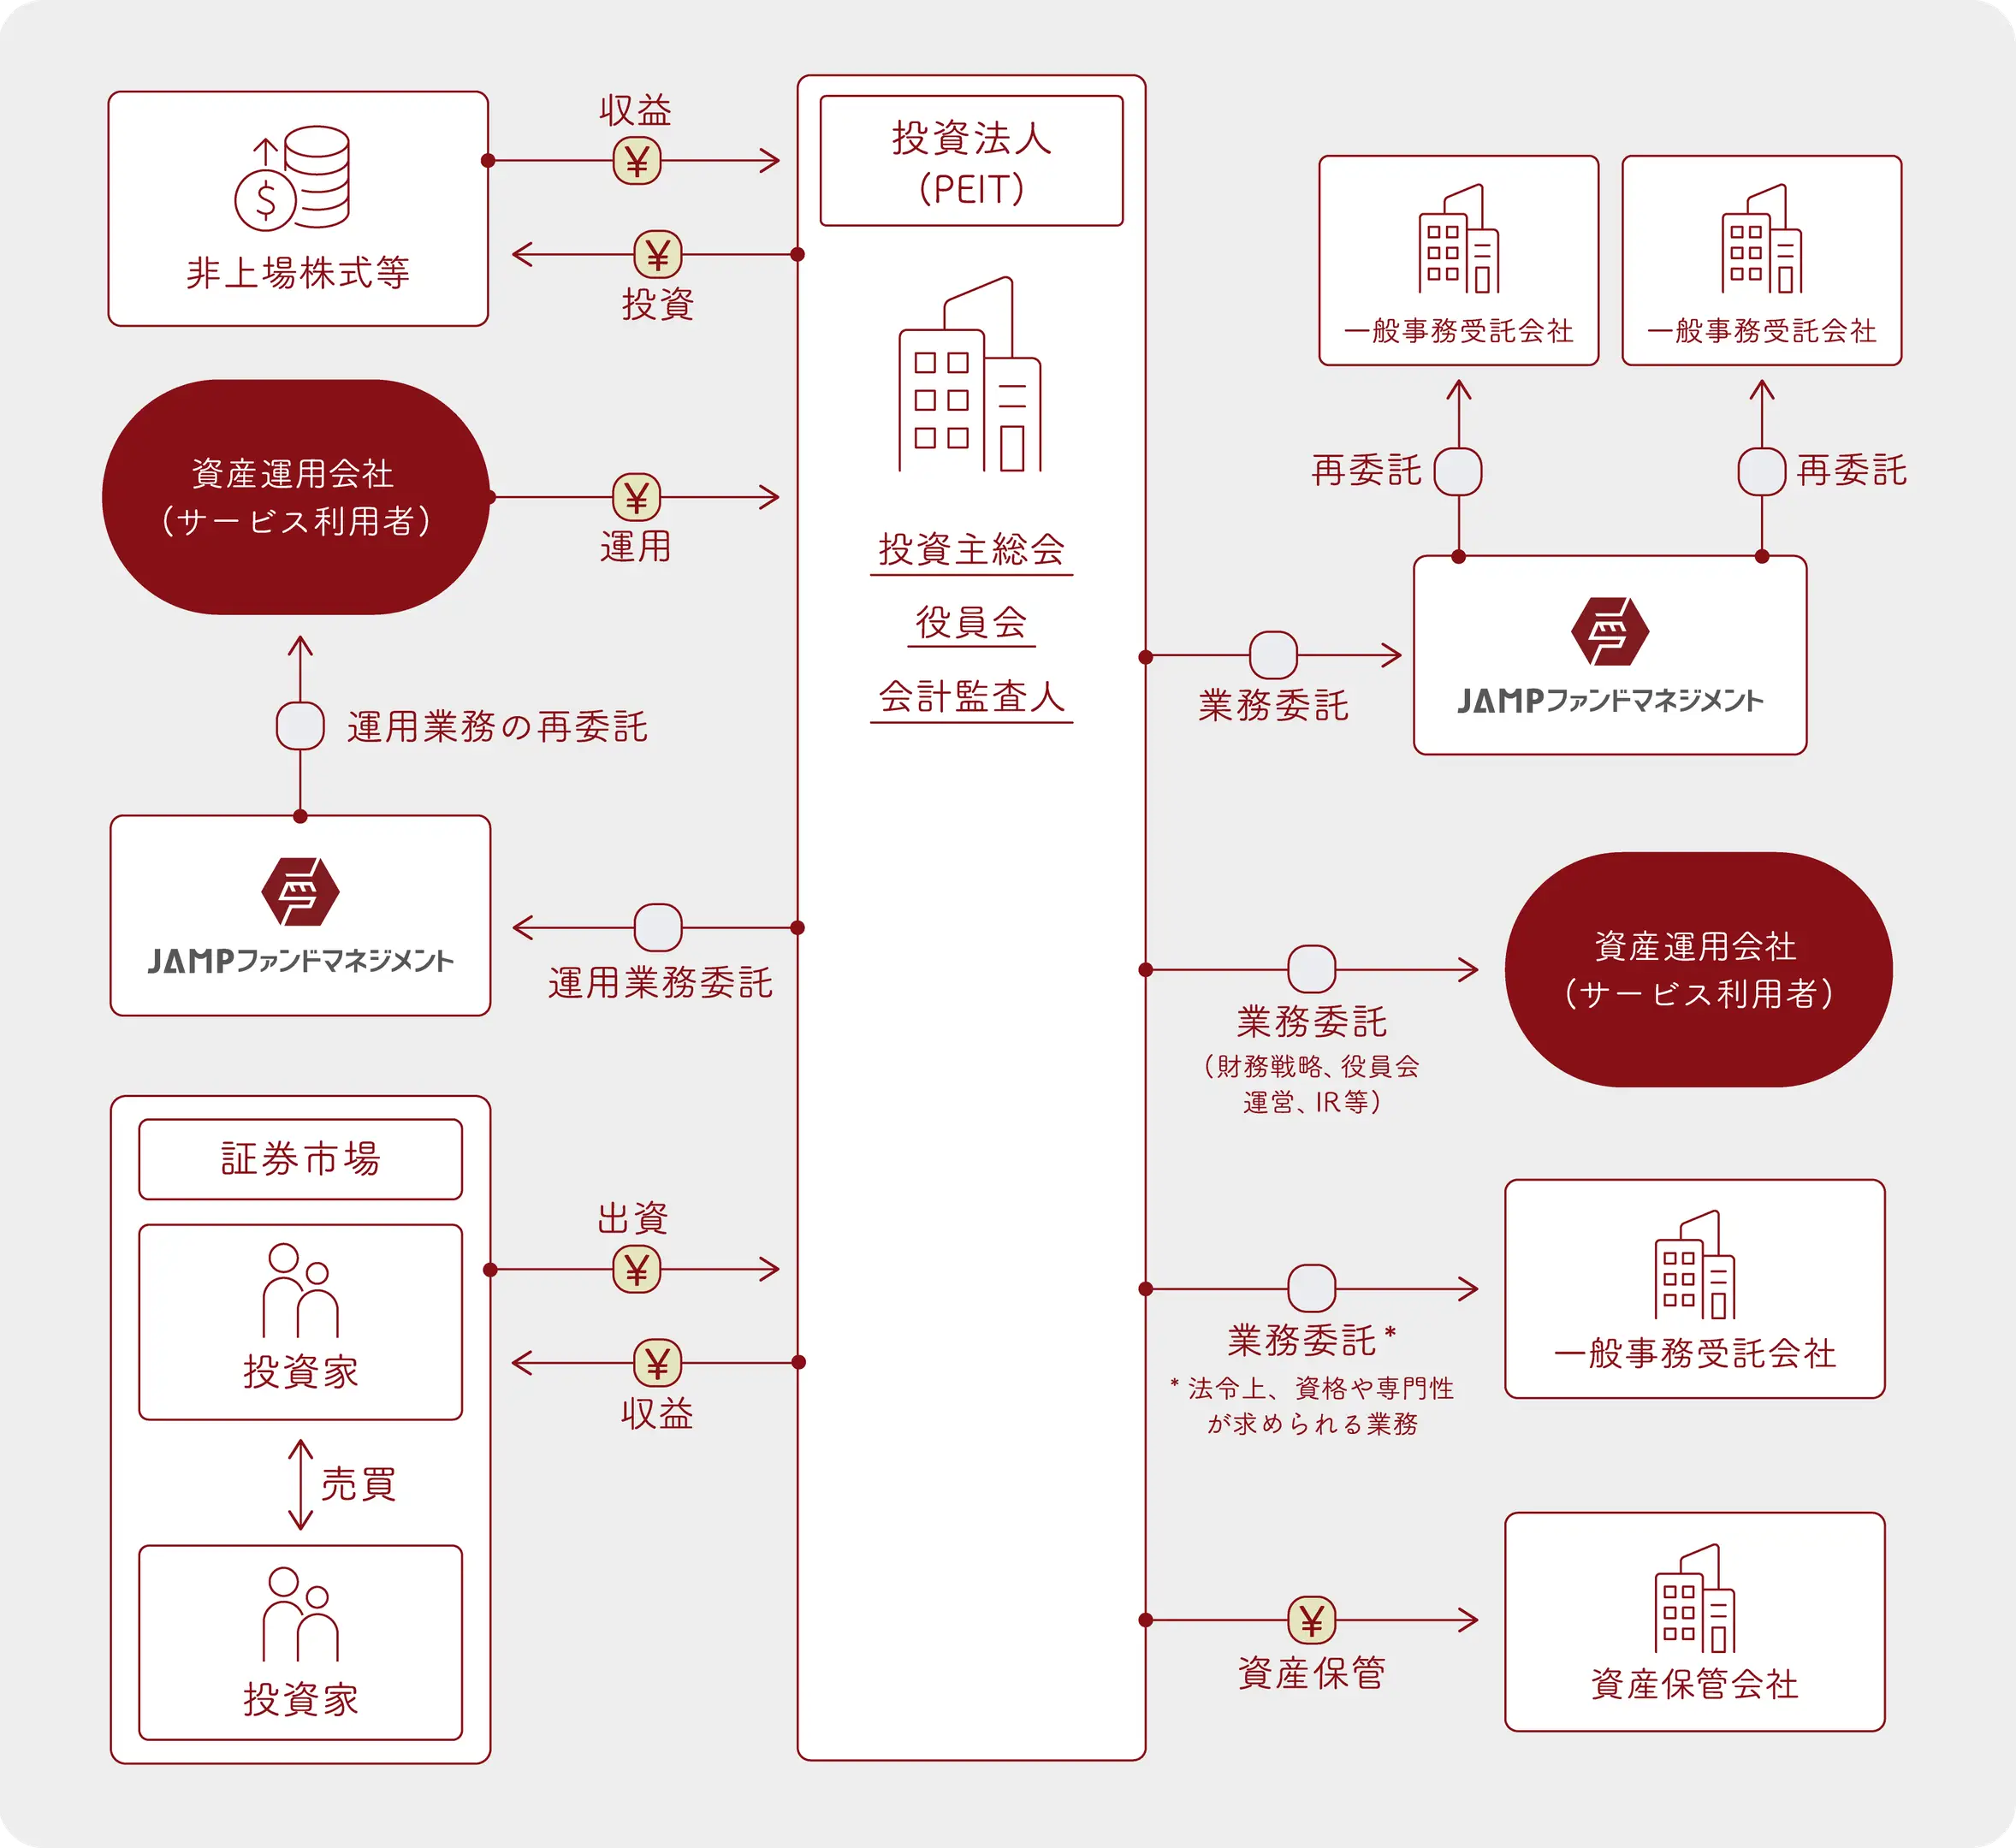 日本資産運用基盤が提供するPEIT事業運営基盤のストラクチャー概観
当社グループでは、今年6月に設立された「HiJoJoグローバルユニコーン投資法人」において、JAMPファンド・マネジメント(JFM)が設立時から携わり、現在も同投資法人の運用管理業務を支える基盤ソリューションを提供しています。投資対象の選定・投資判断に関する投資運用はHiJoJo Partnersが担い、JFMは委託元の投資法人資産運用会社としての業務に加え、一般事務受託業務等を通じても投資法人の事業運営を支えています。
こうした分業による投資法人の設立・事業運営支援の経験は地域PEITにも生かせると考えていますが、地域のインフラ・開発案件では、投資運用に必要な専門性も、投資先の開発プロジェクトや事業運営を担う事業者も異なります。当社グループが地域PEITの共通基盤を同様に担わせていただく場合には、投資対象に応じた運用体制を整え、運用再委託先の管理を含め、自らに求められる責任を果たすことが前提です。
第一号の地域PEITを具体化する際には、投資家が受け入れられる条件に加え、案件形成や継続的な情報提供を担う地域金融機関、資産運用会社、運用再委託先、一般事務受託者、共通基盤の提供者が、それぞれどの業務に対して対価を得るのかまで確かめたいと思います。初期費用と継続費用の負担を明らかにし、情報の更新や問題発生時の対応が実際に機能するかを検証します。その経験から、次の地域PEITや投資案件でも再利用できる業務を増やせれば、一件の成立が継続的な事業につながっていきます。
地域PEITは、あくまで「資本のリレー」を実現するための手段の一つです。私が実現したいのは、地域の企業・プロジェクトを支える資本の担い手を適切につなぎ、投資家の利益に沿って資産を取得・運用管理する機能を、持続可能な投資運用事業として定着させることです。日本資産運用基盤として、その選択と実行を支え、関係者とともに、資本のリレーが一件限りで終わらないための基盤をつくっていきたいと考えています。
■ 「資本のリレー」には、資本を継続的に引き継ぐ受け皿が必要である。 ■ 資本のリレーを続けるには、関係者すべての「採算」が成り立たなければならない。 ■ 一件ごとの仕組みづくりではなく、再利用できる「共通基盤」をつくる。 |
日本資産運用基盤グループでは、事業拡大に伴い一緒に働くメンバーを募集しています。弊社にご興味のある方、ぜひ働きたいという方はこちらからお申し込みください。
まずはお話だけでも、という方も大歓迎です!
代表の大原とのカジュアル面談でもいいかな、という方ももっとウェルカムです!!
【インベスコ、東京丸ノ内で体験イベント かき氷で投資を身近に】
大原のコメント→
QQQとかき氷。一見かなり距離のある組み合わせですが、ETFのマーケティングを考えると、とても象徴的な企画だと思います。従来の投資信託では販売会社の窓口が商品との出会いをつくってきましたが、ETFは上場しただけでは投資家に見つけてもらえません。低コストを価値とする商品ほど、人海戦術とは異なる形で、運用会社自身が認知から理解までの導線をつくる必要があります。
もちろん、かき氷がそのままETFの購入につながるわけではありません。大切なのは来場者数より、その後の検索や学びへどう接続するかでしょう。ただ、資産運用を身近にする入口まで、金融らしく難しくある必要はない。「投資を知ってもらうには、投資の話から始めない」という発想は面白いです。氷は溶けても、QQQという名前が記憶に残れば、第一歩としては十分成功なのだと思います。耳に残りやすいサウンドですしね。
https://newspicks.com/user/121187/?ref=user_121187&sidepeek=news_17494539
【「売りつける」から伴走型へ 短期利益の誘惑に抗う: NIKKEI Financial】
大原のコメント→
「売りつける」から「伴走する」への転換は、営業手法の変更というより、証券会社のP/Lの時間軸を変える改革なのだと改めて感じます。売買手数料は取引した瞬間に収益になる一方、残高連動型の報酬は顧客との関係を積み上げて初めて大きくなります。本記事でも、ゴールーベース型資産運用アドバイスは契約まで時間がかかり、現場のフォロー負荷も重い一方、相場上昇時には従来型営業へ戻る誘惑が残ることが描かれています。
従って、「顧客本位を徹底しよう」という精神論だけでは続きません。短期収益を犠牲にしても将来のストック収益を育てる期間を、経営がどこまで許容できるか。評価制度、KPI、人員配置、システム、株主への説明まで変えなければ、現場が旧来型に戻るのはむしろ合理的です。顧客本位を持続可能にするには、理念だけでなく、顧客本位であることが企業にとっても合理的になる収益構造を設計する必要があると考えます。
https://newspicks.com/user/121187/?id=121187&ref=user_121187&sidepeek=news_17498459
【物言うアセマネ(上)、ROE8%未満で反対票 地域銀行は新たな試練】
大原のコメント→
ROE8%などの議決権行使基準が厳しくなることは、資本効率への規律を強める意味で合理性があります。一方、別の見方をすると、スチュワードシップ活動そのものが一部で「ルールベース化」しているとも言えそうです。
多数の投資先を継続的にモニタリングする以上、定量基準による標準化は必要です。ただ、本当に重要なのは8%を超えたかではなく、資本コストを下回る事業に資本が滞留していないか、余剰資本をどこへ再配分しているかではないでしょうか。
数値基準を入口にしつつ、対話と例外判断を通じてCapital Allocationの質を見る。 この二層構造がなければ、ガバナンス高度化が「KPIへの最適化」に変わってしまう危険もあると思います。
https://newspicks.com/user/121187/?id=121187&ref=user_121187&sidepeek=news_17530749
【あいちFGと三十三FG、経営統合の基本合意を解消 統合後の方向性に隔たり】
大原のコメント→
地銀再編は「規模を大きくし、重複する店舗・システム・本部コストを削減する」と説明されることが多く、その経済合理性自体は否定しにくいと思います。
一方、今回の個別事情は外部から分かりませんが、「統合持株会社の方向性」で合意に至らなかったという事実は興味深い。コスト削減効果はある程度Excelで計算できますが、誰が意思決定し、顧客・人材・資本・利益をどこに置き、何を共通化して何を地域に残すかは計算だけでは決まりません。
地銀M&Aの難所は、銀行を束ねることよりも、統合後の事業運営モデル、即ち機能と権限の再配置を設計することに移っているのではないでしょうか。
https://newspicks.com/user/121187/?id=121187&ref=user_121187&sidepeek=news_17530751
【日証協、IFAの内部管理体制を問題視 作業部会設置を公表】
長澤のコメント→
金融庁が昨年7月に公表したレポート(リスク性金融商品の販売・組成会社による顧客本位の業務運営に関するモニタリング結果)では、仕組債に関する記述の中で、「金融商品仲介業者(IFA)を経由して複雑な仕組債を販売している証券会社においては、IFAが想定顧客層に適切に販売しているかを十分に検証した上で、必要に応じて、IFAに対して販売改善に向けた指導等を行うことが重要である」としています。同レポートは銀行や証券会社等の金融商品販売会社に対するモニタリング結果を中心に扱うことが多い中、間接的ではありますがIFAに関して触れられることはあまりなく、関心をひかれました。
資産運用アドバイスのベストプラクティスを目指すIFA事業者も多いと思いますが、記事にある「IFA事業者に証券会社と同等の営業管理体制を求めるべき」との声も理解できるところです。
https://newspicks.com/user/6551307/?ref=user_6551307&sidepeek=news_17532787
■メールマガジン登録
毎週水曜日22時にJAMPメールマガジン「JAMPの視線」を発信しています。
ご興味のある方は是非こちらから登録をお願い致します。