「JAMPの視線」No.350(2026年9月16日配信)ETFは株価を映すのか、つくるのか


今年の初めから習い始めたクラリネットは、まだ人にお聞かせできる水準ではないものの、何とか自分で演奏して楽しめるくらいにはなってきました。個人レッスンの先生から毎月の課題曲をいただき、ひとりで楽しめるレパートリーも少しずつ増えています。それなのに、ふと気づくと最近吹いているのは、数カ月前に習い終えた美空ひばりさんの「川の流れのように」ばかり。仕事で少し疲れ気味なのかもしれません。年初に目標としていた「君をのせて」は演奏できるようになったので、次は来年、発表会に出られるところまで上達することを目標にしたいと思います。
今年3月29日配信の「JAMPの視線」No.326「ETFが市場を作る」で、ETFは指数と資本をつなぐ「導管」であり、金融商品であると同時に市場を形成するインフラでもある、との私見を述べさせて頂きました。足もと、同じ「ETFが市場を作る」という自分自身の言葉に、もうひとつ別の意味があることを改めて考えさせられています。
金融庁は8月27日、海外で組成された日本株対象の個別株レバレッジ型ETFについて、国内の金融商品取引業者等が取り扱うことは公益上適当でないとの考えを示しました。このニュースを表面的にとらえると、国内取引所では認められていない日本株を対象とする高リスク商品が海外経由で日本の投資家へ戻ることを防ぐ措置であるとの印象を持ちやすいように思います。確かに、日々の騰落率の2倍を目指す単一株レバレッジ型ETFには、単一銘柄への集中リスクに加え、数日以上保有すれば原資産の累積騰落率の単純な2倍を得られるとの投資家の想定と、実際の収益率との間に乖離が生じ得るという固有のリスクがあります。これは、日次リターンが複利で積み重なり、その結果が値動きの経路、ボラティリティ、保有期間に左右されるためです。こうした特性は通常のETFとは異なる理解を要し、投資家保護上の論点が大きいことは確かです。ただ、金融庁が公表資料で前面に置いたのは、購入者本人の損失可能性だけではなく、日本株の相場変動を増幅し、国内市場の価格形成に著しい影響を及ぼし得るという懸念でした。ここで問われているのは、商品「内」のリスクだけではなく、商品「外」に出るリスクです。
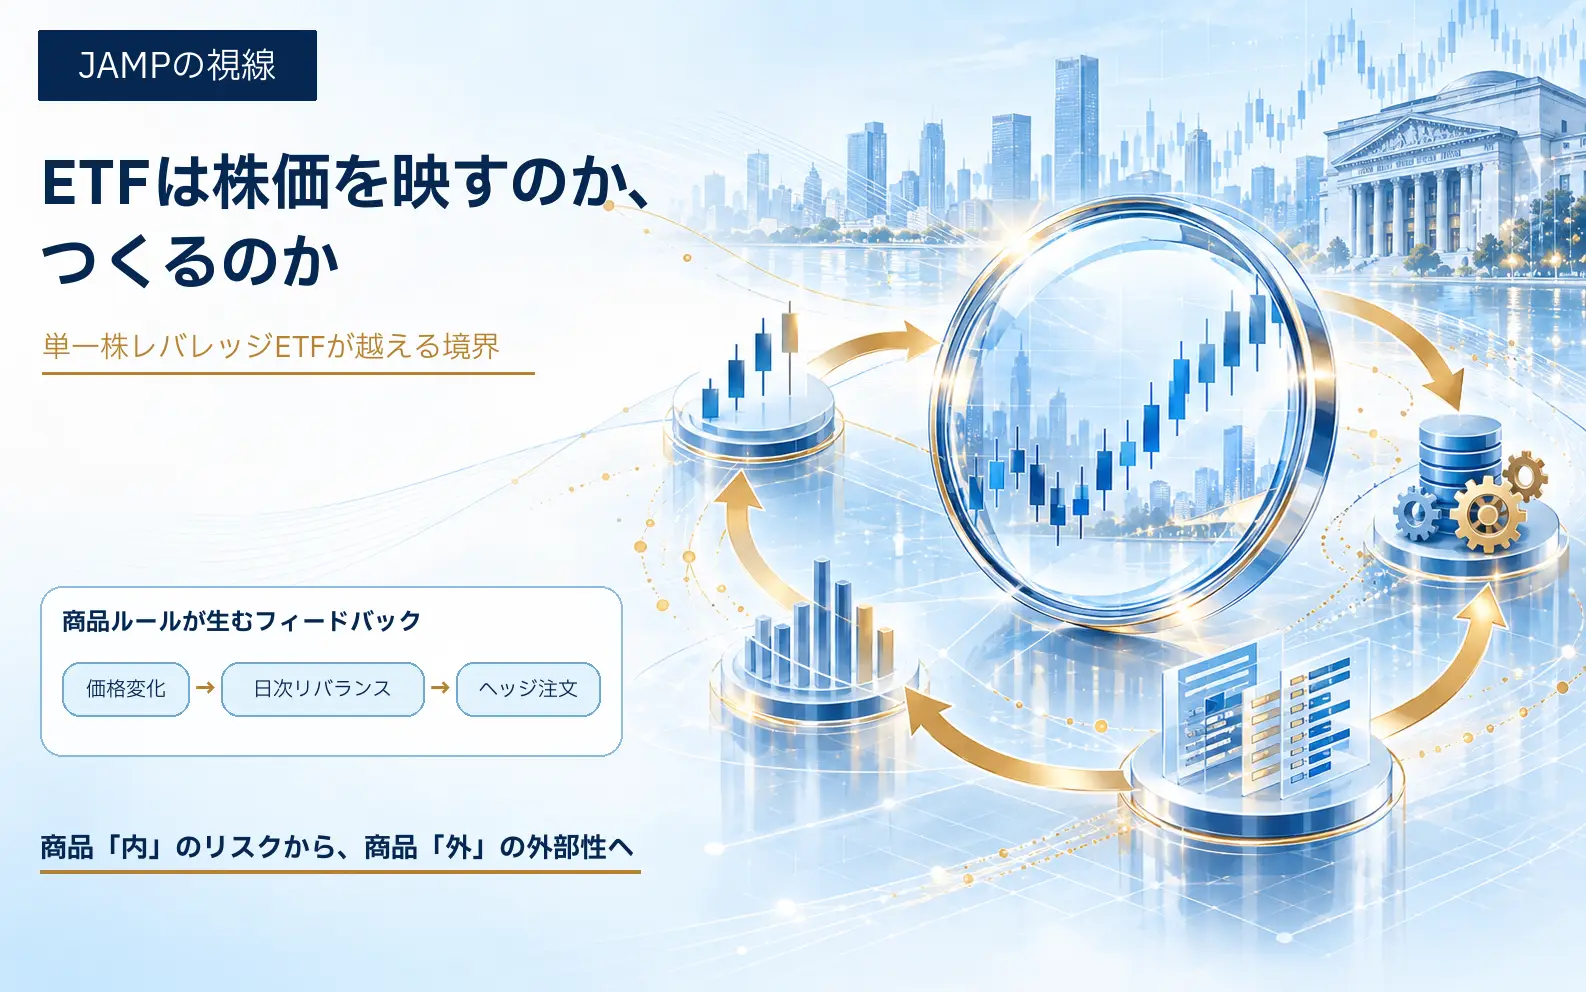
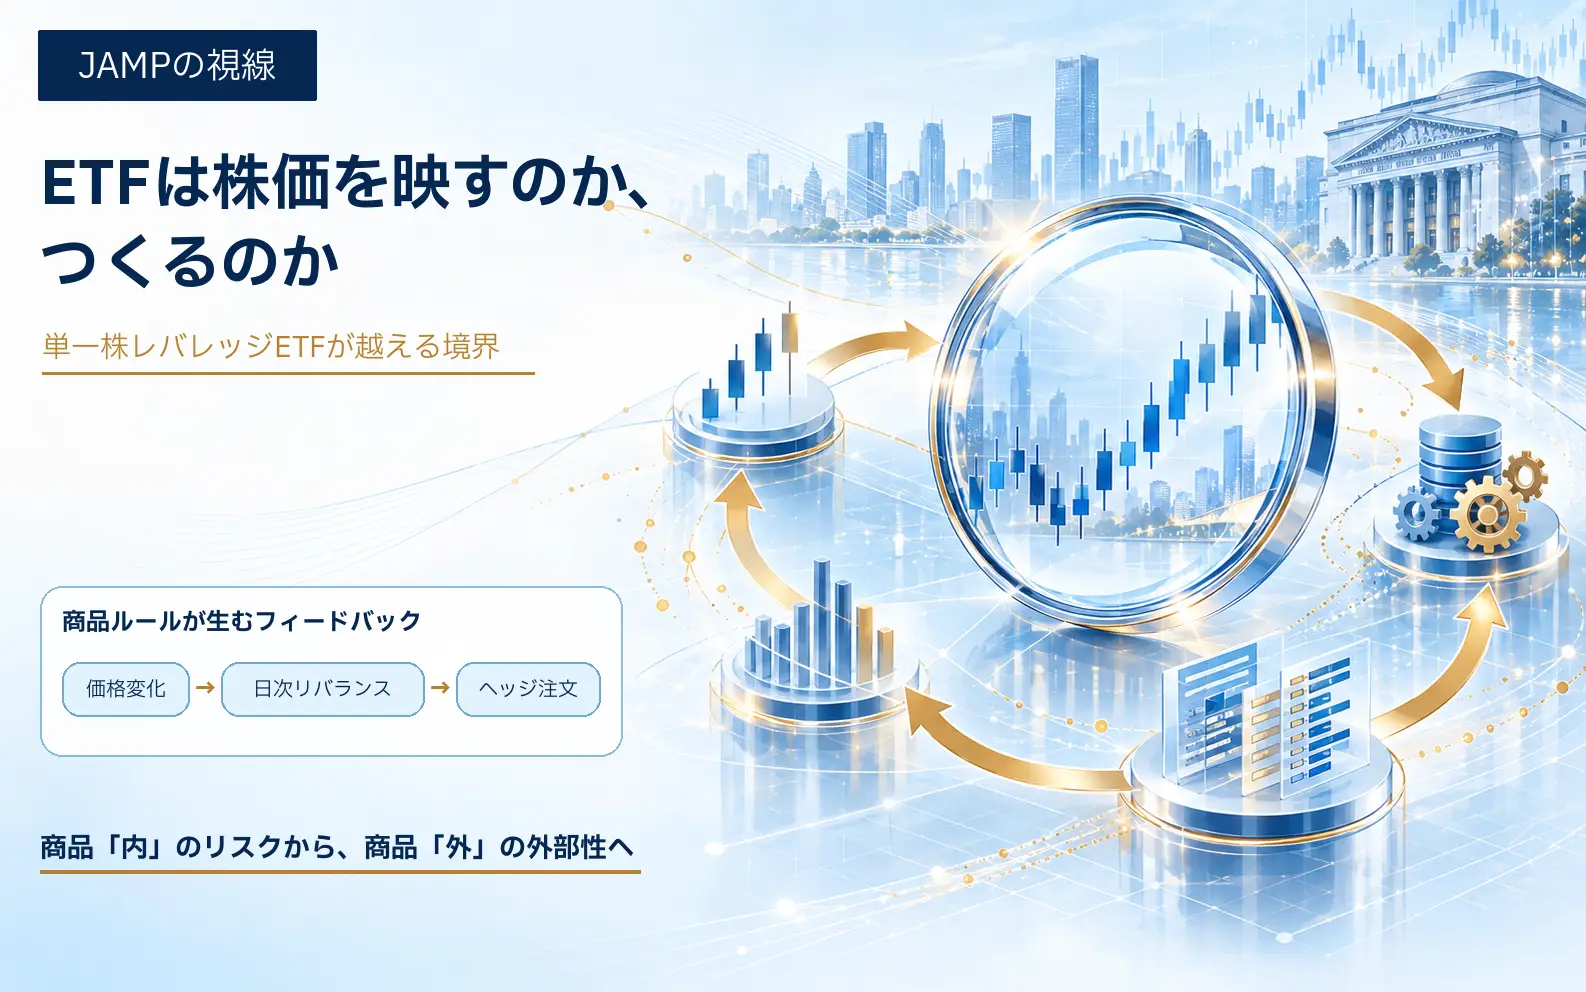
米国SECに提出された「T-REX 2X Long Kioxia Daily Target ETF」の目論見書では、東証上場のキオクシア普通株の日次騰落率の2倍を目標とし、スワップ等を通じたエクスポージャーを毎日調整する設計が示されています。仕組みを単純化すると、純資産100に対して200の株式エクスポージャーを持つ2倍型商品は、対象株が10%上昇すると純資産が120、既存のエクスポージャーが220となるため、新しい純資産の2倍である240に戻すには20を買い増す必要があります。10%下落すれば逆に20を売る。投資家が新たな判断をしていなくても、価格変化が商品ルールを通じて機械的に次の注文を生む、順方向のフィードバックです。
もちろん、ETFが現物株を直接売買するとは限りません。スワップの取引相手がリスクをバランスシートに残すことも、他の顧客フローと相殺することも、現物株や関連デリバティブ等でヘッジすることもあります。ただ、形を変えても経済的なエクスポージャーが消えるわけではなく、誰かのバランスシートに残るか、いずれかの市場にヘッジ取引として現れます。しかも、本商品は米国市場への上場を予定する一方、現行の目論見書が参照資産とするのは東証上場のキオクシア普通株です。両市場の取引時間は重ならないため、取引相手が米国時間中のリスクをそのまま保有するのか、別の資産で代理ヘッジするのか、翌営業日の東京市場で調整するのかによって、価格影響の現れ方は変わります。日々のリバランスの基準時刻と原資産市場の時刻のずれも、リスクの置き場所を変えるのです。
また、市場全体でレバレッジ型とインバース型が併存しても、リバランス需要が相殺されるとは限りません。日々、目標エクスポージャーを保つための調整は、理論上、どちらも上昇時には買い、下落時には売りの方向へ働きます。ETFはここで、株価を映す鏡にとどまらず、その商品ルールが運用者やデリバティブ取引相手を通じて機械的な売買を生む装置としての性格を帯びます。
もっとも、このような特性があるからといって、ひとつの商品が直ちに価格形成を歪めるとは言えません。残高が小さく、原資産の流動性が厚ければ、影響は吸収され得ますし、マーケットメーカーやデリバティブ取引相手の在庫、執行の分散、他のフローとの相殺によっても変わります。価格への影響が一時的で、反対売買を担う市場参加者や裁定取引によって速やかに吸収されるのであれば、通常の需給調整の範囲にとどまります。また、同じデリバティブ活用型ETFでも、日次レバレッジ、カバードコール、損失を一定範囲で抑えるバッファー戦略では、ヘッジの方向や時間的な集中が異なります。したがって、商品類型だけで市場への影響の大小を判断することはできません。
それでも残るのは、その商品が原資産市場にどれほどの機械的売買を生み得るかという「市場フットプリント」を、誰が測り、管理するのかという問題です。見るべきなのは商品のラベルではなく、純資産残高、目標レバレッジ、原資産の想定変動率から推計されるリバランス量が、原資産の売買代金、浮動株、板の厚みに対してどの程度の規模となるか、さらにヘッジ主体や執行時間がどれほど集中するかです。商品スポンサーには管理報酬が、取引所や証券会社には取引収益が、デリバティブ取引相手には資金・バランスシート・ヘッジ提供の対価が生まれますが、一方、これらの取引がもたらす価格影響は商品の費用として表示されず、非保有者を含む現物市場の参加者にも及び得ます。商品が海外にあり、ヘッジが日本市場に届く場合には、収益を得る場所と外部性が帰着する場所だけでなく、商品を監督する当局と原資産市場を守る当局も分かれます。
ここから導かれるのは、商品属性による一律の危険判定ではなく、市場フットプリントに応じたガバナンスの必要性です。金融庁が日本株対象の個別株レバレッジ型ETFの国内での取扱いに線を引いたことには相応の合理性がある一方、それだけでは海外投資家の需要や海外の取引相手によるヘッジまで止まるわけではありません。次に必要なのは、組成時の投資家向け説明や適合性の確認に加えて、想定されるヘッジ経路とリスクの帰着先はどこか、どの時点にどの程度のリバランス需要が生じるのか、ストレス時の想定量は原資産市場の容量に対してどの程度かを審査し、残高と流動性の変化を継続的に監視する視点でしょう。一定の市場フットプリントを超えた場合の残高制約やエクスポージャー調整、組成者、取引相手、マーケットメーカー、取引所、組成国・原資産国の規制当局の間で必要なデータと責任をどう接続するかも論点になると思います。
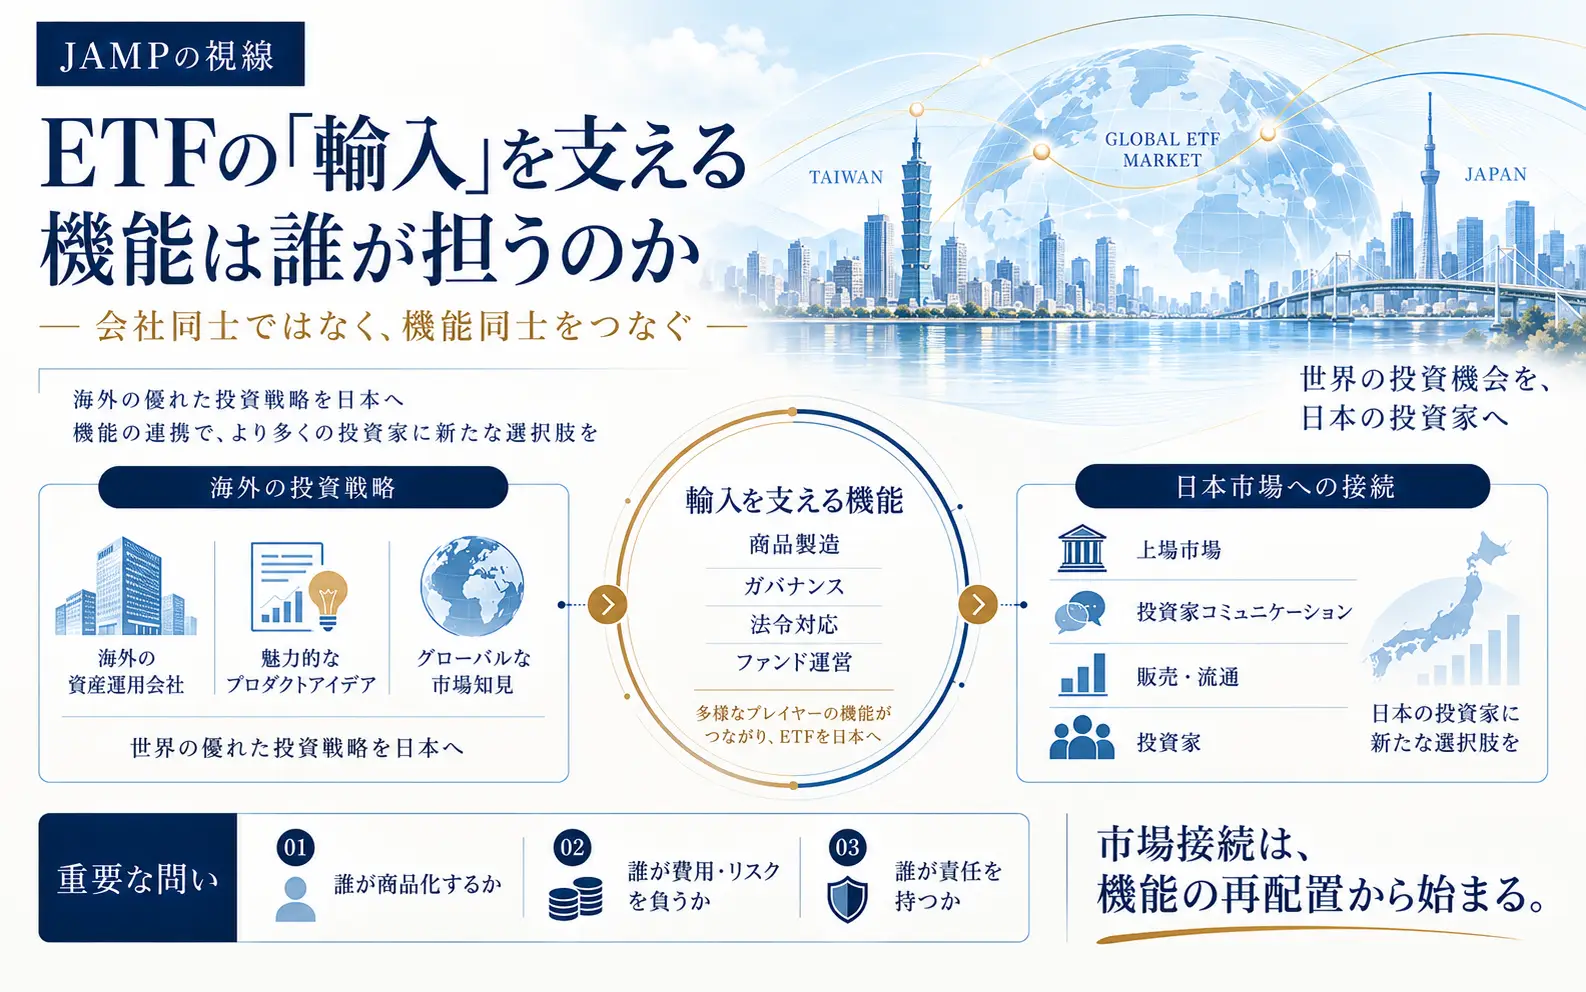
ETFの商品化・運営に携わる日本資産運用基盤グループの立場としても、商品数を増やすことだけがイノベーションではなく、商品の便益と、その設計が市場へ生む影響を同じ画面で見る仕組みまで実装して初めて、持続的な市場の発展につながるのだと改めて感じます。
ETFは株価を映すのか、それとも株価をつくるのか。日次リバランスという私的な商品ルールが、公的な市場の価格形成に参加するところまで来たとき、商品ガバナンスの責任は商品の内側だけで終わってよいのか。日本のETF市場が多様化していくほど、この問いは避けて通れなくなるのではないでしょうか。
■ ETFのリスクは、商品「内」だけでなく、商品「外」にも及ぶ。 ■ 市場への影響は、商品の種類ではなく「市場フットプリント」で見る必要がある。 ■ 商品ガバナンスは、商品の内側だけで完結してはならない。 |
日本資産運用基盤グループでは、事業拡大に伴い一緒に働くメンバーを募集しています。弊社にご興味のある方、ぜひ働きたいという方はこちらからお申し込みください。
まずはお話だけでも、という方も大歓迎です!
代表の大原とのカジュアル面談でもいいかな、という方ももっとウェルカムです!!
【MUFG、ブラックロック・モルガンSと協働検討 プライベート・クレジットで】
大原のコメント→
今回興味深いのは、MUFGがBlackRock、MSIMとの協働を「オープンプラットフォーム」と位置付けている点です。銀行が融資機能を手放すというより、案件発掘、企業情報、信用判断、ストラクチャリングと、長期のリスク保有を分けようとしているように見えます。
銀行の比較優位は必ずしもB/Sでリスクを最後まで持ち続けることではなく、企業との接点と情報生産にあります。そこへ投資家資本を接続できれば、信用仲介は「銀行かAMか」ではなく機能分業になる。誰が貸すかより、誰が情報を作り、誰がリスクを保有し、誰がその対価を得るのかが重要になりそうです。
https://newspicks.com/user/121187/?ref=user_121187&sidepeek=news_17451410
【These Banks Are Banding Together to Launch a Stablecoin】
大原のコメント→
「銀行もステーブルコインに参入した」というだけならFinTechへの防衛戦に見えますが、より興味深いのは、世界の大手金融機関21社が自行ごとではなく共同会社で発行を目指す点です。預金、決済、本人確認、流動性管理など、従来一つの銀行に垂直統合されてきた「マネー」の機能のうち、決済媒体を共通インフラへ切り出そうとしているとも読めます。
そうなると本当の競争は技術だけではありません。準備資産から生じる経済価値、流通チャネル、顧客接点、決済データを誰が握るのか。「暗号資産 vs 銀行」ではなく、銀行自身が銀行機能をアンバンドルし始めた、と見る方が構造変化としては面白いように思います。
https://newspicks.com/user/121187/?id=121187&ref=user_121187&sidepeek=news_17451421
【ソフトバンクG、個人向け社債の利率4.75% 総額1兆円の7年債】
大原のコメント→
1兆円という規模や4.75%の利率に目が行きますが、より興味深いのは、家計金融資産が企業の直接的な資金調達市場になり始めていることだと考えます。従来は「家計の預金→銀行B/S→企業融資」と流れていた資金の一部が、「家計→社債市場→企業」へ直接流れ始めているように思います。
金利のある世界で銀行が競う相手は、他行の預金金利だけではなくなるのかもしれません。企業が個人マネーへ直接アクセスできるなら、家計資産を起点に銀行B/Sと資本市場が競合することになります。債券投資の復活というより、金融仲介の入口である「家計資金の調達権」が再配分され始めたと見る方が本質的なのかもしれません。
https://newspicks.com/user/121187/?id=121187&ref=user_121187&sidepeek=news_17441387
【全銀協、非金融事業参入を議論 9月以降に検討会】
大原のコメント→
銀行には預金保険や決済インフラ、中央銀行アクセスなど、一般事業会社とは異なる公共的な仕組みが接続されています。したがって事業領域を広げるほど重要になるのは、「何を銀行に認めるか」以上に、どのリスクまでその安全網でカバーさせるのかだと考えます。一般持株会社化まで視野に入れるなら、将来の業務範囲規制は法人単位ではなく、預金・決済・信用創造といった金融機能単位で境界を引く方向へ進むのかもしれません。
https://newspicks.com/user/121187/?id=121187&ref=user_121187&sidepeek=news_17463079
【‘Apollo premium’ drives up debt costs for private equity giant’s portfolio companies】
大原のコメント→
因果関係には慎重であるべき研究ですが、PEスポンサーの「評判」がポートフォリオ企業の借入コストに価格付けされるという発想は非常に興味深いです。ある案件で契約上可能な手法を使い、債権者から株主側へ価値を移せても、その行動がスポンサーの型として認識されれば、次の案件では貸し手が最初からスプレッドへ織り込む。
そうなると案件ごとのリストラクチャリングは独立しないことになります。短期的な価値移転が、将来のポートフォリオ全体に「資金調達税」として戻り得る。PEのアルファを測る際にも、スポンサーの評判という無形資産・無形負債まで含めた長期の資本コストを見る必要がありそうです。
https://newspicks.com/user/121187/?id=121187&ref=user_121187&sidepeek=news_17463098
【運用業界、新規参入進まず 最大の障壁は金融機関依存】
大原のコメント→
販売会社への依存が資産運用会社の新規参入の壁だという見方は正しいと思います。新しい運用会社がどれほど良い投資運用戦略を持っていても、販売会社に商品が採用されなければ投資家には届きません。ただ、販売会社の商品棚を開放し、ミドルバックオフィス業務を外部委託し易くする環境を整えるだけで新規参入が増えるということにはつながりにくいように感じます。
資産運用ビジネスは、商品設計、法務、システム、シード資金、投資家への情報発信といった固定費が先に出る一方、収入は残高×報酬率で後から生まれます。販売会社は残高や実績の乏しい商品を採りにくく、採られなければ残高も実績も育たない。
本当の参入障壁は金融機関の「商品棚」そのものより、黒字化までの商品育成リスクを誰のバランスシートとP/Lで負うのかではないかと考えます。必要なのは販路の開放だけでなく、運用、商品製造、初期資本、投資家接点を分けて接続する仕組みだと思います。
https://newspicks.com/user/121187/?id=121187&ref=user_121187&sidepeek=news_17477927
【地域銀、投資領域を国内PEにも 収益源多様化へ組織強化】
大原のコメント→
地域銀行が国内PEに投資対象を広げるのは、運用収益の多様化として合理的です。ただ、PEファンドへのLP出資を、債券の代わりとなる高利回り資産としてだけ見ると、本当の経済性を見誤るように思います。
PEファンドへのLP出資によって得られるのは分配金だけではありません。ファンドとの関係から、LBO融資、共同投資、M&A、事業承継、投資先支援の案件が派生し、人材と情報も蓄積する。LP出資は資産運用であると同時に、将来の法人金融ビジネスへの「アクセス料」でもあります。
だからこそ、戦略価値を口実に投資採算を曖昧にしてはいけないと考えます。ファンド単体のリターンと、派生した融資・役務収益・共同投資の成果を分けて測り、全体として資本コストを超えられるか。本当に問われるのはPE残高ではなく、この複合的な利益プールを管理できる組織能力ではないでしょうか。
https://newspicks.com/user/121187/?id=121187&ref=user_121187&sidepeek=news_17477928
【「毎週分配」ETF、米国の退職世代に人気 日本では問題視 - 日本経済新聞】
長澤のコメント→
米国で週一回以上分配金を出す商品があるというのは驚きですが、米国では給与の支払い頻度が週払いや隔週払いが多いと聞いたことがありますが、こういったことが影響しているのでしょうか。日本では年金の補完というニーズが多いので、週払いにまでする必要はなく、奇数月の隔月分配でも十分かもしれません。
話は変わりますが、金融庁が十年ほど前に毎月分配型投資信託を問題視したのは、1万口当たり200円とか250円とかいった分配金競争が行われ、分配金を捻出するためにオプションを組み込み仕組みが複雑で理解し難くなったものを、高齢者を含む一般投資家に販売するなど、どんどんエスカレートしていったことにあると思います。当時は銀行や証券会社のホームページに配当金ランキング表が掲載されていることもよくありました。当初は年金の補完として分配頻度の選択肢の一つとしての毎月分配型だったものがどんどんエスカレートしてしまうといった問題は、以前問題となった仕組み債や外貨建て保険にも共通していると思われます。
家電であればいろいろな機能を盛り込んだハイエンドな商品は、価格は高いけれど使ってみると便利だったりしますが、金融商品の場合は、色々仕組みが入っていても、リスクとコストが高くなるだけのことが多く、シンプルで何に対価を払っているかわかり易い商品・サービスが一番だと思います。
https://newspicks.com/user/6551307/?ref=user_6551307&sidepeek=news_17487229
■メールマガジン登録
毎週水曜日22時にJAMPメールマガジン「JAMPの視線」を発信しています。
ご興味のある方は是非こちらから登録をお願い致します。