「JAMPの視線」No.353(2026年10月7日配信)フィンフルエンサーが映す金融とメディアの境界


11月に大黒摩季さんの単独ライブが東京で久しぶりに開催されるということでかなり楽しみにしていたのですが、先週金曜日の一般発売は開始早々に完売・・・。「大黒摩季なら余裕では?」という周囲の不届きな声に流されたことを悔やんでいたところ、社内の有識者のNさんから「入金流れで復活することがありますよ」との助言が。ChatGPTにチェックを頼んでいたところ、日曜日夕方に再販売を知らせてくれ、無事チケットをゲットできました。危うく家族に黙って地方遠征するところでした。ありがとう、Nさん!ありがとう、ChatGPT!来年の35周年ライブは最初から本気で臨みます。
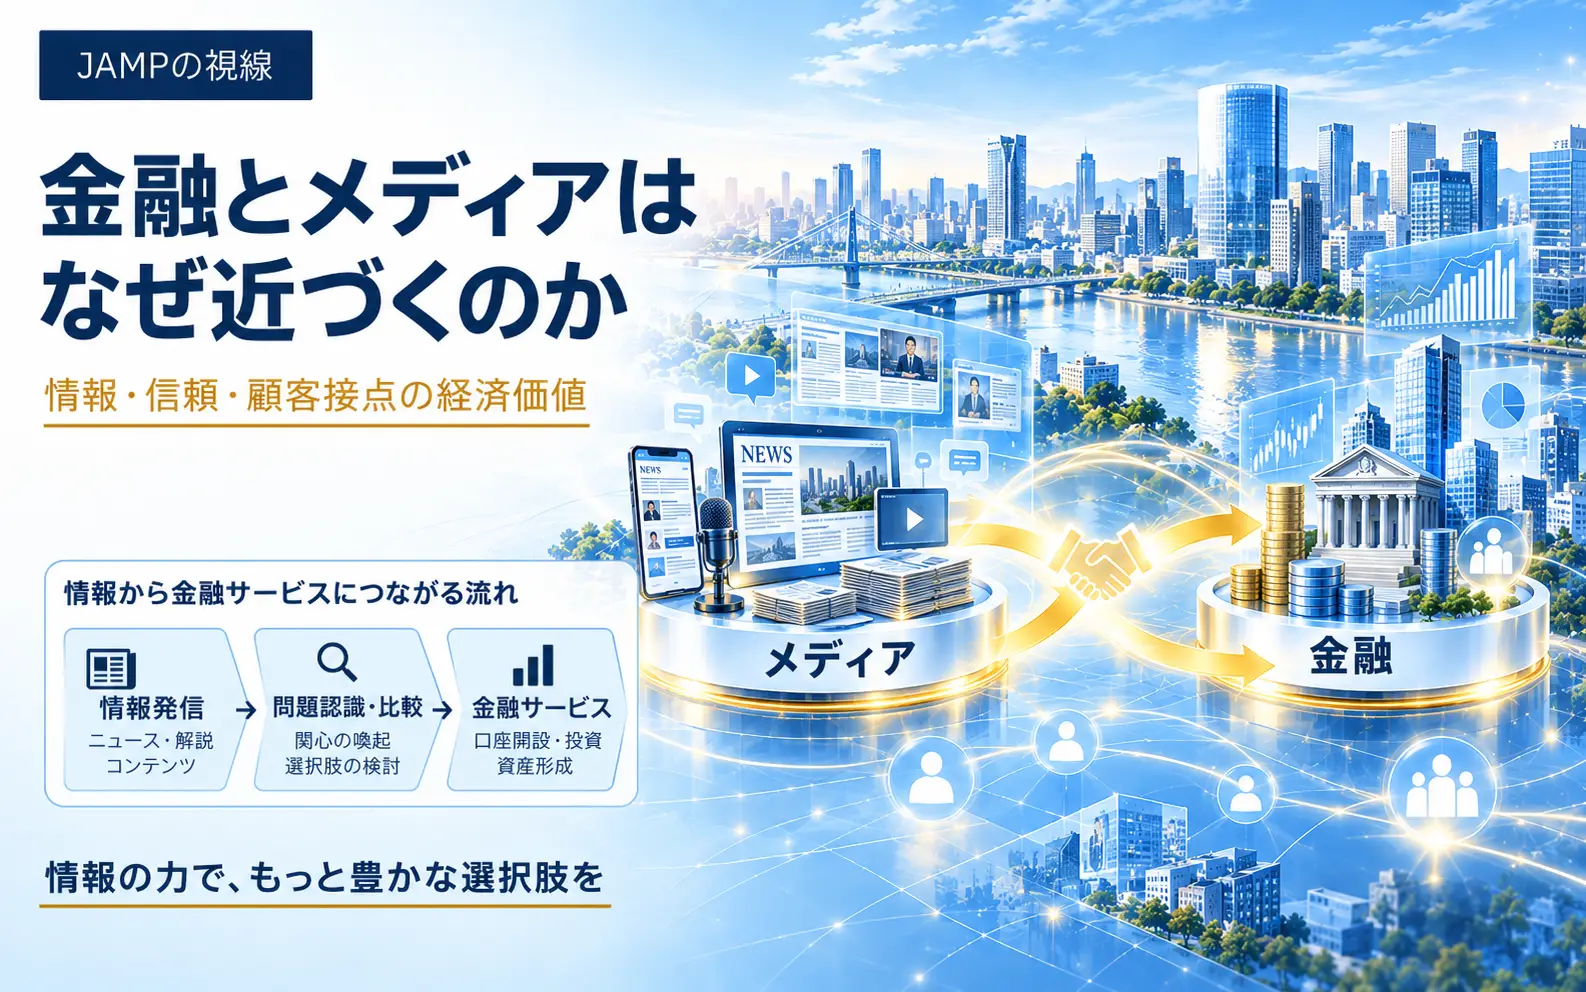
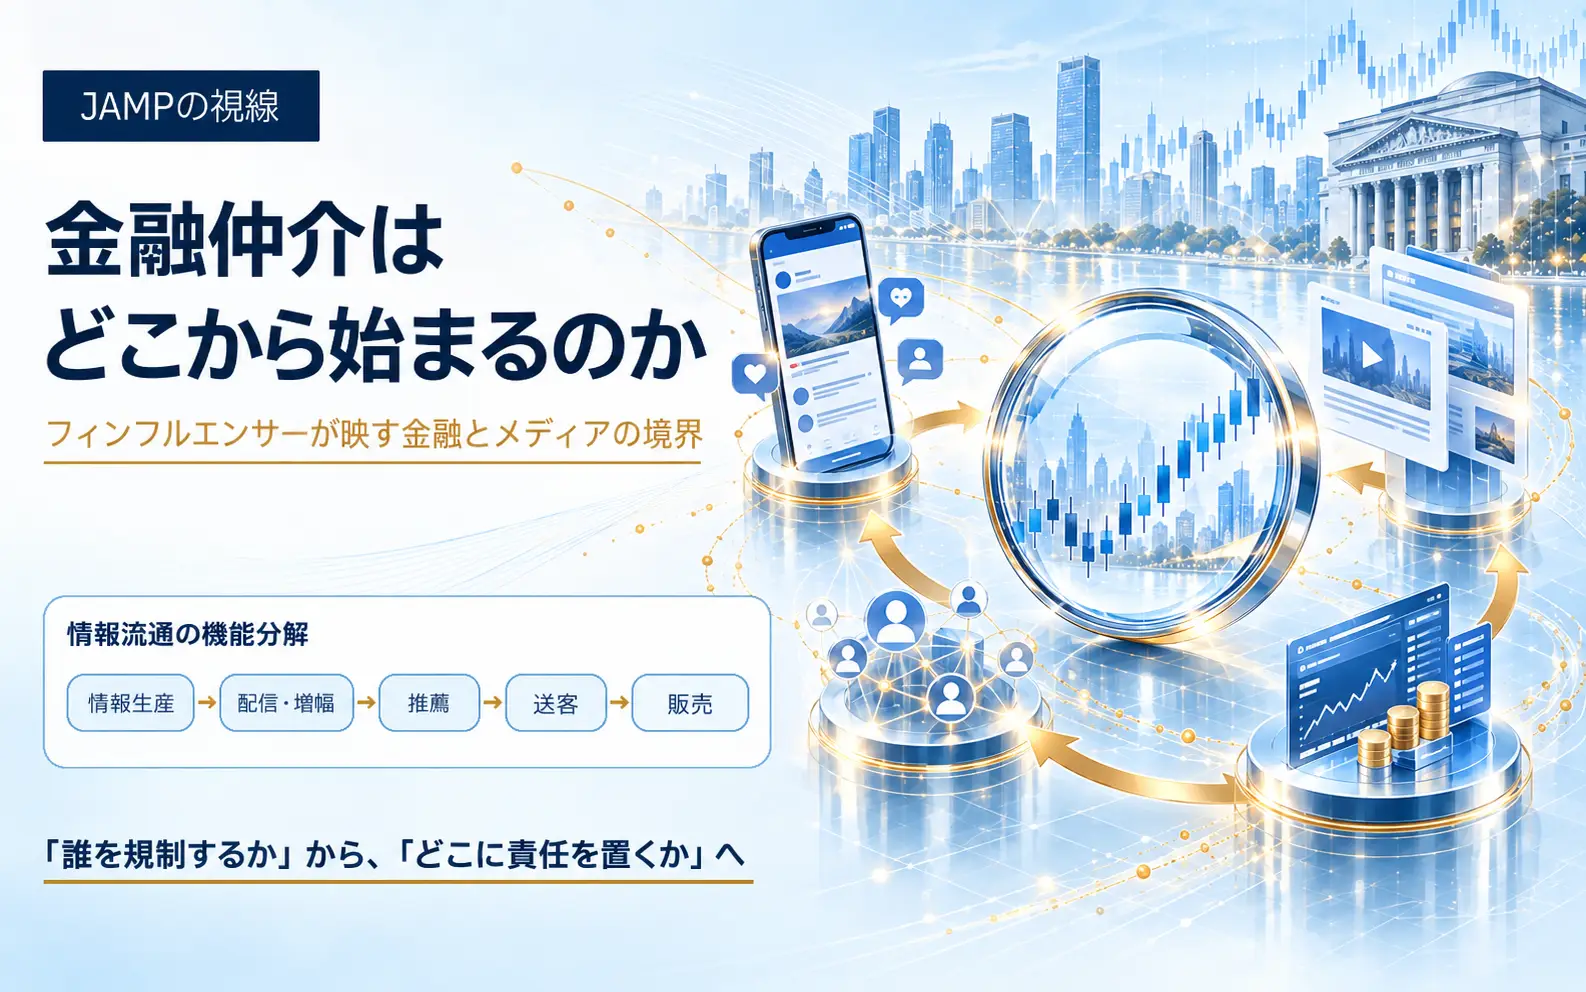
さて、先週の本メールマガジンでは、金融とメディアが近づく背景を、生活者が金融商品を選ぶより前の情報探索や意思決定に接点を持つことの価値が高まっている現象として整理しました。その続きとして今回は、SNS等で投資や資産運用について発信するインフルエンサー、いわゆる「フィンフルエンサー」について少し頭の整理をしたいと思います。ただし、ここで私が考えたいのは、「フィンフルエンサーを金融規制の対象にすべきか否か」ではありません。ここでいう「金融仲介」も、法律上の金融商品取引業の範囲を広げようという意味ではなく、生活者が資産をどこへ配分するかを決めるまでにある情報生産、比較、推薦、取引への接続といった機能を、現在は誰が担っているのかという問いです。
今年9月、「金融教育の未来を創る企業連合会」の参画企業は、フィンフルエンサー向けの自主的な認定・支援制度の構築を始めると発表しました。行動規範、研修、認証バッジ等を柱とし、2027年4月の開始を予定しています。認証は個々の投稿内容や投資判断の正しさを保証するものではなく、適切な情報発信に向けた取り組みを認証するものとされています。海外でもIOSCO、英国FCA、欧州ESMA等がSNS上の金融情報について整理を進めていますが、例えばFCAのガイダンスはSNS向けの新しい義務を設けたものではなく、既存のfinancial promotion規制をSNSという媒体にどう適用するかを明確にしたものです。
日本でも、制度上の境界が存在しないわけではありません。金融庁の監督指針は、不特定多数に一定の方法で広く提供される投資情報について投資助言・代理業の登録を要しない場合を示す一方、情報通信技術を利用して個別・相対性の高い投資情報を提供する場合等には登録が必要となり得るとしています。
従って、「SNSという新しい世界に規制が追いついていない」とだけ捉えるのは適切ではないと思われます。むしろ考えてみたいのは、既存制度が区別してきた情報提供、広告、投資助言、勧誘等の機能を、情報をつくる主体、誰に届けるかを決める主体、そこから収益を得る主体が分かれた新たな情報流通構造へどう当てはめるかという問題です。
SNS上の金融情報の多くは、利用者がその場で料金を支払わずに見ることができます。しかし、利用者価格がゼロであることと、その情報提供の周囲に経済的な対価が存在しないことは同じではありません。発信者がプラットフォームから収益を得る場合もあれば、スポンサー、広告、アフィリエイト、送客等を通じて別の主体から対価を得る場合もあります。利用者の注意や視聴時間、その後の行動が別の場所で経済価値へ転換されることもあります。
日本証券経済研究所の「JSRI金融商品取引法研究」に掲載された「無料発信型フィンフルエンサーの投資助言業への該当性」と題する論文では、無料で投資判断に関する情報を発信するフィンフルエンサーについて、プラットフォームから得る収益の経済的価値の源泉をフォロワー等のattentionに求め得るという視点から、一定の前提の下で投資助言業に該当し得ると論じられています。これは金融庁の公式解釈ではなく、論文自身も序論的考察と留保していますが、それでも、利用者が直接お金を払ったかどうかだけでは、情報提供を取り巻く経済関係を十分に説明できないという問題提起は示唆的だと感じます。
もちろん、この構造自体は金融に限ったものではありません。ただ、金融情報の場合には、その先の行動が生活者自身の資産配分や損失リスクにつながり得ます。そのため、一般的なコンテンツ以上に、広告、推薦、助言、勧誘といった既存の制度的境界との関係が問題になります。
さらに重要なのは、情報の「制作」と「配信」が別の機能になっていることだと思います。投資情報を提供する主体と金融商品を販売する主体が別であること自体は、SNS以前から珍しいことではありません。現在の特徴は、その間にプラットフォームが入り、閲覧履歴や過去の反応等をもとに、誰にどの情報を表示するかを選び、配信・増幅する機能を担っていることです。
もちろん、表示内容が利用者ごとに異なるからといって、それだけで法的な個別助言になるわけではありません。私が注目しているのは、コンテンツの制作は一斉でも、その配信は選別され得るという機能分担です。発信者が情報をつくり、プラットフォームがその配信・増幅を担い、広告主や金融事業者がその先の認知、送客、取引との接点を持つ。生活者からは一続きの情報体験に見えても、その背後では異なる主体が異なる機能を担い、異なる経済的インセンティブを持っています。SNSのアルゴリズムや双方向性が従来型メディアと異なる構造を持つ点は、先のJSRI論文でも論点とされています。
こうして見ると、変化の本質はフィンフルエンサーという新しい「業者」が一つ増えたことではありません。情報をつくる、認知させる、比較軸をつくる、推薦する、配信・増幅する、送客する、販売するといった機能の担い手が分かれ、経済価値が生まれる場所や対価の帰着先も複数の主体へ分散していることです。
だからといって、経済的利益を得た主体に同じだけ法的責任を負わせればよいわけではありません。責任は、それぞれが実際に行った行為、どこまで内容や配信をコントロールできるのか、誰との間に経済的な関係や利益相反があるのか、そしてどの制度が適用されるのかによって決まるべきものです。経済価値の帰着先と法的責任の所在は、そもそも同じ原理で決まるわけではありません。
ただ、制作、配信、推薦、収益化、販売への導線が複数の主体へ分かれていくのであれば、機能が分かれた後も、既存の責任の境界がそれぞれの主体の実際の役割とインセンティブを適切に捉えているかを確認する意味はあるでしょう。
金融仲介は、金融商品を販売した瞬間に突然始まるものではありません。しかし、投資について語ればすべて金融仲介になるわけでもありません。その間にある情報生産、比較、推薦、配信、取引への接続という機能を誰が担い、どこをコントロールし、どのような経済的インセンティブを持っているのか。金融情報の流れが複数の主体へ分かれていくほど、「誰を新しく規制するか」よりも、既にある責任の境界をこの新しい機能分担にどう当てはめていくかという問いが、重要になるのではないでしょうか。
■ 問うべきは「誰を規制するか」だけではなく、誰がどの機能を担い、 ■ 「無料」の金融情報にも、その周囲には経済的な対価が存在する。 ■ 経済価値が生まれる場所と、法的責任の所在は同じとは限らない。 |
日本資産運用基盤グループでは、事業拡大に伴い一緒に働くメンバーを募集しています。弊社にご興味のある方、ぜひ働きたいという方はこちらからお申し込みください。
まずはお話だけでも、という方も大歓迎です!
代表の大原とのカジュアル面談でもいいかな、という方ももっとウェルカムです!!
【みずほ証券の浜本吉郎社長、「富裕層シフト」進める方針示す…「資産形成層」対応は楽天証券などに任せる考え】
大原のコメント→
資産形成層との顧客接点はデジタルに強い他社に委ね、自社は富裕層・企業オーナーへの助言や商品供給等に経営資源を振り向けるという証券会社の機能分解がここまで進んできたのは興味深いです。
かつては顧客獲得、口座管理、商品提供、執行、助言までを一社で抱えることが証券会社の標準形でした。しかし各工程で規模の経済と付加価値の源泉が異なるなら、一体で持つ必然性は薄れます。
問われているのは「対面かネットか」ではなく、顧客接点・商品・執行・助言のどこで自社が利潤を生み、どこを他社に委ねるのか。証券業界の競争単位が、会社から機能へ移りつつあるように見えます。
https://newspicks.com/user/121187/?ref=user_121187&sidepeek=news_17589820
【三菱UFJ、27年1〜3月にデジタル銀行「エムットバンク」 金融庁が免許 - 日本経済新聞】
大原のコメント→
なぜ既存銀行をそのままデジタル化するのではなく、新しい銀行法人をつくるのかという点を興味深くみています。
既存銀行には信用、顧客、商品、店舗という巨大な資産があります。一方で、システム、業務工程、組織権限、固定費も長い歴史の中で一体化しています。新銀行の意味は、アプリを新しくすることより、銀行サービスを生産するOperating Modelを別の前提で設計できることにあるのかもしれません。
店舗を残す点も重要だと感じます。「リアルかデジタルか」ではなく、既存の強みを残しながら、生産基盤だけをどこまで分離・再接続できるのか。DXというより事業構造設計のニュースとして見ています。
https://newspicks.com/user/121187/?id=121187&ref=user_121187&sidepeek=news_17589826
【物言うアセマネ(下)、恣意性排除し責任全う 親会社役員案にも反対】
大原のコメント→
親会社の議案にも基準に沿って反対する/できるような環境になったことは、利益相反管理や受託者責任の観点から重要な前進だと思います。ただ、より重要なのは「恣意性を排除する」ことそのものではないように感じます。
ROEやTSRなどの客観基準を細かくすれば裁量は減りますが、企業ごとの事情を捨てることにもなります。利益相反の恐れがあるグループ企業への議決権行使にあたって第三者機関の助言を用いるというのは有用かもしれませんが、受益者に対する最終的な判断責任まで外部化できるわけではありません。
資産運用会社が企業のガバナンスを評価するのであれば、次に問われるのは「物言う側」のガバナンスではないかと思います。誰が判断権を持ち、どこまでをルール化し、例外判断を誰が行い、その責任を負うのか。スチュワードシップの成熟は、反対票の多さ以上に、この判断プロセスの設計に表れるように思います。
https://newspicks.com/user/121187/?id=121187&ref=user_121187&sidepeek=news_17604697
【SBI、「信託報酬ゼロ」の投信 こどもNISA専用で各社囲い込み加速 - 日本経済新聞】
大原のコメント→
少し前にSBIとState Streetの提携に関するプレスリリースを見た際、低コスト投信の本質は単なる値下げではなく、「売れるが儲からない」商品を成立させるために、運用・販売・指数・管理などのバリューチェーンをどう組み替えるかにあるとコメントさせて頂いたことを思い出します。今回の「信託報酬ゼロ」は、その組み替えの動きの一環であると思われます。
ゼロなのは運用機能の経済コストではなく、顧客に提示する価格です。しかもこどもNISA限定であれば、ファンド単体ではなく、数十年に及ぶ顧客関係まで含めて採算を考えていると見ることができます。機能は分業しながら、P/Lはより大きな単位で再統合されることになります。
価格競争がゼロbpまで行けば、次の競争軸は「誰が最も安く運用できるか」ではなく、誰が「ゼロ」を持続的にファイナンスできるかになる。低コスト化の先にあるのは、資産運用会社同士の価格競争ではなく、「どの機能を誰が担い、どのP/Lで回収するか」という金融産業の再設計だという考えを改めて強くしています。
https://newspicks.com/user/121187/?id=121187&ref=user_121187&sidepeek=news_17604737
【SMBC日興証券、ラップ運用に伴走 残高6.9兆円で国内首位】
長澤のコメント→
ファンドラップは6月末で市場残高が30兆円を初めて超えましたが、米国の市場規模2,000兆円と比較するとまだまだ伸びしろの大きいサービスかと思います。投資信託等の販売手数料はネット証券会社等を中心に無料化が進み、対面サービスの証券会社においても低下傾向は否めず、資産運用アドバイスを提供付加価値とする金融商品の販売・サービス提供へと軸足を移すことなしに持続性のあるビジネスを継続することは不可能かと思われます。
金融庁でも年次のモニタリングレポートで、ファンドラップの付加価値を検証するにあたり、「バランス型インデックスファンド」や「ラップ型ファンド」との比較が行われています。同レポートでは、これら2つが単なる「商品」であるのに対し、ファンドラップは「運用設計・管理」や「コンサルティング・継続的なアフターフォロー」といった役務を含む「包括的な金融サービス」であると定義づけるなどファンドラップに対する見方を大きく変えてきたと感じています。
https://newspicks.com/user/6551307/?ref=user_6551307&sidepeek=news_17620155
■メールマガジン登録
毎週水曜日22時にJAMPメールマガジン「JAMPの視線」を発信しています。
ご興味のある方は是非こちらから登録をお願い致します。