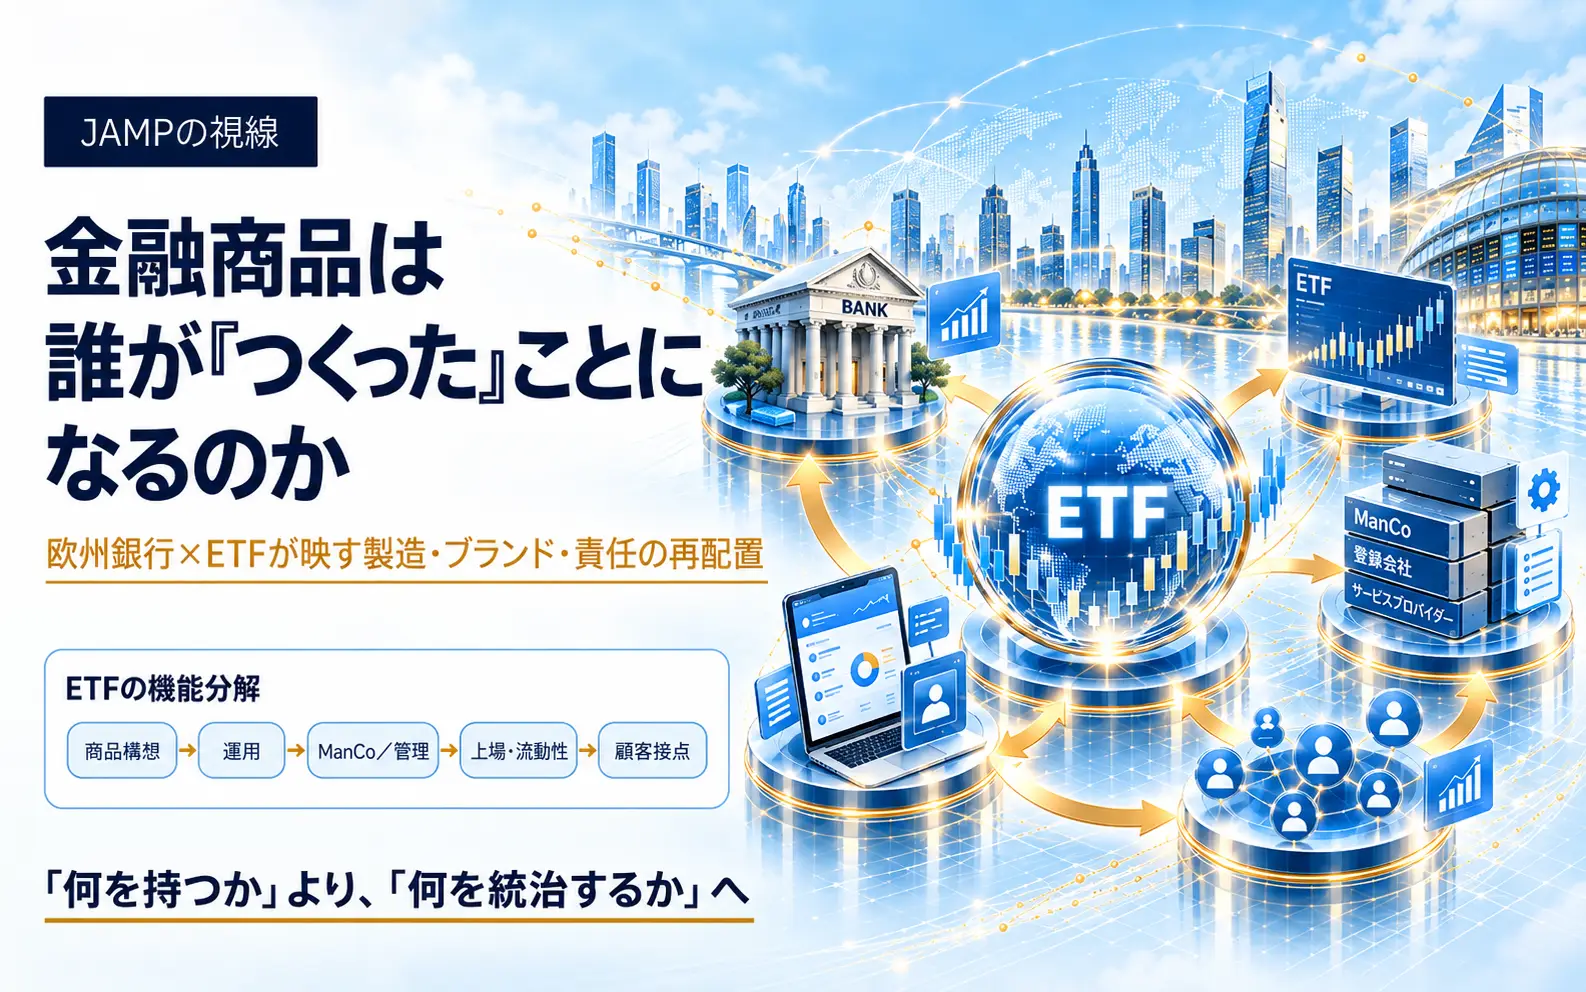
「JAMPの視線」No.355(2026年10月21日配信)金融商品は誰が「つくった」ことになるのか


少し前になりますが、先々週末の3連休に小学6年生の長男のピアノ発表会がありました。今年に入って習い始めたばかりで、私から見るとほとんど練習していないように見えますし、そもそも我が家にはピアノもなく、小さなエレクトーンがあるだけなので、本人より見ている親の方がどきどきしていました。ところが本番では、演奏内容はともかく最初から最後まで妙に堂々としていて、我が子ながらこの神経の太さはたいしたものだと思いました。そういえば小学校のパフォーマンス発表会でも平然とひとりで口笛で登壇していたので、さすがです。そんな姿を見ていたら、私も来年の目標にしようかと考えているクラリネットの発表会を、そろそろ真面目に考えてみようかなという気になってきました。
さて、欧州の銀行や金融プラットフォームが、自社ブランドETFへの参入を進めています。Financial Timesによれば、UniCredit、Commerzbank、Santander、ING等がETFを立ち上げ、あるいは参入を準備しています。欧州ETF市場は2026年9月末時点で約3.25兆ユーロにまで急速に拡大しており、銀行がこの成長市場へ参入し、これまで外部の資産運用会社に流れていたフィーの一部を取り込もうとしているというのが素直な読み方でしょう。
ただ、個々の商品を誰が実際につくっているのかを見ると、少し違った景色が見えるように感じます。UniCreditのonemarkets ETFは同行のブランドで、グループのリテール、プライベートバンク、ウェルスマネジメント等のチャネルへ展開されますが、ポートフォリオ運用はBNP Paribas Asset Managementが委任を受けています。Amundiも、商品設計からポートフォリオ運用、Capital Markets、オペレーション、コンプライアンス、上場までを必要に応じて組み合わせ、自社ブランドETFを立ち上げられる「ETF-as-a-Service」というETFホワイトレーベルサービスを展開しています。
銀行やプラットフォームがETFを提供するために、すべての機能を自ら持つ必要は必ずしもありません。商品を構想する主体、法的な管理を担う主体、ポートフォリオを運用する主体、設定・交換や市場流動性を支える主体、ブランドを付けて顧客へ届ける主体が分かれ得るからです。ETFは法的なファンドを設定して上場すれば完成する商品ではなく、その後の設定・交換、市場参加者との関係、流動性まで含めて商品性が形成されます。
当社・日本資産運用基盤も、日本でETFホワイトレーベルサービスを提供しています。その実務に携わっていると、「ETFを誰がつくったのか」を一社で説明することの難しさを常に感じています。運用戦略を持つ資産運用会社、投信委託会社としてETFホワイトレーベルサービスを提供する当社、信託銀行、取引所、マーケットメーカー、投資家とのコミュニケーションや市場形成を支える会社など、多くの主体がそれぞれ異なる専門性と責任を持ち寄って初めて、ひとつのETFが市場で機能します。だから私には、今回の欧州の動きも「銀行が運用会社になった」というより、金融商品のつくり方そのものが、会社単位から機能単位へほどけ始めているように見えます。
もっとも、自社ブランドを付ければ銀行が簡単に既存のETFプレイヤーに勝てるわけではありません。欧州ETF市場ではiSharesだけで約41%、上位10社で9割を超える資産を占めています。2,663本のETFのうち10億ユーロ以上を集めているのは568本にすぎません。製造への参入障壁が下がったとしても、残高規模、指数トラッキング、設定・交換、マーケットメーカーとの関係、売買流動性、ブランドを含む「成功障壁」までなくなるわけではありません。
それでも銀行がETFを持とうとする経済合理性を考えるには、ETF単品の「商品P/L」と、顧客関係全体の「顧客P/L」を分けて見る必要があると考えます。低コストETFから得られる運用報酬は小さくても、積立や助言、モデルポートフォリオ等の中に自社ブランド商品を組み込み、預かり資産全体との関係を維持することには別の経済価値が生じることにつながります。
もちろん、これはまだ仮説です。顧客接点を持っているからといって資金が集まるわけではなく、自社商品を優先すれば利益相反も生じます。「棚」を持つことと、良い商品を提供することは同義ではありません。
そして、ETFホワイトレーベルサービスそのものも簡単な商売ではありません。Goldman SachsのETF Acceleratorは大型の人員・システム投資を行いながら撤退し、CitiのVelocityは逆に外部委託を多用した軽量モデルを採りましたが、こちらも立ち上げから1年足らずで終了しました。共通設備を複数顧客で利用できることと、その基盤事業自体が十分な顧客を獲得し、採算を確保できることは別問題です。
それでも今回の動きに意味があると考えるのは、私自身、ETFホワイトレーベルサービスを提供する実務の中で、共通基盤の価値は単なるコスト削減ではないと感じているからです。十分に標準化され、複数の利用者が反復的に使える製造・運営基盤が成立すると、それまでETFの機能を一式抱えることが難しかった主体にも、商品構想や運用戦略、ブランドを主導する選択肢が生まれます。共通基盤が下げるのは固定費だけではなく、「誰が商品を企画できるか」という産業上の参入障壁でもあるのだと思います。
金融庁が今夏公表した「資産運用サービスの高度化に向けたプログレスレポート2026」は、もちろん欧州銀行のETF事業戦略を論じたものではありません。ただ、資産運用会社が運用に専念できる環境を整えるため、事務処理の集約や関係者間の適切な業務分担を進める必要性を示しています。2026年8月5日配信の「JAMPの視線」No.344で、私はこのプログレスレポートが提起した問題意識を「資産運用会社は何を自ら抱えるべきか」という問題として取り上げました。今回は逆側から、共通基盤が厚くなったとき、これまで商品企画の主導権を取りにくかった誰が、その役割へ入ってこられるのかという問いでもあります。
水平分業は、垂直統合の単純な反対ではないのかもしれません。専門機能を分解して外部から調達できるからこそ、別の主体がそれらを一つの顧客価値として再び編成できる。ただし、外部化は責任を消しません。ブランドを持つ銀行、FMC/ManCo、投資運用者、販売者には、それぞれ異なる制度上・契約上の役割があり、分業が進むほど、委託先の選定や監督、商品ガバナンス、利益相反管理の重要性も増します。
そう考えると、日本への問いも「銀行は自前の運用会社を持つべきか」「銀行ブランドETFを増やすべきか」ではありません。何を自社で保有するのか、どの意思決定を自ら主導するのか、どの専門機能を市場から調達するのか、そして、自らの役割として何を統治し、どの責任を引き受けるのか。共通基盤が変えるのは、金融商品の製造コストだけではありません。これからの金融機関の競争力は、抱えている機能の数より、自社が差別化すべき機能を選び、外部の専門機能まで含めて顧客価値へ編成し、その役割に応じた責任を果たせるかによって決まると感じています。
■ 金融商品の「つくり手」は、一社ではなく複数の専門機能へ分かれつつある。 ■ 共通基盤が下げるのは、コストだけでなく「商品を企画するための参入障壁」である。 ■ これから問われるのは、「何を持つか」より「何を主導し、統治するか」である。 |
日本資産運用基盤グループでは、事業拡大に伴い一緒に働くメンバーを募集しています。弊社にご興味のある方、ぜひ働きたいという方はこちらからお申し込みください。
まずはお話だけでも、という方も大歓迎です!
代表の大原とのカジュアル面談でもいいかな、という方ももっとウェルカムです!!
【楽天証券、こどもNISA専用で「信託報酬ゼロ」投資信託】
大原のコメント→
投資信託の信託報酬がゼロになるというニュースは、手数料競争の究極形として位置付けられますが、決して忘れてはいけない重要なことは、金融商品の価格がゼロになっても、金融事業そのもののコストがゼロになるわけではないという点です。
インデックス運用のコモディティ化によって価格競争が進むこと自体は、個人的には苦々しい気持ちで眺めていますが、避けられない流れだと考えています。ただ、パッシブ運用だとはいえ、資産運用会社には指数利用、計理、資産管理、開示などの費用が残ります。誰かがその負担を引き受けなければ商品は成立しません。
見方を変えれば、投資信託がそれ自体で利益を生む商品から、長期的な顧客関係を形成するための機能へと位置づけを変えつつあるのかもしれません。とりわけ未成年者向けでは、その顧客関係は成人後まで続く可能性があります。問われるのは、どこまで無料化できるかではなく、その先のどこに持続可能な利益を見いだすか、ということだと思います。
https://newspicks.com/user/121187/?ref=user_121187&sidepeek=news_17671150
【金融庁、プルデンシャル生命に業務停止命令 金銭詐取問題で3カ月】
大原のコメント→
今回の問題は、個々の営業社員の不正と組織的な管理体制の問題として捉える必要がありますが、金融ビジネスの構造という観点からも考えさせられます。
金融アドバイスの付加価値は、顧客との継続的な関係や信頼に大きく依存します。一方、担当者個人に対する信頼が強くなるほど、会社がその顧客関係の実態を把握し、助言や取引の適切性を検証することは難しくなり得ます。顧客の信頼を獲得する能力と、その信頼が適切に使われていることを担保する能力は、別の経営機能です。
高付加価値の対面金融サービスを目指すほど、担当者の専門性や裁量を尊重するだけでなく、組織としての情報共有、利益相反管理、顧客保護の仕組みが重要になる。金融事業者の競争優位は、優秀な担当者を抱えていることだけでなく、その能力を組織として持続可能なサービスに変えられるかにあるのだと思います。
https://newspicks.com/user/121187/?id=121187&ref=user_121187&sidepeek=news_17674578
【免許写真で口座開設、金融庁が廃止前倒しを要請 サイバー攻撃多発で】
大原のコメント→
サイバーセキュリティーの強化は当然必要ですが、金融業界の構造改革という観点から見ると、もう一つ重要な論点があります。それは、金融機能の外部化・共通化が進むほど、業務を担う主体と、最終的な責任を負う主体が分かれていくということです。
システムや事務を共同利用することで、個社では難しかった高度なセキュリティー投資や継続的な監視を実現できる可能性があります。一方、共通基盤への依存が高まれば、障害や侵害の影響が複数の金融機関に広がるリスクも生まれます。
業務の共通化による効率化と、リスクの集中は表裏一体です。重要なのは自前か外部委託かという二択ではなく、共通基盤の運営者、利用金融機関、顧客の間で、監視、事故対応、復旧、損失負担の責任をどう設計するかではないでしょうか。業界の生産性向上を進めるほど、こうした責任の設計が競争力の前提になると思います。
https://newspicks.com/user/121187/?id=121187&ref=user_121187&sidepeek=news_17669037
【銀行・信金の貸出、9月は5.3%増 利上げ進展も残高の最高更新続く】
大原のコメント→
金利上昇局面でも銀行貸出が拡大していることは、日本企業の資金需要の底堅さを示す動きとして興味深いと思います。ただ、銀行経営の観点からは、貸出残高の増加をそのまま収益機会の拡大と捉えるのは少し早いようにも感じます。
重要なのは、どのような信用リスクを、どれだけの自己資本を使って引き受け、その対価としてどの程度の収益を確保できるかです。M&Aや不動産向けの大口融資が増える場合、貸出残高は拡大しても、案件ごとの採算やリスク集中の状況は金融機関によって異なります。
むしろ貸出が伸びる局面だからこそ、銀行が自らのバランスシートに保有すべきリスクと、他の資本供給者にも担ってもらうべきリスクをどう判断するかが重要になるのではないでしょうか。銀行の競争力を貸出量ではなく、資本をどこに配分し、どの信用リスクを引き受けるかという判断能力から評価する必要があると思います。
https://newspicks.com/user/121187/?id=121187&ref=user_121187&sidepeek=news_17695583
【学校基金業務を支援 クラファンと連携―三井住友信託銀】
大原のコメント→
大学のエンダウメントは、一般的な余裕資金の運用とは少し性格が異なります。教育研究という長期的な支出目的があり、その原資を寄付によって継続的に形成しながら、資産運用を通じて将来の支出能力を支える仕組みだからです。運用利回りを高めるだけでも、寄付額を増やすだけでも、必ずしも目的は達成できません。
今回の連携は、資金を集める機能と運用する機能をそれぞれ専門化しながら、大学側の長期的な財政計画の下で結びつける試みとして理解できます。金融機関が提供する価値も、単なる運用商品やポートフォリオの提案から、資本形成と将来の支出をつなぐ仕組みの設計へと広がり得るのではないでしょうか。
https://newspicks.com/user/121187/?id=121187&ref=user_121187&sidepeek=news_17684780
■メールマガジン登録
毎週水曜日22時にJAMPメールマガジン「JAMPの視線」を発信しています。
ご興味のある方は是非こちらから登録をお願い致します。