「JAMPの視線」No.359(2026年11月18日配信)地域PEITは、地域銀行の何を変えるのか


少し唐突ですが、私は大黒摩季さんのファンです。中学3年生だった1994年の秋、4作目のオリジナルアルバム「永遠の夢に向かって」を購入して以来、30年以上聴き続けています。パワフルな歌声と背中を押してくれる楽曲はもちろん、しっとりとした前向きな曲も大好きです。ただ、年齢を重ねた今、楽曲にも増して惹かれるのは、過去の成功に安住せず、挑戦を続ける姿勢なのかもしれません。今年9月発売のアルバム「55 RED」ではラテンやフラメンコを取り入れ、インストアライブやクラブツアーなど活動の幅も広げています。実は先週も、そんな彼女の音楽にひそかに元気をもらう機会がありました。来年のデビュー35周年ツアーも今から楽しみです。ちなみに、私が地域金融機関との取り組みの中でも特に北海道に執心していることと、大黒摩季さんが札幌出身であることは、あまり関係ありません。
さて、11月13日のNIKKEI Financialで、地域銀行の不動産ファンド向け融資や、AI関連投融資を巡る金融リスクについての記事が掲載されていました。金利上昇や不動産価格の変動を見据え、審査・モニタリングの精度を高める必要があるのはもっともな指摘です。ただ、この記事から私が改めて考えたのは、地域銀行が持つ金融仲介能力を、融資残高の拡大とは異なる形で、どのような収益事業へと発展させられるのかということです。
NIKKEI Financialの記事で言及されている日銀の金融システムレポートによれば、2025年度末の地域銀行の不動産ファンド向け貸出残高のうち、他の大手行がアレンジした案件への融資が47.0%を占め、自行がアレンジした案件への融資は16.1%となっています(2026年7月調査の有効回答ベース)。他行が組成した案件への参加や域外融資には、収益機会の確保や融資先地域の分散という合理性があり、直ちに審査の甘さを意味するわけではありません。また、この数字だけで地域銀行全体の案件形成能力を評価することもできません。
しかし、他行が組成した投資機会に資金を供給する仕事と、自らの地域で案件を発掘・形成し、外部の資本を呼び込む仕事とでは、必要となる競争優位が異なります。後者では、地域企業との継続的な関係や、産業・事業に対する深い理解が独自の付加価値になり得ます。地域銀行の競争力を、自行でどれだけ資金を供給できるかだけでなく、どれだけ投資可能な案件を生み出し、他者の資本を動かせるかという尺度でも捉え直せないでしょうか。
銀行は伝統的に、案件発掘、信用審査、条件設計、融資実行、リスク保有、継続管理を一体で担い、その対価を貸出利ざやや関連手数料の中で回収してきました。もちろん、利ざやには資金調達費用、信用リスク、自己資本負担への見合いも含まれます。しかし、資金の出し手が外部投資家へ広がれば、資本を保有することと、情報を生産し案件を形成する仕事を分けて考える余地が生まれます。例えば、地域企業が新しい事業施設を整備する場合です。経営者を長年知っていても、それだけでは第三者は投資できません。将来の収入、契約、設備更新負担、損失リスクなどを外部から検証できる形に整理する必要があります。取引先の同意や適切な情報管理を前提に、地域の「知っている」を投資家の「判断できる」に変える仕事です。
では、ここでひとつ考えてみたいことがあります。地域銀行の法人営業担当者が有望な案件を発掘し、第三者投資家が検討できる状態へ整えた。しかし、銀行自身は融資を実行しなかった。このとき、その担当者は銀行にとって価値を生んだのでしょうか。その価値を収益事業にするには、まず銀行自身、あるいは適切なグループ会社が、提供した役務に対して正当な報酬を得られる必要があります。例えば、事業者向けの案件形成支援と、運用会社から委託される取得後の現地情報の提供では、依頼主も仕事の内容も異なります。誰が対価を支払い、誰が費用を負担するのか。法令上の業務範囲や利益相反管理を踏まえ、契約と責任を明確にしなければなりません。投資家のための独立した審査・投資判断は、さらに別の機能です。
そのうえで、案件形成に要する人件費や調査費用と収益を管理会計で把握し、担当者や部門の成果を評価する必要があります。融資額や資金調達の成立件数だけを追えば、不適切な案件まで成立させる誘因が生まれかねません。案件形成の品質、調査の合理性、独立した投資判断の尊重なども重要になります。金融仲介機能の分業とは、単に新しい手数料収入を加えることではありません。銀行が何を価値ある仕事と認識し、どこに経営資源を投じ、何を成果として評価するのかという、経営の仕組みそのものを問い直すことなのです。
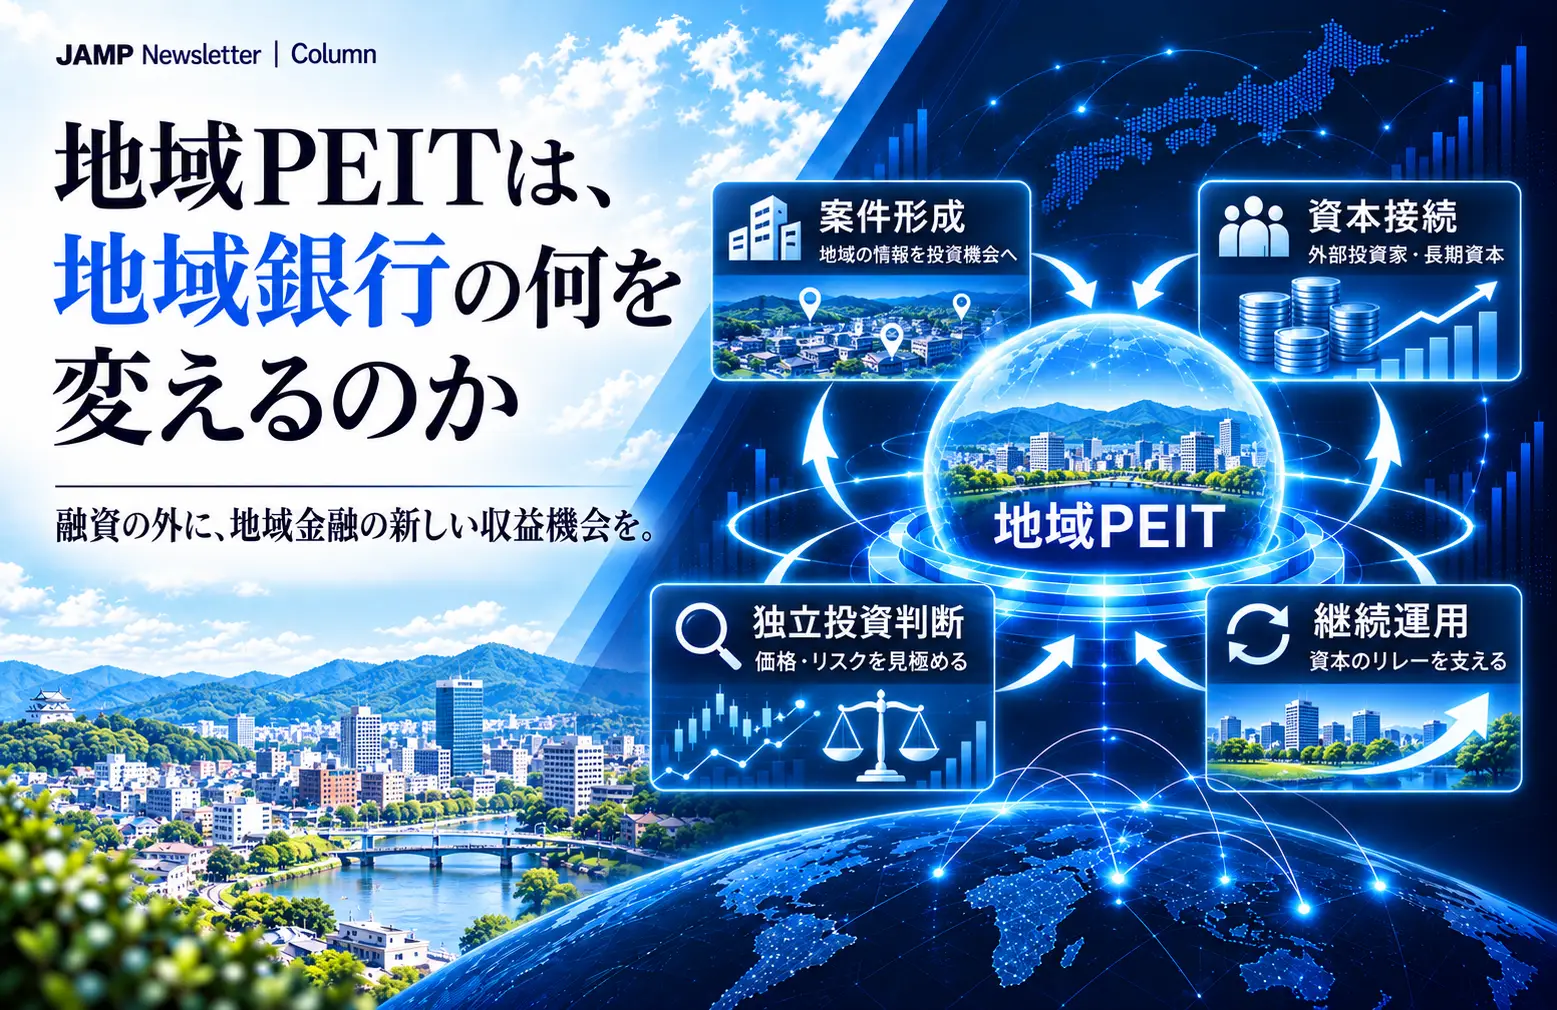
私たち日本資産運用基盤が北海道などで検討する地域PEIT構想は、こうした分業を継続的な投資運用事業として実装するひとつの試みです。地域銀行等の案件発掘・情報生産能力を起点に、事業者や専門家が案件の投資可能性を高め、資産運用会社が独立した投資判断を担う。投資方針に適合する場合には、PEITが事業会社や資産保有会社等に出資することを想定しています。開発段階では専門的な初期資本がリスクを引き受け、事業の成熟後に、双方の投資採算が合えば長期保有資本へ引き継ぐことも考えられます。一方、投資方針に適合すればPEITが当初から投資することもできます。
その際、地域での案件形成や事業運営支援と、専門的な投資判断、投資法人の運営・ガバナンス等の機能を分ける。地域銀行がすべての機能を自前で抱えるのではなく、各主体の責任を明確にしながら、専門性を持つ外部事業者とも連携し、それぞれが強みを持つ仕事に経営資源を集中する水平分業です。
もちろん、PEITが唯一の解ではありません。既存のファンド形態が合理的な案件もあり、投資法人の費用を控除しても投資家に十分なリターンが残らなければ成立しません。また、PEITの運用会社が報酬を得ることと、案件を発掘した銀行に収益が生まれることは別です。各主体の事業採算と投資家利益を同時に成立させられるかが、構想を持続的な事業へ変える条件になります。
ファンドが資産を保有しても、銀行がそのファンドに融資や保証、出資を行えば、リスクとの関係が消えるわけではありません。また、銀行が発掘した案件だからという理由で、PEITが取得すべきでもありません。価格やリスクが投資家の利益に合わなければ、運用会社が「買わない」と判断できる独立性が必要です。資本をリレーすることと、責任を曖昧にすることは、まったく別の話です。
地域PEITで実現したいのは、銀行の資産やリスクを別の器へ移すことではありません。地域の情報を投資可能な案件へ変え、適切な資本につなぎ、その後も専門的な運用・管理を継続する。その仕事に対する報酬と責任を、各主体の役割に応じて設計することです。仮に地域PEITがいくつ立ち上がっても、地域銀行が案件形成の価値を自らの収益や事業成果として捉えられず、人材や経営資源を振り向けられなければ、地域金融の事業構造は変わりません。
問われるのは、新しい金融商品を扱うかどうかではありません。地域で投資機会を生み出す能力を、融資の実行に必ずしも依存しない、持続可能な収益事業へ育てられるか。地域銀行が何を競争優位と捉え、何に人材を配置し、何を成果として評価するのか。地域PEIT構想を、その経営の物差しを変え、金融仲介の新しい分業構造を実現するための具体的な挑戦にしていきたいと考えています。
地域PEIT構想については、これまでも本メルマガで継続的に取り上げてきました。地域銀行の情報生産能力を第三者資本につなぐという問題意識から始まり、資本循環の仕組み、継続的な投資運用事業としての成立条件、北海道での具体化の可能性へと議論を重ねています。今回のコラムは、そこからさらに一歩進んで、地域銀行自身の収益構造や経営の仕組みに焦点を当てたものです。ご関心のある方は、以下の過去コラムも併せてご笑覧いただければ幸いです。
No.346(8月19日) 「銀行の目利きは、誰の資本を動かすのか」
地域銀行の情報生産能力と金融仲介機能の水平分業について
No.347(8月25日) 「地域銀行は、資本をどうリレーするのか」
案件の成熟度に応じた資本の引継ぎと、地域銀行の新たな収益機会について
No.351(9月23日) 「『資本のリレー』を地域金融の事業にする」
地域PEITを継続的な投資運用事業として成立させるための条件について
No.354(10月14日) 「所信表明演説にみる北海道PEITの可能性」
北海道における成長投資の機会と、地域PEITが果たし得る役割について
■ 地域銀行の競争力は、「どれだけ貸すか」だけでなく「どれだけ投資機会をつくれるか」 ■ 案件形成の事業化には「収益と成果」の設計が欠かせない。 ■ 地域PEITは、金融仲介の機能を分け、それぞれの強みを事業化する一つの手段である。 |
日本資産運用基盤グループでは、事業拡大に伴い一緒に働くメンバーを募集しています。弊社にご興味のある方、ぜひ働きたいという方はこちらからお申し込みください。
まずはお話だけでも、という方も大歓迎です!
代表の大原とのカジュアル面談でもいいかな、という方ももっとウェルカムです!!
【地銀の不動産融資・AIブーム変調、日銀が注視: NIKKEI Financial】
大原のコメント→
地銀の不動産ファンド向け融資の47%が大手行の組成案件への参加という数字は、地域金融機関の比較優位について考えさせられます。もちろん、域外融資や協調融資には合理性があります。ただ、地域銀行が自ら情報を生産しにくい領域でリスクを引き受ける一方、地元企業や地域プロジェクトについて蓄積してきた情報や知見を、十分に事業価値へ転換できていないとすれば、金融仲介のあり方を見直す余地があるのではないでしょうか。
私たち・日本資産運用基盤が北海道などで進めている「地域PEIT構想」(PEIT=未公開株等対象投資法人)も、まさにこうした問題意識に基づく取り組みです。地域銀行等が持つ案件発掘・情報生産能力を起点に、案件の成熟度やリスク特性に応じて開発資本とPEIT等の長期保有資本を使い分け、地域内外の投資家につなぐ。さらに投資資金の回収・再投資を通じて、持続的な「Capital Relay(資本のリレー)」を実現することを目指しています。
目指すのは銀行融資を地域PEITに置き換えることでも、銀行のリスクを投資家に移し替えることでもありません。独立した投資判断と適切なリスク分担のもと、地域銀行の強みをバランスシートの外にも広げることです。地域金融の次の可能性は、融資残高の拡大だけでなく、こうした新しい資本循環の設計にあると考えています。
https://newspicks.com/user/121187/?ref=user_121187&sidepeek=news_17898346
【マイクロソフト障害、市場ではFAX活用 投信で基準価格公表に遅れも - 日本経済新聞】
大原のコメント→
今回の障害を「金融機関のシステム対策が不十分だった」とだけ捉えるのは、少し違うように思います。クラウドや共通サービスの利用は、金融機関が個別に抱えていたシステムの固定費や運営負担を減らし、業務の効率化を進めてきました。今回の問題は、その合理的な選択の裏側にあります。
個々の金融機関に分散していた業務基盤を共通サービスへ集約すると、コストは下がる一方、障害リスクは市場全体で同時に顕在化し得るものへ変わります。しかも、取引確認、資金決済、基準価額算出などの業務は複数の主体をまたぐため、一社の代替手段だけでは十分とは限りません。
問われるのは、クラウドか自前システムかという二者択一ではなく、効率化によって生じた共通の依存関係を、誰が把握し、誰が非常時の業務継続を担保するのかということです。金融市場のインフラを考える際には、平時の単位コストだけでなく、障害時の機能のつながりまで設計する必要があると思います。
https://newspicks.com/user/121187/?ref=user_121187&sidepeek=news_17911818
【大手銀行5グループ:大手4行が最高益 利上げで利息収入増 9月中間 | 毎日新聞】
大原のコメント→
大手銀行の好決算は、金利のある世界が戻ってきたことの恩恵として理解できます。貸出金利の上昇が収益に寄与するのは自然ですし、企業の資金需要や手数料ビジネスの成長も無視できません。
ただ、銀行の利益構造を考えるとき、資産側の貸出金利だけでなく、負債側の預金に注目する必要があると思います。市場金利が上がるほど、預金者には国債や運用商品などの選択肢が広がります。預金金利をどこまで引き上げずに安定的な調達基盤を維持できるかは、今後の収益力を左右する重要な要素になります。
そう考えると、預金口座、給与振込、決済、企業の資金管理といった日常的な顧客接点の意味も変わります。単なるサービスの利用頻度ではなく、銀行の負債調達基盤を支える経済的な価値があるからです。金利上昇局面の銀行の競争力は、どれだけ高い金利で貸せるかだけでなく、どれだけ選ばれる預金基盤を維持できるかという観点からも評価したいところです。
https://newspicks.com/user/121187/?id=121187&ref=user_121187&sidepeek=news_17911820
【旧村上ファンド系、サンケイREのTOB期間延長】
大原のコメント→
投資法人の上場は投資家に投資口の売買機会を提供しますが、それ自体が当該投資法人の継続的な資本調達能力を保証するわけではありません。市場での評価が低迷すれば、増資による追加取得も難しくなる。保有資産の価値と、それを保有する投資法人が市場から資本を呼び込む能力は、必ずしも一致しないのです。
これは、私たちが検討している地域PEIT構想にも通じる問題です。未公開企業等への投資では資産評価や換金可能性がさらに難しく、運用会社の資産拡大インセンティブと投資主の利益をどう一致させるかも問われます。投資法人を組成し、将来上場できたとしても、それだけで持続的な「資本のリレー」が完成するわけではありません。
長期資本の受け皿に求められるのは、器の永続性だけではなく、投資家から選ばれ続けるだけの資本効率とガバナンスなのだと思います。
https://newspicks.com/user/121187/?id=121187&ref=user_121187&sidepeek=news_17911834
【9月末基準の窓販ファンド平均保有期間は5.55年、過去10年で最長【ニッキン投信情報】】
長澤のコメント→
銀行や信金等で取り扱いがある窓販投資信託1,691本の平均保有期間(理論値)が5.55年と、過去10年で最長を更新したとのことです。歴史を振り返ると、金融庁が投資信託の「回転売買」を問題視してモニタリングを強化した2013年度末当時、投信全体の平均保有期間はわずか2.0年でした。金融庁が「顧客本位の業務運営に関する原則」を公表した2017年3月から、来年でちょうど10年の節目を迎えます。この間、金融機関の「手数料稼ぎの短期売買推奨」から「中長期的な資産形成サポート」への販売態勢のシフト、そして新NISAの普及に伴う一般投資家の「長期・積立・分散」に対する意識のパラダイムシフトが、数字となって如実に現れたと感じています。単なる一過性の制度ブームに終わらせず、顧客のライフプランに寄り添う「ゴールベースの資産管理・運用」が金融インフラとしてさらに定着していくことを期待したいと思います。
https://newspicks.com/user/6551307/?ref=user_6551307&sidepeek=news_17873700
【長期投資のはずが…NISA積み立て、20代の取り崩し率2倍に 結婚や転勤で「資金足りない」 - 日本経済新聞】
長澤のコメント→
新NISAの普及でSNSでは「オルカン一括投資」や「限度額いっぱいの積立」がもてはやされがちですが、一方、NISA貧乏という言葉が出てきたようにライフプランやリスク許容度を無視した『実力以上の投資』がいかに危険かを表しています。結婚や転勤などのライフイベントに直面した際、手元資金が枯渇して不本意な売却(中には底値での損切り)を迫られる。これでは本末転倒です。
本来、投資は「目的(ゴール)」と「生活防衛資金」の確保があって初めて成り立つもの。顧客に対して単に商品や非課税枠のメリットを伝えるだけでなく、個別のライフプランに寄り添う「ゴールベースのアプローチ」こそが、今金融機関やアドバイザーに求められている「顧客本位」ではないかと思われます。
https://newspicks.com/user/6551307/?id=6551307&ref=user_6551307&sidepeek=news_17900096
■メールマガジン登録
毎週水曜日22時にJAMPメールマガジン「JAMPの視線」を発信しています。
ご興味のある方は是非こちらから登録をお願い致します。