「JAMPの視線」No.354(2026年10月14日配信)所信表明演説にみる北海道PEITの可能性


先日、妻のママ友からご縁をいただき、小学6年生の長男と小学1年生の次男がそろってラジオデビューすることになりました。KBS京都ラジオ「笑福亭晃瓶のほっかほかラジオ」の「あんなー そんでなー きいてーな」というコーナーで、次男が10月15日(木)、長男が10月21日(水)の7時40分頃から8時頃に電話出演し、それぞれ最近はまっていることをお話しする予定です。私も少しだけ出演するようなので、家族そろってのラジオデビューになりそうです。radikoでも聴けるとのことですので、お時間のある方はぜひ聴いてみてください。
さて、10月5日の高市総理の所信表明演説では、「日本成長戦略」と「地域未来戦略」を両輪に、政府が大規模かつ長期、予見可能性の高い財政支出によって国内投資を促す方針が示されました。地域の産業クラスター形成に対して今後5年間の支援方針を示し、来春までに国の支援によって実現するプロジェクトをまとめた「国内投資マップ」を公表するという構想も、その一環です。
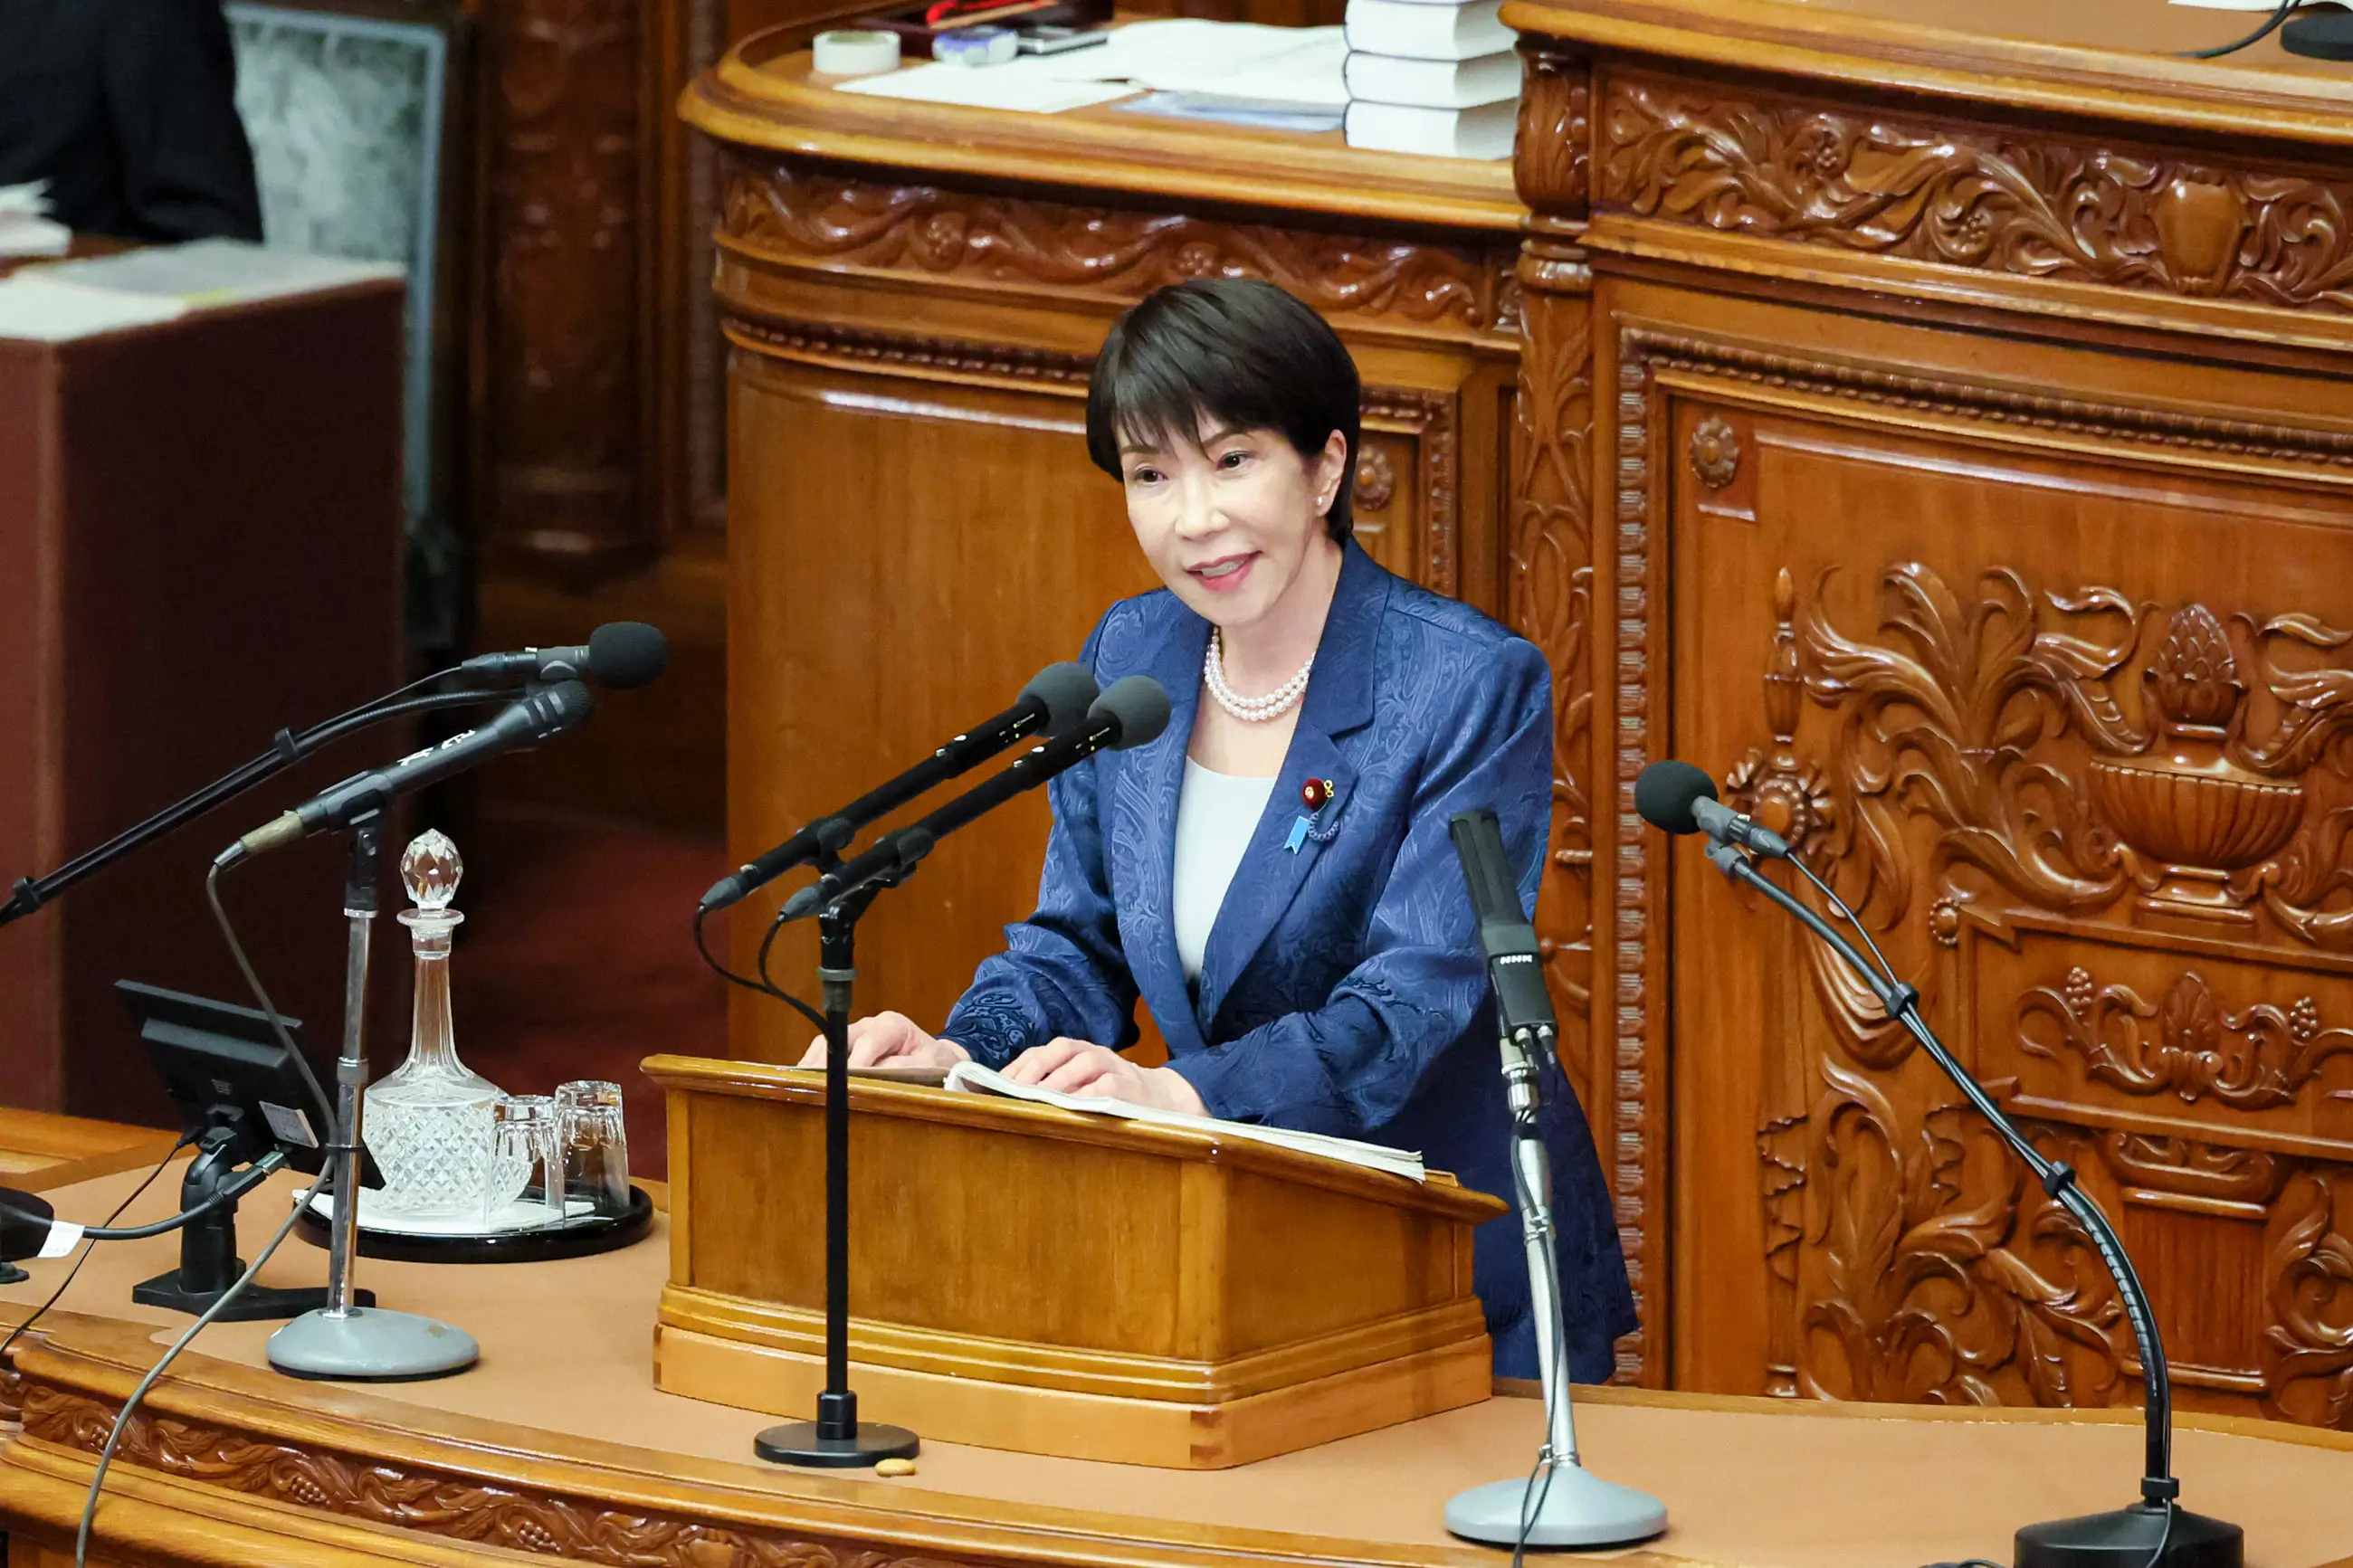 出展:「第222回国会における高市内閣総理大臣所信表明演説」(首相官邸ホームページ)(https://www.kantei.go.jp/jp/105/statement/2026/1005shoshinhyomei.html)
北海道では、再生可能エネルギー、蓄電設備、データセンター、半導体関連産業など、多様な投資機会の拡大が期待されています。しかし、政策的に重要なプロジェクトであることと、投資家が適正な価格で取得できる資産であることは同じではありません。
例えば蓄電設備では、開発段階の系統接続や建設費だけでなく、稼働後の電力市場価格や設備劣化が収益を左右します。データセンター関連施設でも、長期利用契約の有無、契約相手の信用力、設備更新負担などによって投資価値は大きく異なります。半導体産業の集積が進むからといって、その周辺に生まれる事業がすべて長期投資に適するわけでもありません。
国内投資マップは、地域で生まれる事業機会を可視化する重要な手掛かりとなるでしょう。しかし投資家が判断するのは、プロジェクトの所在地や政策的重要性だけではなく、将来のキャッシュフロー、残存リスク、取得する権利、そして価格です。政策が投資機会を生み出しても、それだけでは投資可能な資産は生まれません。 この間を埋める金融仲介機能が必要になります。
北海道では既に、スパークス札幌・北海道GXファンドが組成され、再生可能エネルギー、蓄電所、水素、データセンターなどの道内GXプロジェクトへの投資を進めています。したがって、北海道PEIT構想を考えるのであれば、まず既存のGXファンドや銀行融資、プロジェクトファイナンスなどでは足りないのかという問いを考える必要があります。
開発段階のリスクを取る資本と、稼働後のキャッシュフローを長期的に受け取る資本では、求めるリターンや投資期間が異なる場合があります。前者が保有する事業を、後者が独立した判断と適正な価格で引き継げれば、初期投資家は回収資金を次のプロジェクトへ再投資できます。ただし、既存GXファンドの投資先がPEITへ移ることを前提とするものではありません。そのまま保有した方が合理的な資産も当然あります。
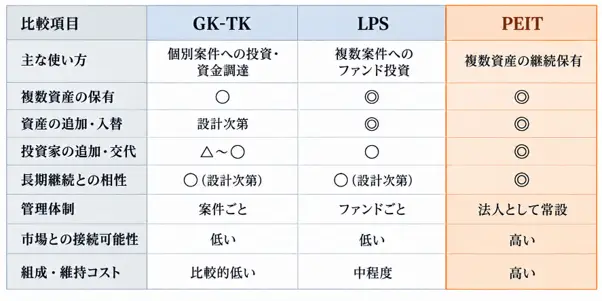
また、個別案件への資金供給だけであれば、GK-TK、LPS、銀行融資、プロジェクトファイナンスの方が合理的なケースも多いでしょう。資産の入替えや再投資ができること自体も、PEITに固有の機能ではありません。
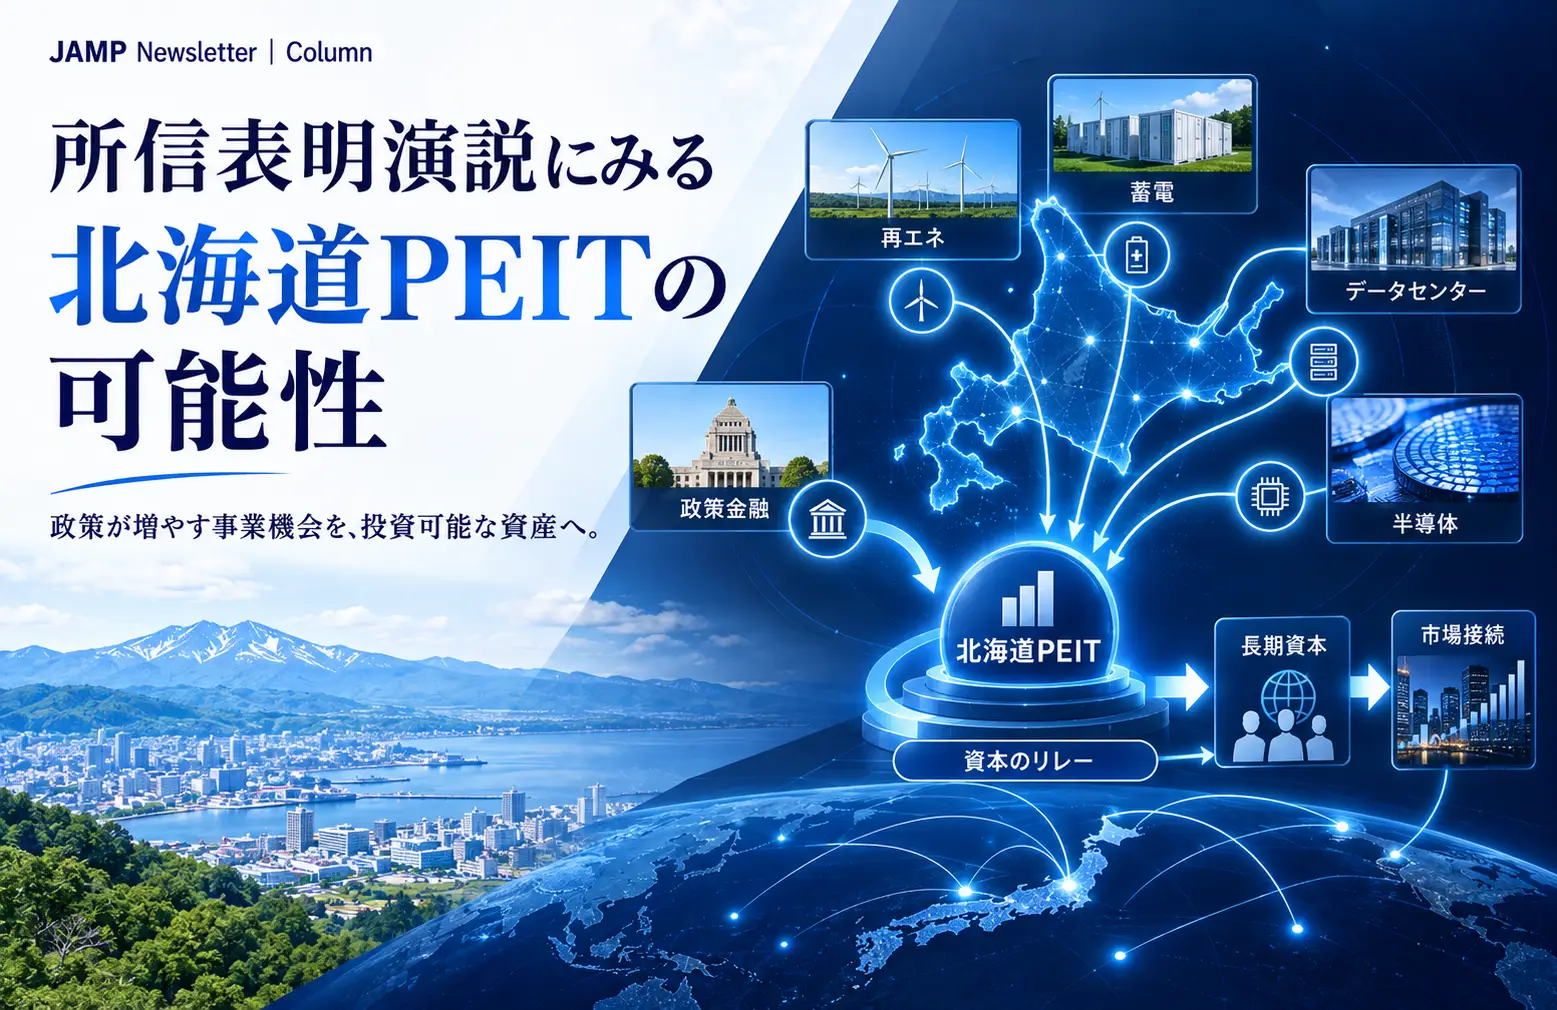
それでも地域PEITを検討する意味があるのは、ひとつの案件ではなく、地域そのものに継続的な資本の受け皿を残そうとする場合です。 同一の投資法人に複数の投資適格資産を蓄積してポートフォリオとして管理し、資産を継続保有しながら、政策金融や地域金融機関を含む初期投資家から、保険会社等の長期機関投資家、さらに条件が整えば市場の投資家へと、資本の担い手を広げていく。
つまり、PEITの追加的な価値は単なる「資産の入替え」ではなく、個々の案件ごとの資金調達を、地域に恒常的に残るポートフォリオと資本市場へつなげていけることにあります。GK-TKやLPSが、個別案件への投資や一定期間の投資戦略を実行するための優れた器だとすれば、地域PEITは、地域で繰り返し生まれる投資機会を受け止め続ける「資本の駅」として設計することに意味があります。
もっとも、PEITを使えば資産や投資家が集まるわけではなく、必ずしも市場接続が約束されているものでもありません。現在の東証ベンチャーファンド市場にも、未公開株等投資比率、投資主数、投資口数、集中投資制限、評価体制等について具体的な上場基準があります。北海道PEITを将来札幌証券取引所等の市場へ接続したいという私の個人的な構想についても、実現するためには、札幌証券取引所や当局、その他の関係者の方々に、制度、投資家需要、継続的な価格形成等の課題を新たに検討いただく必要があり、当然ながら私が勝手に夢見るほど簡単ではないのは言うまでもありません。また、取引所への上場という形での市場接続は目的ではなく選択肢であり、非上場の段階でも成立する投資採算と運用体制が前提です。
ここで興味深いのが政策金融の役割です。日本政策投資銀行(DBJ)は2026年3月、特定投資業務を活用してスパークス札幌・北海道GXファンドへ出資し、脱炭素化支援機構(JICN)も同ファンドへ出資しています。DBJには東京メトロプライベートリート投資法人への出資実績もあります。
これらの事例は、政策金融が民間の投資ビークル形成に関与し得ることを示します。ただし、GXファンドや私募REITへの出資実績があるからといって、地域PEITへの出資が認められるとは限りません。個別の投資適格性や収益性に加え、なぜ民間資本だけでは十分に供給されないのか、政策金融の参加によって民間資金がどの程度誘発されるのか、そして将来どのように資本を回収するのかという判断が必要になります。
その前提で、政策金融が新しい地域PEITの初期投資家基盤の形成に参加する可能性は検討に値します。新しいビークルにはトラックレコードがなく、民間投資家が参加をためらうことがあります。政策金融が独立した審査と投資採算の下で参加し、資産取得と運用実績を積み上げる時間を確保できれば、その後に民間投資家が判断するための情報を蓄積できます。
DBJの特定投資業務は、国からの産投出資を一部活用し、民間による成長資金の供給を促す制度です。DBJによれば、2026年3月末までに累計1兆5,627億円の投融資を決定し、10兆8,102億円の民間投融資を誘発しています。投資回収も累計72件に達し、特定投資業務全体では累計黒字を確保しています。JICNについても、民間事業者等から原則として自らの出資額以上の出資を得ること、収益性、将来の資金回収可能性などが支援判断の要件とされています。
つまり、ここで私が述べたいのは、政策金融に初期の損失を負担してもらって、地域PEITを立ち上げようという話ではありません。政策金融にもリターンと資金回収の規律があり、その参加が投資価値を保証するものでもありません。それでも、政策資本の役割を地域への資金供給だけでなく、民間資本が参加できる初期市場の形成に寄与するものとして捉える余地はあると思います。プロジェクトだけでなく、投資家基盤そのものも、政策金融を含む初期投資家から、より広い民間投資家へリレーしていくという発想です。
最後に残るのは、関係者それぞれの採算です。地域金融機関には、案件形成や情報生産に見合う収益機会が必要です。資産運用会社は独立して調査・評価し、価格が合わなければ取得を見送る責任を負います。プロジェクトのスポンサーには、資産売却によって投下資本を回収し、次の投資へ振り向ける合理性が必要です。長期投資家には、「北海道だから」という理由ではなく、取得価格、費用、地域集中リスクを踏まえた十分なリスク調整後リターンが求められます。
初期投資家が望む売却価格と、長期投資家が受け入れられる価格が一致する保証はありません。地域金融機関や既存ファンドとの関係が深い案件ほど、独立した評価と利益相反管理も重要になります。また、投資法人には評価、監査、一般事務、ガバナンス等の固定費がかかり、十分な運用資産規模を確保できなければ、個々の投資先に収益性があっても、ビークルとして成立しない可能性があります。
だからこそ、いきなりPEITという器の着手に取り掛かるのではなく、具体的に投資対象案件となり得る候補のプロジェクトを用いて、誰がどのリスクを取り、何によってそのリスクが低下し、誰がどの価格で引き継ぎ、各主体がどの業務から収益を得るのか、そして地域PEITの投資家はどれくらいのリスク調整後リターンを期待できるのか等を検証するところから始める必要があります。その過程でLPSやGK-TKなど他の手法の方が合理的だと分かれば、そちらを選ぶべきでしょう。
今回の所信表明演説が示したのは、地域で新しいプロジェクトを生み出す政策の方向性です。その先に必要なのは、政策によって生まれた機会を投資可能な資産へ変換し、異なる投資家へ引き継いでいく金融仲介機能・市場機能です。問われているのは、政策が生み出す事業機会を、誰の責任と採算によって持続的な資本循環へ変えていくのかということです。政府の成長投資方針が明確に示されたいま、北海道PEITをはじめとする地域PEIT構想も、その問いに対する有力な選択肢の一つとして、本当に成立する条件を具体的な投資候補案件から検証する段階に来ているのだと思います。
■ 政策が投資機会を生んでも、それだけでは「投資可能な資産」にはならない。 ■ 北海道PEITの可能性は、開発資本と長期資本をつなぐ仕組みにある。 ■ 資本のリレーを成立させるには、政策性だけでなく、関係者それぞれの採算が必要である。 |
日本資産運用基盤グループでは、事業拡大に伴い一緒に働くメンバーを募集しています。弊社にご興味のある方、ぜひ働きたいという方はこちらからお申し込みください。
まずはお話だけでも、という方も大歓迎です!
代表の大原とのカジュアル面談でもいいかな、という方ももっとウェルカムです!!
【ロビンフッドはAIに夜通し株を売買させるという。勝算は高まるのか】
大原のコメント→
Robinhoodでは、一定の制御の下で生成AIが顧客に代わって発注でき、最終的な取引責任は顧客自身とされています。ここまで来ると論点は生成AIの予測精度ではなく、金融サービスの責任分界ではないでしょうか。
助言、判断、執行を人ではなくソフトウェアが連続して担うとき、誰が何をコントロールし、どこに説明・監督・責任を置くのか。「生成AIで取引が便利になる」より、金融仲介の機能配置そのものが変わり始めたニュースであるように感じます。
https://newspicks.com/user/121187/?ref=user_121187&sidepeek=news_17656560
【野村の日経300連動ETF、基準価額を5%以上下回る状態が7営業日連続】
大原のコメント→
ETFの商品性は運用ポートフォリオだけでなく、設定・交換、裁定参加者、マーケットメイク、流動性といった「市場の配管」まで含めて成立するものです。上場は商品の完成ではなく、二次市場が機能して初めてETFが完成する、と捉える方が実態に近いと改めて感じます。
https://newspicks.com/user/121187/?id=121187&ref=user_121187&sidepeek=news_17656562
【リテール営業担当者数、金融機関の4割が「増やす」 ファンド情報調査 - 日本経済新聞】
長澤のコメント→
金利のある世界の到来と、新NISAの定着などに伴う個人投資家の資産形成ニーズの高まりを背景に、多くの金融機関がリテール部門の体制強化に舵を切っています。顧客接点を拡充することは、目先のビジネス機会を確実に取り込むための極めて迅速かつ妥当な意思決定と言えます。
しかし、一過性の需要獲得にとどまらず、持続的な競争優位性を築くためには、以下の二つの視点が不可欠と思われます。
第一に、「量」の確保と並行した「質(高度専門性)」の引き上げです。単なる商品提案にとどまらず、顧客の人生に寄り添う「ゴールベースのアプローチ」ができるアドバイザーをどう育成するか、その教育体系の再構築が急務かと思われます。
第二に、経営陣によるリテール部門の「キャリアグランドデザイン(中長期のキャリアパス)」の明示です。営業人員を増やす一方で、行員等が「リテール業務の先にある自身の成長や未来の姿」を描けなければ、組織のモチベーション低下や、専門人材の外部流出を招きかねません。リテールで培った顧客理解とアドバイザリー能力が、将来的にどのような管理職登用やキャリアステップ(企画、富裕層ビジネス、経営幹部など)に繋がるのか。経営陣が確固たるキャリアプランを示し、組織全体に熱量をもたらすことが、最終的な生産性の向上、そして顧客への提供価値の最大化に資すると思われます。
https://newspicks.com/user/6551307/?ref=user_6551307&sidepeek=news_17663996
■メールマガジン登録
毎週水曜日22時にJAMPメールマガジン「JAMPの視線」を発信しています。
ご興味のある方は是非こちらから登録をお願い致します。