「JAMPの視線」No.358(2026年11月11日配信)資産運用に保険を加える本当の意


ピアノを習っている小学6年生の長男のために購入した電子ピアノが届き、小学1年生の次男も一緒に大はしゃぎで練習しています。この話をクラリネットの先生にすると、ピアノの練習はクラリネットにも役立つとのことで、私の先生はピアノも教えられるため、今月から月2回の個人レッスンのうち1回をピアノにあてることになりました。子どものために買ったはずが、父親の習い事まで増えてしまいましたが、週末しか練習できないクラリネットと違い、ヘッドホンを使えば平日夜も練習できるのはありがたいところです。来年はクラリネットとピアノのどちらか、できれば両方で発表会に出ることを目標に頑張ります。
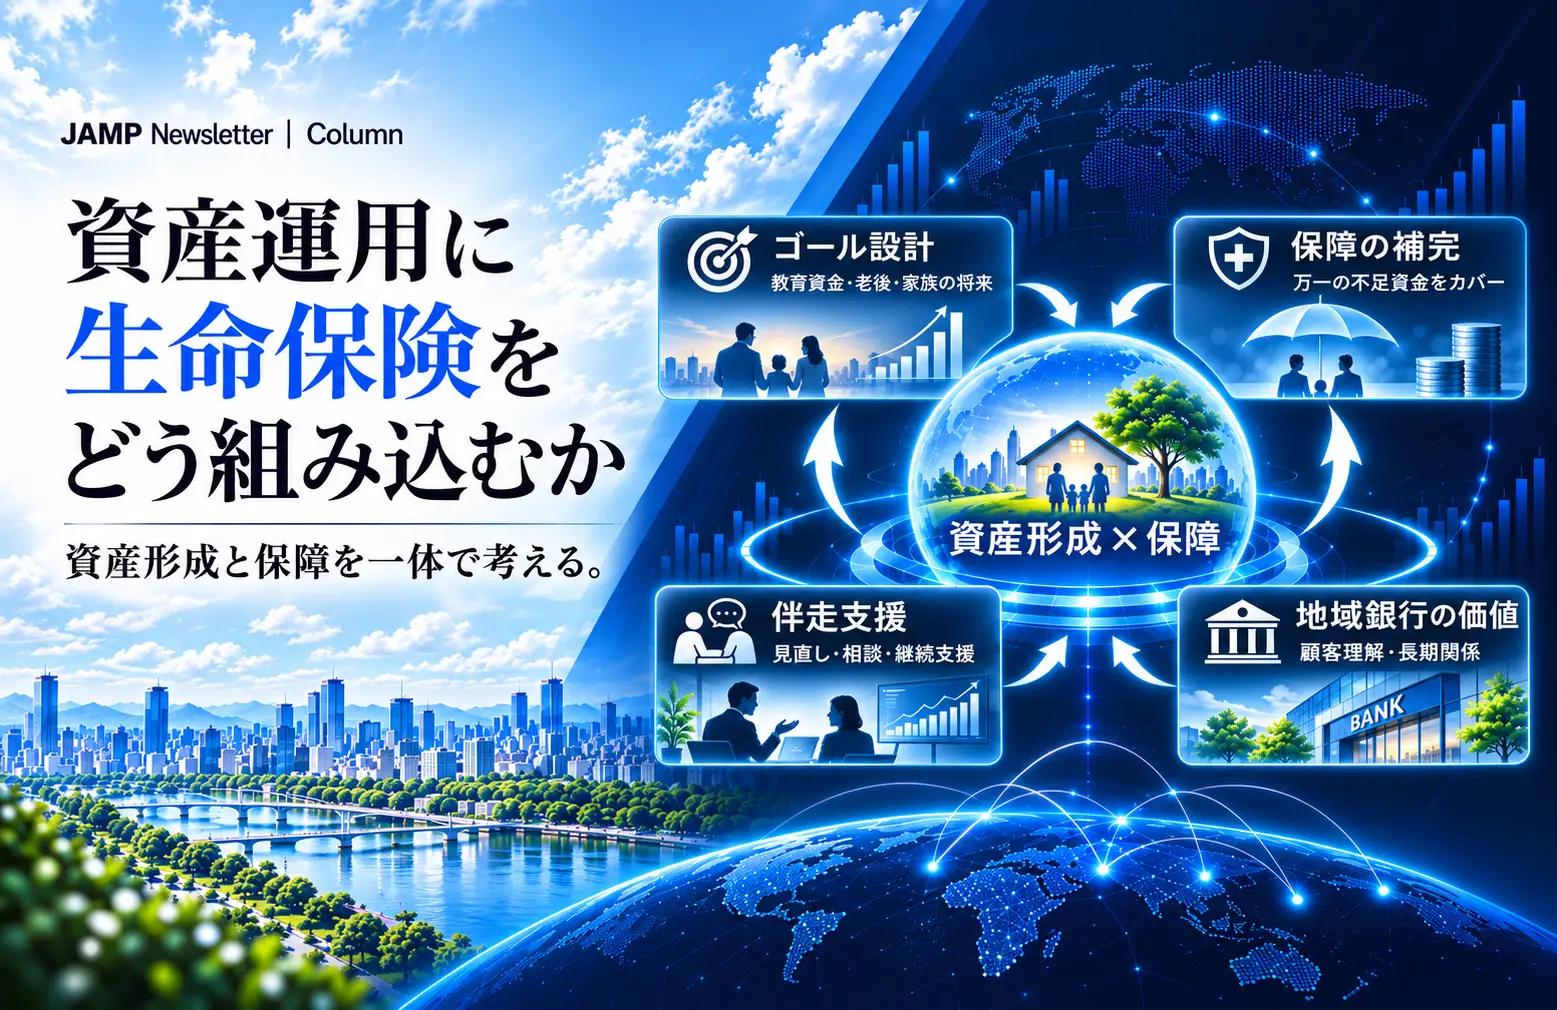
さて、資産運用サービスに生命保険を組み合わせると聞くと、金融機関の取扱商品が増え、保険の販売機会が広がる話だと受け取られるかもしれません。しかし、私が今回考えたいのは商品の品揃えではなく、資産運用が本当にお客様とご家族の「将来に備える」サービスになっているのかという問題です。資産運用と保険は別々の金融機能ですが、それを利用するお客様の生活まで分かれているわけではありません。
私は以前から、投資で収益を追求することと、将来に必要な資金を備えるために資産運用を行うことは、サービスの目的として区別すべきだと申し上げています。例えば子どもの教育資金を準備する場合、目標金額と必要な時期から逆算し、現在の資産や毎月の積立額、取れるリスクを組み合わせて計画を立てます。ただ、その計画は多くの場合、これからも積立を続けられることを前提にしています。資金を積み立てるための家庭の大黒柱が途中で亡くなれば、資産運用が想定どおり進んでいても、将来拠出されるはずだった資金は入ってきません。
口座にある資産の値動きを管理することと、ご家族の生活設計が成り立つ条件を整えることは、同じではないのです。投資一任運用契約の締結主体は一人でも、その資産運用計画で支えようとしているのはご家族全員の将来です。だからこそ、保険を資産運用とは別の話として扱うのではなく、誰の、いつの、どのような生活に備えるのかという共通のゴールから考える必要があります。
この点は、以前の本メルマガでも「資産運用×保険」として取り上げました。例えば、10年後に子どもの教育資金として一定の金額を用意したいというお客様には、目標金額と現在の資産を確認し、毎月の積立と運用によって必要な資金を準備する計画を立てます。しかし、その計画は、必要な時期まで積立を続けられることを前提にしています。仮に途中で積立を担う方が亡くなれば、運用自体は順調でも、その後の積立が途絶えることで目標金額に届かなくなる可能性があります。そこで、万一の時点で形成されていると見込まれる資産と、将来必要な目標金額との差額を基礎に保障を考え、資産形成が進むにつれて必要な保障額も変化するように設計する。つまり、資産運用と生命保険を別々の商品として提案するのではなく、ひとつのゴールの達成を支える補完的な金融機能として組み合わせるという考え方です。
当社・日本資産運用基盤が10月28日にT&Dフィナンシャル生命と発表した、GBASsへの生命保険オプションの提供準備も、この問題意識に基づくものです。公表した仕組みは、当社を保険契約者とする団体保険を用い、目標金額と想定される運用資産額との差額を保障し、保険金額が毎年逓減していくものです。死亡・所定の高度障害に備えるものであり、市場の価格変動や運用成果を保障するものではありません。運用に伴うリスクと、万一の際に積立を続けられなくなるリスクを切り分け、異なる機能で備えようとしています。
地域銀行等のアドバイザー機関にとっての意義も、保険の販売機会が増えるということではありません。ゴールベース型資産運用サービスの提案のためのカウンセリングでは、家族構成、将来の支出、収入や資産について理解を深めます。その対話を資産運用計画の提案で終えず、万一の際にもそのご家族全員のための資産運用が成り立つかという相談へつなげられれば、顧客理解をより広い支援に生かせます。教育費や働き方が変わった際にも、資産運用計画と保障の必要性を併せて見直す理由が生まれます。お客様が金融機関に相談し続ける理由を、相場や新商品の話題以外につくれるのです。
これは、金融機関の事業としても意味があります。こうした支援が選ばれ続ければ、長期の顧客関係を通じて運用残高に応じた収益を積み上げ、その収益を継続支援に充てるモデルを強められます。ただし、面談や研修、情報管理には費用がかかり、機能を追加すれば自動的に採算が改善するわけではありません。今回は、当社GBASs事業パートナーであるQUICKが提供する既存のフロントソリューション上でのカウンセリングを通じた提案・提供を想定しているのも、運用と保障を別々の営業活動にするのではなく、ひとつの生活設計を支える業務としてつなぐうえで意味があります。
もっとも、カウンセリングを一体化することと、責任をひとつにまとめることは違います。投資一任運用を担う金融機関、保険を引き受ける保険会社、ゴールの設定や見直しを支えるアドバイザー機関では、役割も責任も異なります。共通基盤はそれらをつなぐためのものであり、必要な説明や手続きを省略するためのものではありません。また、保険の販売件数だけを追えば、既存の保障で足りる方に追加加入を勧めない判断は評価されにくくなります。運用残高だけを追えば、生活上必要な資金を取り崩すアドバイスにも消極的になりかねません。統合すべきは相談の場だけでなく、その相談を評価する経営の物差しでもあるのです。
私は、金融機関が対価を得るべき仕事を、金融商品・サービスの選定や販売だけに限定したくありません。お客様の生活や家族の状況が変化するたびに、将来のゴールを確認し、資産形成の進捗や必要な保障を見直しながら、長期にわたって伴走する。そうした支援がお客様に選ばれ、そこで得られる収益を人材育成やサービスの高度化に再投資できることに、地域金融機関の資産運用ビジネスの大きな可能性があると考えています。今回の生命保険機能の拡充も、単に取り扱う金融商品を増やすためではなく、地域銀行等のアドバイザー機関が、お客様の資産だけでなく、ご家族の将来までを見据えて相談に応えられるようにするための取り組みです。地域銀行がお客様にとって、金融商品を購入するときに訪れる場所から、人生のさまざまな節目で将来について相談できる存在へと進化していく。私たちは今回の機能拡充をその新たな一歩と位置づけ、パートナー金融機関の皆さまとともに、そんな資産運用サービスの姿を実現していきたいと考えています。
■ 資産運用と保険は、異なる金融機能として「同じゴール」を支える。 ■ 地域銀行の役割は、商品を提案するだけでなく「家族の将来に伴走すること」へ広げられる。 ■ 統合すべきは商品・サービスではなく、「支援の設計」とその評価軸である。 |
日本資産運用基盤グループでは、事業拡大に伴い一緒に働くメンバーを募集しています。弊社にご興味のある方、ぜひ働きたいという方はこちらからお申し込みください。
まずはお話だけでも、という方も大歓迎です!
代表の大原とのカジュアル面談でもいいかな、という方ももっとウェルカムです!!
【三井住友信託、アニメ制作ファンド設立へ 100億円規模視野に】
大原のコメント→
日本に魅力的なコンテンツや知的財産があることと、それらが機関投資家にとって投資可能な資産になることは、まったく別の話です。個々の作品の事業性をどう評価し、IPに関する権利や将来収益をどう整理し、制作費の超過や興行・配信収入の変動リスクを誰が負担するのか。さらには投資家への収益分配や出口まで設計しなければ、単に資金を集めるだけでは持続可能な投資市場にはなりません。
注目したいのは、金融機関が新しい成長産業に資金を提供すること以上に、コンテンツの創出能力と金融仲介機能を組み合わせ、従来は投資しにくかった事業を投資可能な資産へ変換しようとしている点です。日本の資産運用立国に必要な機能の一つだと思います。
https://newspicks.com/user/121187/?ref=user_121187&sidepeek=news_17825452
【日銀がETF売却加速、完了まで112年→43年 市場は「吸収可能」の見方】
大原のコメント→
日銀のETF売却加速については、年間の売却額や株式市場全体の売買代金に占める割合から、市場への影響を評価することがまず重要だと思います。今回のペースも、市場への影響を抑えることが意識されています。
ただ、ETF市場の構造から考えると、もう一つ注目したい点があります。ETFの売却は、そのまま個別株式の売却を意味するわけではありません。取引所でETFを買い受ける投資家、流動性を供給する市場参加者、必要に応じてETFと現物株の裁定を行う主体など、複数の機能を通じて市場へ吸収されます。
したがって、市場への影響を考えるうえでは、売却総額だけでなく、どの商品をどのように売却し、そのリスクを誰が一時的に引き受け、どの程度の価格変動で吸収できるかという市場の機能にも目を向けたいところです。これはETF市場の成熟度を考えるうえでも重要な論点だと思います。
https://newspicks.com/user/121187/?id=121187&ref=user_121187&sidepeek=news_17825476
【マイクロニティ、「企業価値担保権」で静岡銀行から5億円を調達】
大原のコメント→
不動産担保であれば担保物件の評価や処分可能性が重要になりますが、事業価値に着目した融資では、将来キャッシュフローを生み出す仕組みや経営者の能力、顧客基盤、事業継続性を理解し、その変化を融資期間中も把握し続ける必要があります。担保権を設定できることと、適切な与信判断や債権管理ができることは別問題です。
地域金融機関が長年蓄積してきた企業情報や経営者との関係は、まさにこうした場面で生きるはずです。新制度の意義は担保の選択肢が増えることだけでなく、銀行が持つ情報生産力を、より多様な企業金融へつなげられる可能性にあると考えています。
https://newspicks.com/user/121187/?id=121187&ref=user_121187&sidepeek=news_17825478
【ステーブルコインの100万円上限、金融庁研究会で議論 全銀協は慎重】
大原のコメント→
デジタル技術によって送金や資産移転の処理コストを大きく下げられるとしても、発行体が破綻した場合の利用者保護や裏付け資産の管理、流動性の確保といった金融機能まで不要になるわけではありません。現行制度でもステーブルコインの類型によって規制の扱いは異なります。
新しい技術の普及を考える際には、銀行と新興事業者の競争条件という議論にとどまらず、決済を担う主体、資金を保全する主体、リスクを引き受ける主体をどう分離・配置するかという金融仲介の構造から考えることが重要ではないでしょうか。
https://newspicks.com/user/121187/?id=121187&ref=user_121187&sidepeek=news_17825534
【ドコモSMTBネット銀行、法人向けAIエージェント 振込や資金繰り支援】
大原のコメント→
これまで金融機関は、預金、振込、融資、資産運用といった商品・機能をメニューとして並べ、お客さまがそこから必要なものを選ぶ構造を基本としてきました。しかしAIエージェントによって、お客さまが「何をしたいか」を伝えるだけで必要な金融機能につながるようになれば、顧客接点と商品・取引機能の関係が変わります。
もちろん現段階では利用者による最終確認が必要で、AIが融資判断をするわけでもありません。ただ、中長期的には、どの金融商品を自社で提供できるか以上に、顧客の目的を理解し、適切な金融機能へ接続できるかが競争力になる可能性があります。金融商品の製造能力と顧客接点の支配力が、これまで以上に分かれていくのかもしれません。
https://newspicks.com/user/121187/?id=121187&ref=user_121187&sidepeek=news_17795120
【サンケイRE、対抗提案の意向表明書受領 PEファンドが現買付価格上回る価格検討】
大原のコメント→
上場REITは、多くの投資家から資金を集め、投資口に市場流動性を与える優れた仕組みです。一方、上場価格が投資主の要求利回りや市場の需給に左右される中では、不動産そのものの収益力や将来の価値向上余地と、投資口の市場評価が乖離する場合もあります。
もっとも、非公開化すれば価値が自動的に高まるわけではありません。どの資産に追加投資し、何を入れ替え、どのような資金調達と保有期間で価値を実現するのか。買収側には、その実行能力とリスク負担が問われます。今回考えたいのは、上場と非上場のどちらが優れているかではなく、同じ不動産の価値を最大化するために、どのような資本構造とガバナンスが適しているのかという問題です。資産運用業界にとって重要な問いだと思います。
https://newspicks.com/user/121187/?id=121187&ref=user_121187&sidepeek=news_17856504
【香港ハッシュキー、SBI運用の日本株戦略トークン「JX」取り扱い開始】
大原のコメント→
日本株ファンドのトークン化という技術面も興味深いのですが、資産運用ビジネスの立場からは、日本の運用商品を海外投資家へ届ける流通構造の変化に、より大きな可能性を感じます。
優れた運用戦略を持っていても、海外で自前の販売・管理基盤を構築することは容易ではありません。投資家の適格性確認、各国の規制対応、権利管理、決済、解約といった機能を組み合わせなければ、運用能力を海外の資金につなげることはできません。
ただし、トークン化したことと流動性が生まれることは別です。今回も対象はプロ投資家であり、取引所内での投資家間売買が可能になったわけではありません。注目すべきは、トークンという新しい器そのものではなく、日本の運用会社が自前で抱えにくかった国際流通機能を、専門事業者との分業によって利用できるようになる可能性です。日本の資産運用産業の競争条件を変え得る取り組みだと思います。
https://newspicks.com/user/121187/?id=121187&ref=user_121187&sidepeek=news_17856505
【個人預金「ペイオフ保護なし」140兆円に 相続で大口化、金融リスクに】
大原のコメント→
預金は家計にとっての金融資産であると同時に、銀行にとっては貸出や有価証券投資を支える調達負債です。長年、個人預金は比較的安定した資金調達基盤と考えられてきました。 しかし、相続や不動産売却などによって大口の資金が流入し、金利比較や資金移動が容易になる中では、預金残高が増えることと、安定調達力が高まることを同一視できない場面も増えるのではないでしょうか。
もちろん、大口預金が一律に不安定というわけではありません。重要なのは、預金者がどのような目的で資金を置き、金利や信用不安にどう反応するかを見極めることです。銀行の競争力も、預金を集める力だけでなく、その資金の性質を理解し、適切な流動性管理と資産運用につなげる能力によって左右されると思います。
https://newspicks.com/user/121187/?id=121187&ref=user_121187&sidepeek=news_17856506
【焦点:預金から国債へ、「金利ある世界」で個人の動き活発 警戒する銀行】
長澤のコメント→
地域金融機関の方から、「金利ある世界」となり個人預金の獲得が重要施策となっている中、新たな強敵として個人向け国債が出てきたことで対応に苦慮されているとの話をよく聞きます。預金が崩されることを恐れ、顧客の意向を無視して国債を販売しないように仕向けるのは顧客本位とは言えず、営業目標と顧客の最善の利益との間でジレンマに陥っているように思われます。
しかし、顧客の真のニーズがどこにあるのかを考えた場合、顧客のライフプランには、顕在化していないものも含め様々なゴールが存在するのが一般的です。それぞれのゴールに向けた資産運用アドバイスを行うことで、一部は国債の購入となるかもしれませんが他の資産運用提案にも結び付けることで、顧客から信頼を得つつ、中長期的なリレーションシップを強化していくことこそが、結果として金融機関の持続可能なビジネスモデル構築につながるのではないかと思われます。
顧客が「なぜ今、国債に関心を持っているのか」を出発点として対話を深めれば、そこから「老後資金の確保」「遺言・相続対策」「数年後に控えるライフイベントへの備え」といった真のゴールが見えてくるはずです。国債をゲートウェイ(入り口)と位置づけ、誠実かつ総合的なライフプラン設計をサポートする姿勢を示すこと。これこそが、他行やネット証券との差別化を図り、顧客本位の業務運営(フィデューシャリー・デューティー)を体現するための確かなアプローチであると考えます。
https://newspicks.com/user/6551307/?ref=user_6551307&sidepeek=news_17846909
■メールマガジン登録
毎週水曜日22時にJAMPメールマガジン「JAMPの視線」を発信しています。
ご興味のある方は是非こちらから登録をお願い致します。