「JAMPの視線」No.356(2026年10月28日配信)新興運用会社が育つ市場は誰がつくるのか


11月6日(金)16時から久しぶりのWebミニセミナー「『資産運用立国』の次をどう実装するか」を開催させていただきます。資産運用立国政策の進捗や今後の課題、当社・日本資産運用基盤の取り組み等について、お話をさせていただきます。例によって話しながらテンションが上がってしまい、好き勝手に話し散らかすことになると思われますが、金融・資産運用業界の皆さまのご参考になるようなお話ができればと考えておりますので、ぜひご参加いただければ幸いです。お申し込みはこちらからお願いいたします。
さて、先日、証券・資産運用業界の専門家が集まるクローズドな勉強会で、新興運用会社が日本でなぜ増えないのか、この現状を打破するには何が必要かというお題をいただき、プレゼンテーションをさせていただきました。そこでお話ししたのは、資産運用会社の立ち上げを支援するだけでは不十分であり、その後の事業成長を可能にする市場を形成する必要があるということです。具体的には、会社としての実績が短い新興運用会社を評価し、初期の運用資金を託す「選ぶ側」のガバナンスやインセンティブ、さらには資産運用会社と投資家を結びつける市場機能まで含めて考える必要があるというのが私の問題意識です。
金融商品取引業の登録、専門人材の採用、内部管理体制の整備、業務・システムへの対応など、新興運用会社の立ち上げ時の負担は決して小さくありません。ただ、私自身も資産運用会社を立ち上げ、そしていまは新興運用会社の立ち上げ・運営を支援する立場として、ここ数年は外部の専門機能を活用する選択肢が広がり、「0→1」の負担は以前より軽くなってきていると感じています。もちろん、登録や内部管理体制の整備に伴う負担そのものがなくなったわけではありませんが、創業者/チームが必要な工程・機能をすべて自前で対応しなければならないという状況は、少しずつ変わってきています。
一方、「0→1」の立ち上げを成功させることと、「1→10」へと事業が成長することは、当然ながら同じではありません。創業者/チームが金融商品取引業の登録や事業開始準備に力を注いでも、独立後に投資運用資金を獲得できなければ、事業を継続的に成長させることは難しくなります。前職でのトラックレコードは有力な判断材料ですが、独立後は人員や調査・執行体制が変わり、投資判断以外の仕事も増えます。投資家が運用能力や運用プロセスの再現性を慎重に見極めようとするのも当然でしょう。創業自体は実現しても、その後の受託が進まず、金融商品取引業の登録完了が事実上の到達点になってしまうことを懸念しています。
私がよく用いる例ですが、大手商社が多額の費用や小さくないリスクを負いながら南米やアフリカ等に駐在員を派遣し、新しい事業を開発するのは、その先に十分な収益機会を期待できるからです。仮に進出時の手続きや費用が軽くなったとしても、その先に事業機会がなければ、わざわざ新たな市場に挑戦する理由はありません。新興運用会社の創業についても同じだと考えます。「1→10」の成長と期待収益を見通せる市場がなければ、運用能力に優れた人材であっても、「0→1」の独立に踏み切ることを事業として合理的に選びにくくなるのです。
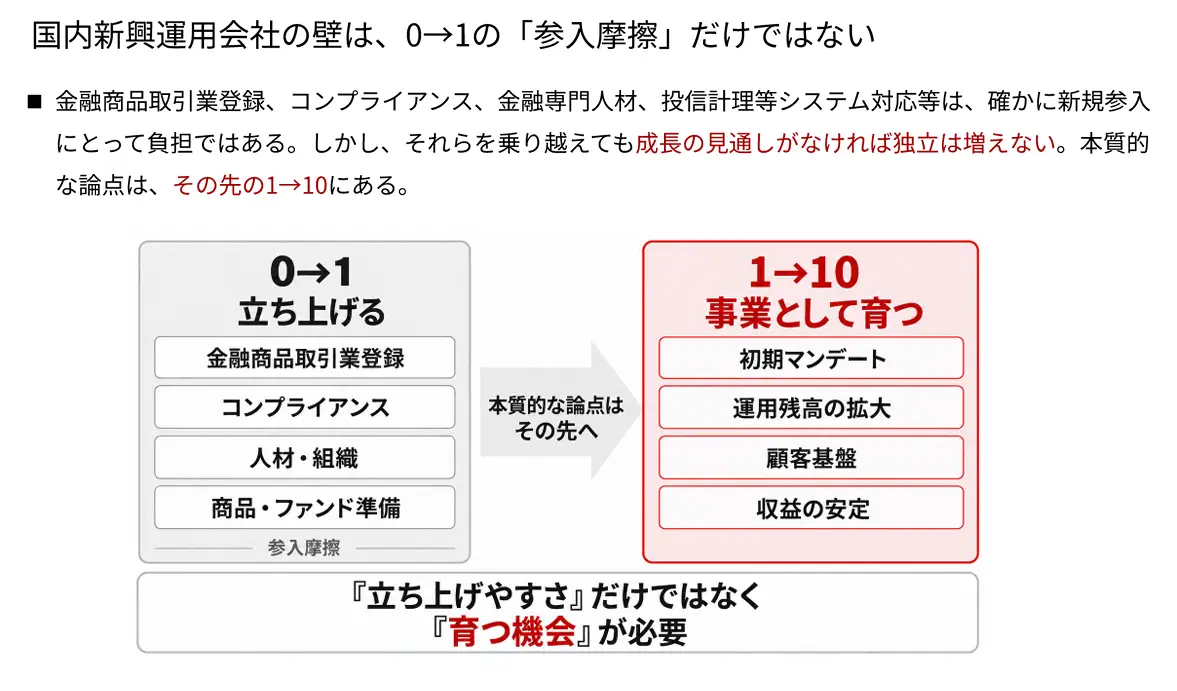
では、なぜ独立後の成長を見通しにくいのでしょうか。私が大きな壁だと考えているのが、初期の投資運用受託、いわゆる初期マンデートを獲得しにくいことです。独立直後の資産運用会社には、会社としての長期の運用実績がありません。そのため初期の運用資金を獲得できず、顧客資金の運用実績も十分に蓄積されない。運用残高が増えなければ運用報酬も伸びず、専門人材や調査機能への再投資が難しくなり、組織としての運用能力を示すことも一段と難しくなります。その結果、次の顧客投資家を獲得することもできないという、自己強化的な負の循環が生じ得るわけです。資産運用会社を立ち上げることと、投資家から投資運用資金を受託することは別の問題であり、立ち上げ支援だけではこの循環を断ち切れません。
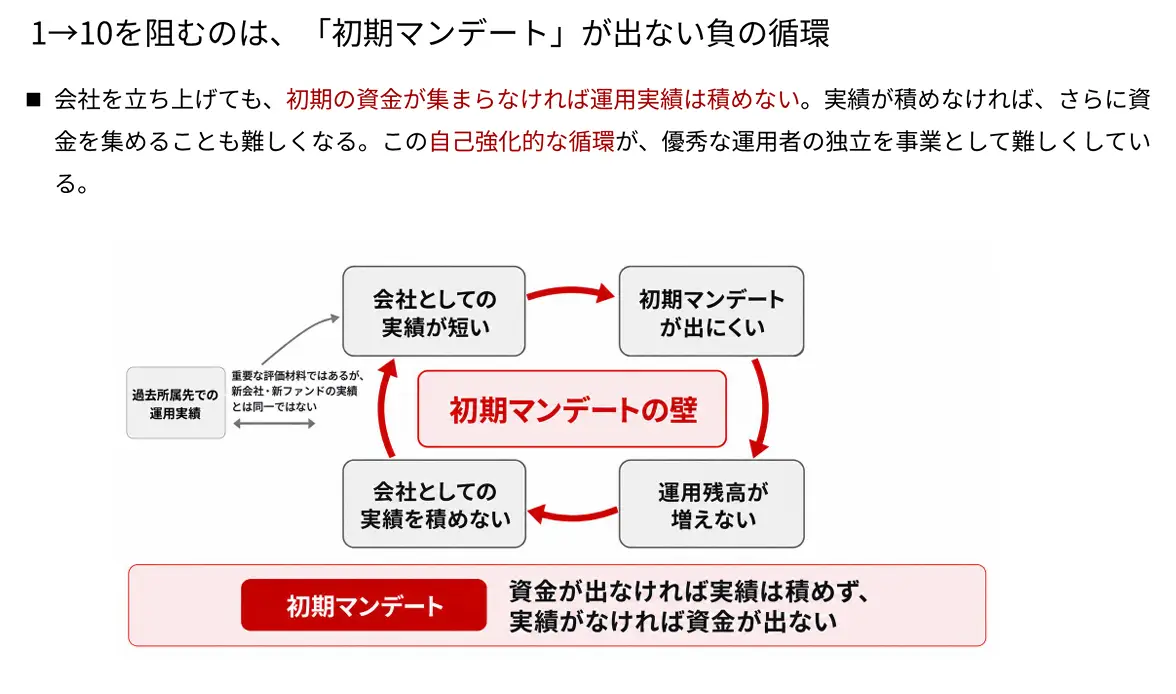
ここでいう初期マンデートは、必ずしも最初の一件の投資運用案件の獲得だけを意味するものではありません。顧客資金を用いた運用実績を積み重ね、運用報酬を得ながら事業基盤を整え、その後の受託拡大へつなげる初期成長の過程全体を念頭に置いています。また、受託残高が増えればそれでよいというわけでもなく、報酬水準、運用可能な資産規模、個別の報告負担、少数の投資家への依存度等によっては、残高が増えても持続的な事業にならない場合があります。新興運用会社に必要なのは、単なる資金流入ではなく、運用力を発揮しながら収益を確保し、次の成長に投資できる事業機会なのです。
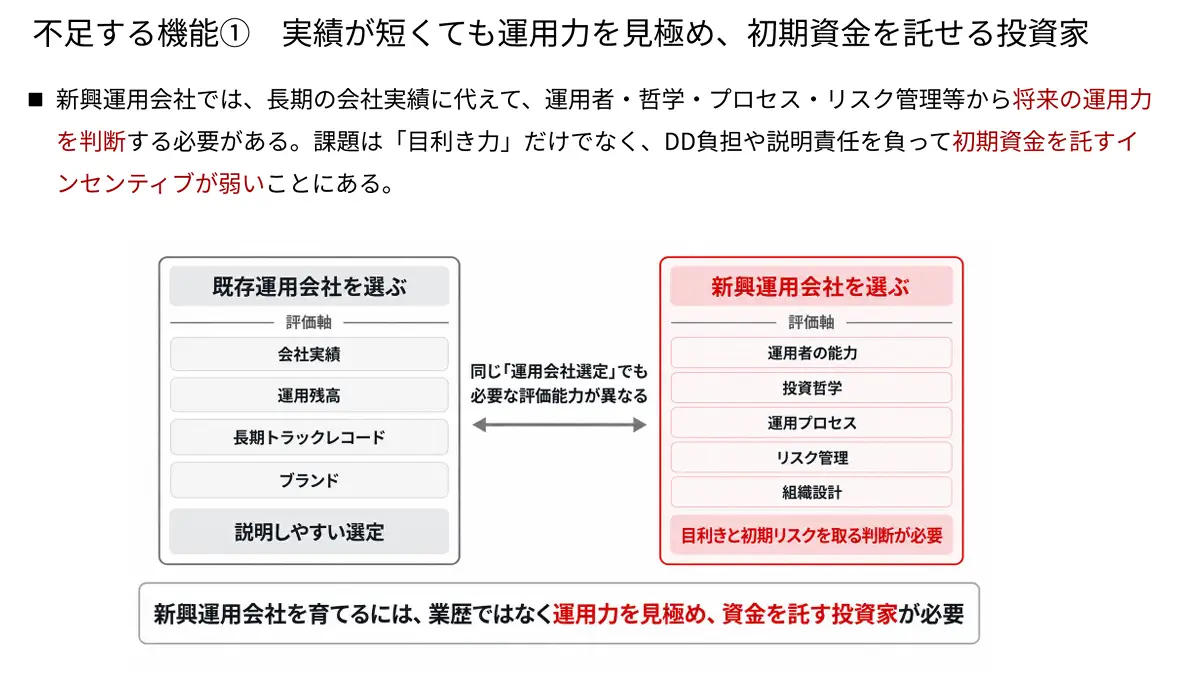
この負の循環を断ち切るうえで、まず必要になるのは、会社としての実績が短くても運用力を見極め、初期の運用資金を託すことのできる投資家の存在です。もちろん、年金や保険会社等のアセットオーナーに、新興運用会社を育成するために資金を出すべきだと主張しているわけではありません。受託者責任を負うアセットオーナーは、受益者等の利益を優先し、自らの運用目的に適した運用会社を選ぶことが大前提です。ただ、新興運用会社の場合には、会社としての長期のトラックレコードや運用残高、ブランド等に依拠するのではなく、運用者の能力、投資哲学、運用プロセス、リスク管理、組織体制等から将来の運用力を判断することが求められます。ここで私が問題だと考えているのは、必ずしもアセットオーナーにそのような「目利き力」がないということではありません。
むしろ、運用力を評価できることと、実際にその新興運用会社に資金を託す判断ができることは別です。会社としての実績が豊富な大手運用会社であれば、過去の実績や組織体制を根拠に、社内の投資委員会等でその選定理由を説明しやすいでしょう。一方、新興運用会社を選ぶ場合には、追加的な調査や説明が必要になり、期待した運用成果が得られなかった場合には、選定に関与した担当者や部署が一層厳しい説明を求められることも考えられます。新しい運用能力の発掘による便益は組織全体や受益者に帰属する一方、その判断に伴う追加負担や人事評価上のリスクが担当者に偏るのであれば、実績のある資産運用会社を選ぶことが、担当者にとって合理的な行動になってしまう可能性があります。
これは、担当者の能力や勇気だけで解決できる問題ではなく、投資家組織のガバナンスとインセンティブ設計の問題だと私は考えています。新興運用会社への投資運用委託を無条件に奨励する必要はありませんし、投資運用目的に合わない会社を採用しないことは当然です。しかし、新しい運用能力を発掘する仕事に経営として価値を認め、必要な調査体制や判断権限を整えるとともに、運用成果だけでなく選定時の判断過程の妥当性も評価する仕組みがなければ、担当者個人の努力に依存することになります。運用力を見極められる投資家が存在することと、その判断に基づいて実際に資金を託せる組織であることは、同じではないのだと思います。
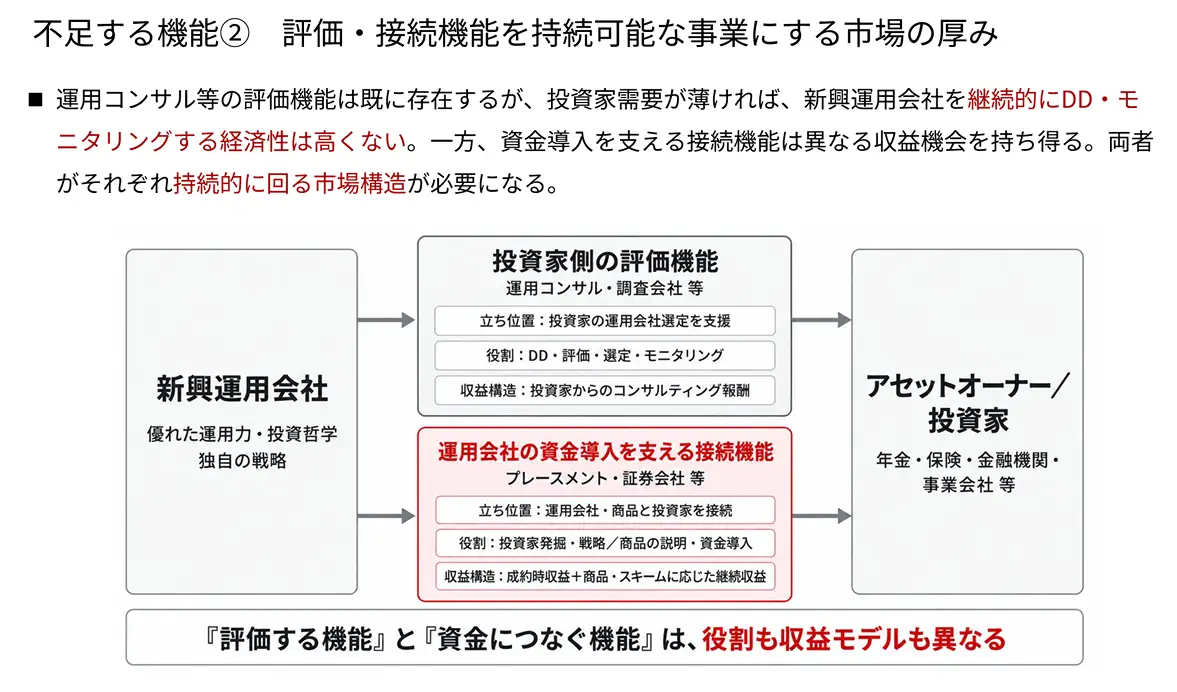
ただし、投資家の組織内部のインセンティブを見直すだけでも十分ではありません。新興運用会社の運用能力を評価し、投資家との接点をつくる仕事を、専門的な事業として継続的に提供できる市場も必要です。前節ではアセットオーナーによる調査・評価の負担について述べましたが、こうした仕事をすべて個々の投資家が自前で担うのは、必ずしも効率的ではありません。実際、年金運用コンサルタントや、運用会社の評価・選定を支援するゲートキーパー等の専門機能は既に存在していますし、投資一任の仕組みを通じて外部の専門事業者に評価・選定を委ねることもできます。
しかし、こうした専門機能が存在することと、新興運用会社の評価・選定に十分な経営資源が向けられることは別です。投資家側で新興運用会社への委託を検討する需要が乏しければ、運用コンサルタント等にとっても、長期の会社実績に依拠できない運用者を継続的に調査し、評価・モニタリングするために専門人材を投入する経済合理性は高まりません。評価する専門家がいないというよりも、評価する仕事への需要と対価が十分に成立していない可能性があるわけです。投資家が新しい運用者を選びにくいために評価サービスへの需要が育たず、評価機能が十分に提供されないことが、さらに投資家の選定を難しくするという循環も考えられます。
さらに、新興運用会社の立場からみれば、自社の運用戦略を必要とする投資家を見つけ、その運用能力や投資哲学を理解してもらい、実際の資金導入につなげることにも相応の専門性と費用が必要です。そこで役割を果たし得るのが、プレースメントエージェント等の接続機能です。ただし、投資家の立場で運用能力を評価する機能と、資産運用会社から依頼を受けて資金導入を支援する機能では、依頼主も収益構造も異なります。後者には資金導入時の報酬や継続的な対価などの収益機会が考えられる一方、投資家開拓には先行費用がかかり、取扱業務に応じた規制対応や利益相反管理も必要です。両者の機能を混同するのではなく、それぞれが必要な対価を得られる仕組みを考えなければなりません。
新興運用会社が育つ市場を形成するためには、初期資金を託す投資家だけでなく、その判断を支える評価機能と、運用会社を投資家につなぐ接続機能の双方が、持続可能な事業として成立する必要があります。新興運用会社の活用が進めば評価・接続サービスへの需要が生まれ、それらの機能が充実すれば新しい運用者が投資家から評価される機会も広がる。この循環を生み出すことが、単に運用コンサルタントやプレースメントエージェントの数を増やすことよりも、はるかに重要だと考えています。
こうした問題意識から、最後に政策面で一つ提案したいことがあります。新興運用業者促進プログラム(日本版EMP)では、金融機関による資金供給や取組事例の公表、エントリーリストの整備、参入規制の見直し等、具体的な施策が既に進められています。また、アセットオーナー・プリンシプルでは、運用委託先を選定する際に、単に業歴が短いという理由だけで新興運用業者を排除しないことが重要であるとされています。これらは評価すべき進展であり、実際に外部のゲートキーパーを活用して新興運用会社を選定する事例も生まれています。
ただ、私が気になっているのは、新興運用会社の育成という政策目標に総論としては賛同していても、実際に自らの組織で初期マンデートを提供する段階になると、なかなか具体的な行動に結び付かないということが少なくないのではないかという点です。先ほど述べたように、金融グループの経営層がEMPに賛同することと、現場で個別の資産運用会社を評価し、投資委員会等で採用を決めることは、必ずしも同じ経済合理性の下で行われません。総論としての賛同が、評価に必要な予算や体制、判断権限の整備にまで落とし込まれなければ、新興運用会社が「1→10」へ成長できる市場は容易には厚くならないでしょう。
そこで、私は日本版EMPについても、「Comply or Explain」の考え方を、より明確に取り入れてはどうかと考えています。アセットオーナー・プリンシプルには、原則の実施状況や実施しない理由を説明する枠組みが既にありますが、これを参考に、EMPの趣旨に賛同する金融機関グループやアセットオーナーが、新興運用会社の活用に関する方針、具体的な取組状況、実行に至っていない場合の理由を説明するよう働きかけるのです。現在の取組事例の公表を、実行した機関の事例紹介にとどめず、賛同した方針がどの程度経営行動に結び付いているのかまで見える仕組みに発展させるという提案です。
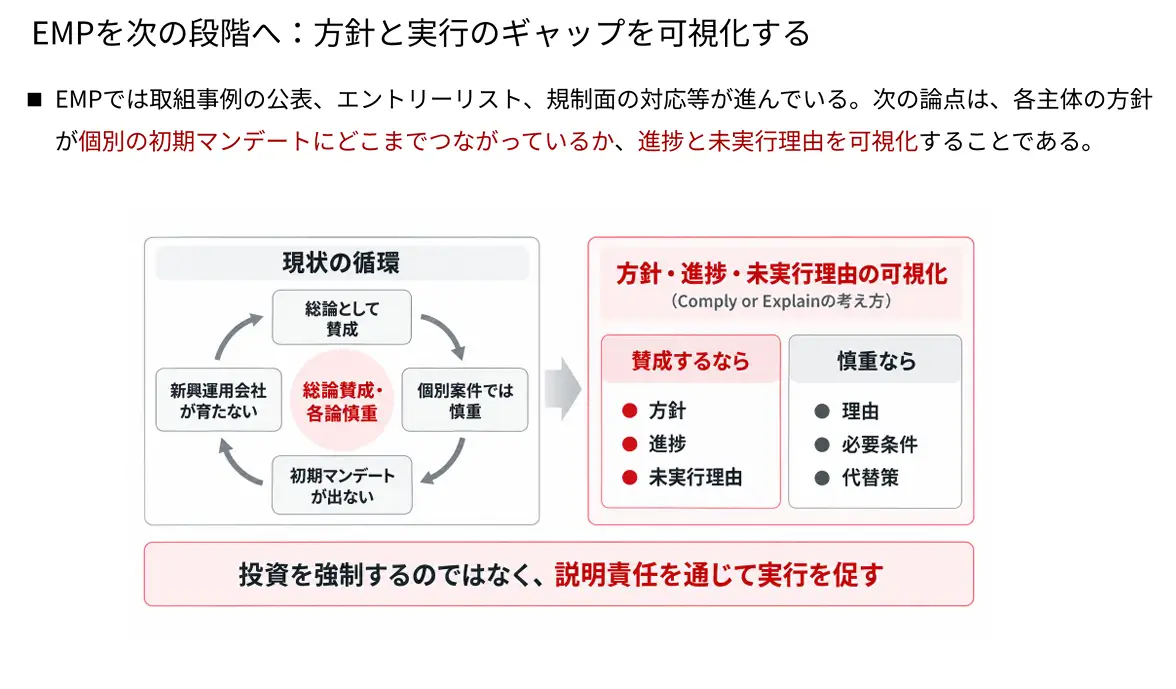
もちろん、これは新興運用会社への投資や運用委託を義務付けるという話ではありません。自らの運用目的に適合する戦略がないのであれば、それは合理的な理由ですし、投資家が受益者等の利益に反してまで資金を託すべきではありません。ここで説明を求めたいのは、個別の候補を採用しなかった理由ではなく、新興運用会社の評価・選定について、組織としてどのような方針を持ち、それを実行する体制や検討の機会を設けているかということです。例えば、適切な運用戦略が見つからないのか、調査・評価の専門性が不足しているのか、あるいは判断に伴う費用や責任を引き受ける仕組みが整っていないのか。理由が異なれば、必要な政策対応も当然異なります。
このような説明を促す仕組みには、二つの効果が期待できます。一つは、金融機関の経営層が表明した方針と現場の行動の間にある距離を明らかにし、必要な経営資源や判断権限の配置を促すことです。もう一つは、個々の金融機関に共通する障害を把握することで、運用者の評価機能や投資家への接続機能等、どのような市場機能を充実させる必要があるのかを明らかにすることです。適切な守秘や各機関の運用目的への配慮は欠かせませんが、投資そのものを強制するのではなく、説明責任を通じて具体的な経営行動を促すことは、EMPを次の段階へ進める有力な政策的レバーになるのではないでしょうか。
新興運用会社の育成とは、単に新しい会社の設立や金融商品取引業の登録を増やすことではありません。投資運用能力を持つ人材が独立を選び、その能力が投資家から適切に評価され、運用資金と対価を獲得し、得られた利益をさらなる運用力の向上へ投じられる市場を形成することです。そのためには、資産運用会社の立ち上げを支えるだけでなく、初期資金を託す投資家のガバナンスとインセンティブ、評価・接続機能の経済性、そしてそれらを動かす政策まで含めて設計する必要があります。「0→1」の参入支援から、「1→10」の成長市場の形成へ。資産運用立国の次の課題は、新興運用会社を「つくる」ことだけではなく、「育つ市場」をどう実装するかにあると考えています。
■ 新興運用会社に必要なのは、「つくる支援」だけでなく「育つ市場」である。 ■ 初期資金が出にくい背景には、投資家側のガバナンスとインセンティブがある。 ■ 評価・接続機能の事業化と、「総論賛成」を実行に変える政策的な仕掛けが必要である。 |
日本資産運用基盤グループでは、事業拡大に伴い一緒に働くメンバーを募集しています。弊社にご興味のある方、ぜひ働きたいという方はこちらからお申し込みください。
まずはお話だけでも、という方も大歓迎です!
代表の大原とのカジュアル面談でもいいかな、という方ももっとウェルカムです!!
【三井住友DSAM、プライベートデット自社運用確立へ グループの力を結集】
大原のコメント→
伝統的な債券運用では、市場で形成された価格や信用情報を分析する能力が競争力の中心となります。一方、直接融資を伴うプライベートデットでは、案件の発掘、借り手の信用情報の取得、契約条件の設計、融資後のモニタリング、必要に応じた債権回収までが投資成果を左右します。
つまり、資産運用会社が新しい資産クラスに進出するというだけでなく、従来は銀行等が担ってきた金融仲介機能のどこまでを獲得するかという問題でもあります。
重要なのは自社運用か外部委託かという形式ではなく、投資成果を生む情報とリスク管理能力を誰が保有し、最終的な責任を誰が負うのか。プライベート市場の競争力は、こうした機能や責任分解の設計力・実装力によって差がつくと考えています。
https://newspicks.com/user/121187/?ref=user_121187&sidepeek=news_17727145
【信金、銀行の非対面取引を注視 都市部で中小巡る競争激化 新会議体が研究開始】
大原のコメント→
中小企業金融では、融資そのものだけでなく、日々の入出金、決済、資金繰り、経理情報などの継続的な接点が、顧客理解や信用判断の基盤になります。デジタルサービスがこれらの接点を押さえると、融資が発生する以前の段階で、金融機関間の情報生産能力に差が生まれ得ます。
もちろん、地域に根差した対面関係や、経営者の人物像、事業の現場を理解する能力は、依然として信用金庫の重要な強みです。
ただし、今後の競争軸は「対面か非対面か」ではなく、日常的な取引情報と現場で得られる定性的な情報を、誰が組み合わせて金融サービスの価値に変えられるかではないでしょうか。地域密着という強みの中身そのものが問われていると感じます。
https://newspicks.com/user/121187/?id=121187&ref=user_121187&sidepeek=news_17727146
【地域銀、首都圏の住宅融資見直し 貸出先選別 残高抑制も】
大原のコメント→
地域銀行が首都圏の住宅ローン戦略を見直す動きは、地方回帰というより、金利環境の変化によって銀行のバランスシートの使い方が再評価され始めたと捉えるべきだと思います。
低金利下では、住宅ローン残高を積み上げることに一定の合理性がありました。しかし、資金調達コストや預金獲得競争が変わるなかでは、貸出金利だけでなく、預金・決済取引への波及効果、資金調達の安定性、流動性リスクまで含めた採算評価が重要になります。
もっとも、首都圏の融資が悪く、地元の融資が良いという話ではありません。同じ貸出債権でも、どの銀行がどの調達基盤で保有するかによって経済価値は異なります。
論点は貸出先の地域ではなく、金融資産を最も合理的に保有・管理できるバランスシートへの配分です。銀行経営において、融資を獲得する能力と、融資を保有し続ける能力を分けて考える必要性が高まっているように思います。
https://newspicks.com/user/121187/?id=121187&ref=user_121187&sidepeek=news_17727178
【千葉銀行の住宅相談、半年で100組 「変動・固定どう違う?」から - 日本経済新聞】
長澤のコメント→
おもしろい取組みだと思いました。本記事にある住宅購入相談サービスは、銀行にとっては初期の検討段階からの顧客囲い込みの効果を期待しての取組みと思われますが、顧客にとっても「借りられる額と無理なく返せる額は違う」のようなアドバイスを購入検討の初期の段階で知ることは有意義かと思われます。かつては物件価格の2割程度を自己資金で賄うのが一般的でしたが、近年はフルローンも増え、返済に追われるケースも少なくないとも聞きます。購入後の生活まで見据えたこうしたアドバイスは、顧客を守るためにもの重要かと思われます。また、「『どんな暮らしをしたいか』から整理する」というアプローチは、資産運用におけるゴールベースの発想にも通じるものがあり、真に顧客の人生に寄り添う姿勢の表れとも思われます。
https://newspicks.com/user/6551307/?ref=user_6551307&sidepeek=news_17752116
■メールマガジン登録
毎週水曜日22時にJAMPメールマガジン「JAMPの視線」を発信しています。
ご興味のある方は是非こちらから登録をお願い致します。