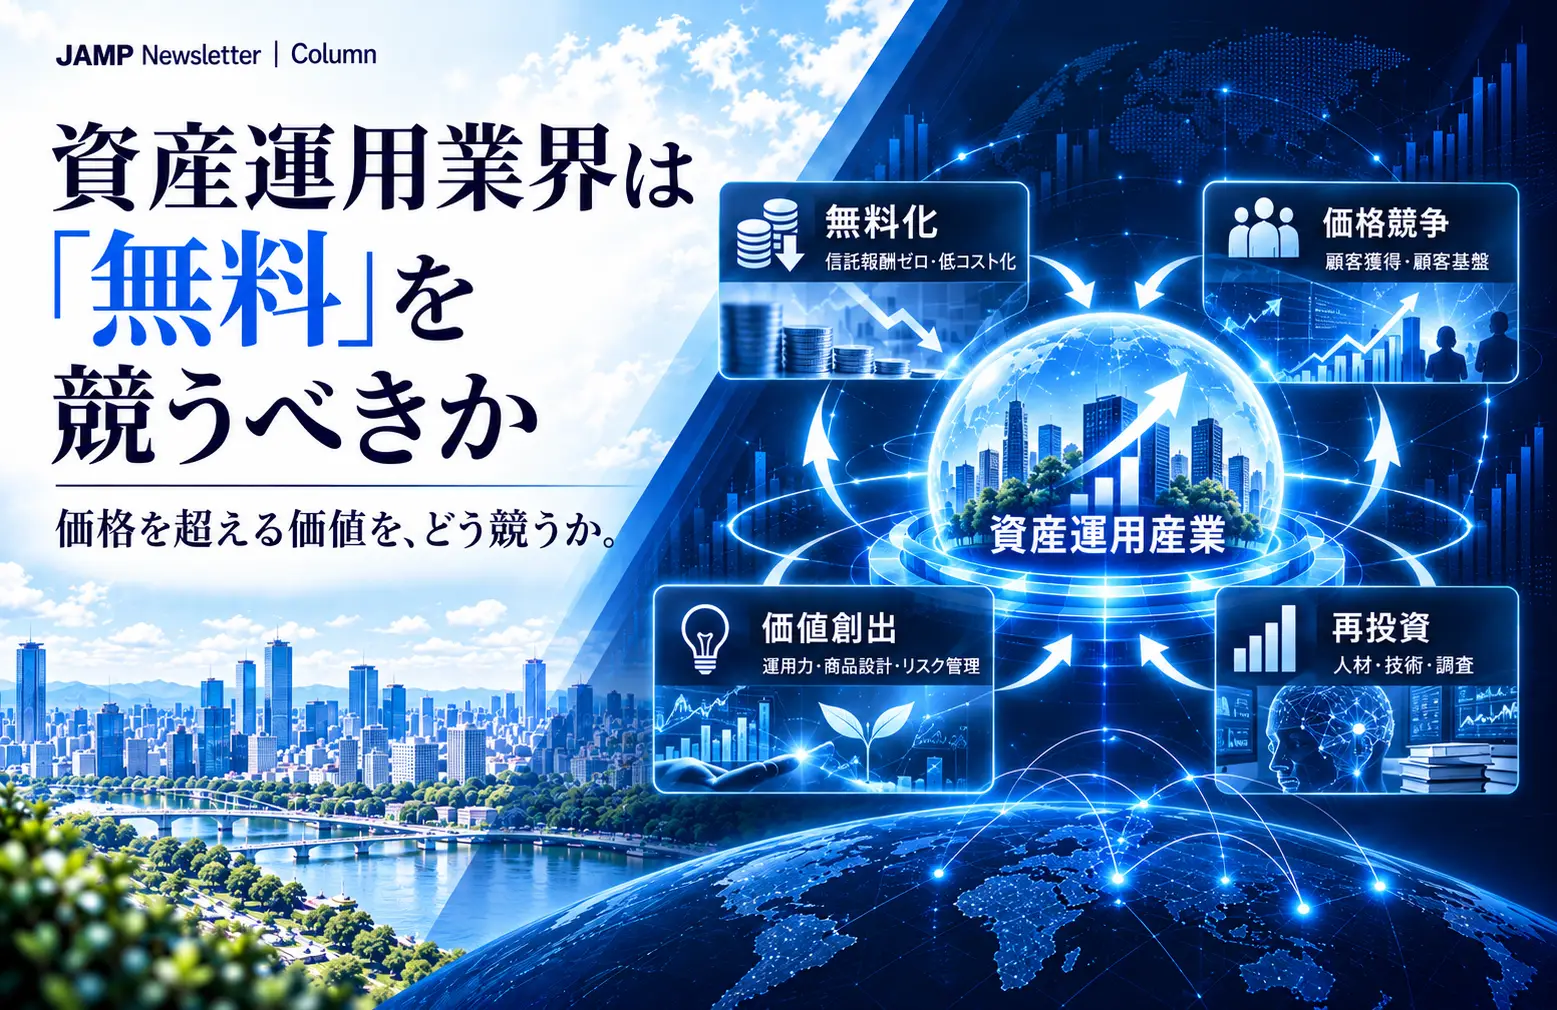
「JAMPの視線」No.357(2026年11月4日配信)資産運用業界は「無料」を競うべきか


私は昔から日本人離れして頭が大きく、普通の帽子(キャップ)はサイズが合わないため、お洒落にキャップをかぶりこなす人たちを羨ましく眺めていました。ところが少し前、Facebookで「頭が大きい人のための帽子屋」という、まるで私のためのような広告を発見し、思わず購入。これが実に素晴らしく、最近は早朝のジムトレーニングでも週末でも、かなりヘビーローテーションで愛用しています。それにしても、なぜあの広告が私に表示されたのか、Facebookの画像分析の精度とターゲティング広告技術のおかげなのかなと思うとなかなか複雑な気持ちです。
さて、2027年に始まるこどもNISAを見据え、SBIグループが信託報酬ゼロの投資信託を発表し、楽天証券も同様の商品の提供方針を示しました。日本の投信市場で続いてきた信託報酬の引き下げ競争が、ついに「無料」という水準に達しつつあります。長期投資家の負担が軽くなること自体は歓迎すべきですが、私は以前から、金融商品の無料化を競争の勝利や産業の進歩とみなす風潮には違和感を持っています。資産運用業界が目指すべき姿は、本当に手数料を限りなくゼロに近づけることなのでしょうか。
もちろん、低コスト化そのものに反対しているわけではありません。特にインデックス運用は標準化やシステム化、残高拡大による規模の経済が働きやすく、実際に単位当たりの原価を下げられます。その成果が投資家に還元されるのは健全な競争ですし、従来の報酬水準が提供価値に見合っていたのかを問い直すことにも意味があります。高い報酬に見合う成果を示せない商品が選ばれなくなるのは、既存事業者にとって厳しくても、投資家にとって望ましい変化でしょう。
ただ、信託報酬を引き下げることと、無料を競争の到達点とすることは同じではありません。信託報酬がゼロでも、運用指図、投信計理、信託財産の管理、開示、リスク管理といった仕事が消えるわけではなく、監査費用や売買費用等は信託財産から別途負担される場合もあります。規模の経済で本当に減った原価と、商品からは回収せず他の収益で賄う原価は区別すべきです。無料の商品が必ず赤字になるわけでも、すべての費用が誰かに押し付けられているわけでもありません。むしろ問いたいのは、商品の価格をゼロにすることが、どのような競争を生み出すのかという点です。
今回、SBIが同じマザーファンドを主要投資対象とする一般向け商品には年率0.055%の信託報酬を設定すると予定していることは、興味深い事実です。運用の中核が共通でも、対象となる顧客や提供条件が異なれば、値段は変わる。これは原価だけでなく、顧客獲得や顧客関係全体の採算が商品価格の決定に影響し得ることを端的に示しています。無料の投信を入口に長い顧客関係を築き、金融グループとして別のサービスも含めて収益を得る戦略には、十分な経済合理性があります。商品単体の黒字を絶対条件とする必要もありません。
しかし、金融グループにとって合理的な価格戦略が、そのまま資産運用産業全体にとって望ましい競争の姿を意味するとは限りません。投資家との接点を持つ販売会社、投資運用や商品管理を担う投信委託会社、信託財産を管理する受託銀行では、費用を負担する機能も、収益を得る機会も異なります。適切な契約やグループ内の調整によって対価を確保できる場合もあるでしょう。それでも競争優位の源泉が、運用能力や業務の生産性だけでなく、巨大な顧客基盤や他事業の収益力にも左右されるようになれば、専門的な運用能力を持つ事業者が、その能力だけで競争することは難しくなり得ます。そこで問題なのは、大手が安く提供すること自体ではなく、何が競争力として報われる市場になるかです。
私が最も懸念しているのは、資産運用業界の競争が信託報酬の安さという単一の尺度へ過度に収斂することです。価格は購入前から比較できる一方、投資哲学の一貫性、運用判断の規律、リスク管理、商品設計、顧客の目的への適合性といった価値は、同じ物差しでは簡単に測れません。価格が最も説明しやすい選定理由となり、資産運用会社も販売会社も値下げを最も分かりやすい競争手段とするようになれば、こうした多様な価値を生み出し、伝えることへの投資が相対的に報われにくくなるのではないか。私の懸念はそこにあります。
もちろん、高い手数料が優れた運用力の証明になるわけではありません。低コストのインデックス運用は、それ自体が大きな投資家価値を生み出していますし、独自の運用を標榜する会社ほど、費用控除後の成果やリスク特性、運用プロセスの妥当性を説明し続けなければなりません。価格競争がむしろ技術革新や差別化を促す場合もあるでしょう。だからこそ、既存資産運用会社の利益率や投信本数を守るために競争を抑えるという発想には賛成できません。しかし、価格の低さだけが成功の分かりやすい証しになれば、事業者の経営資源や投資家の関心がそちらへ偏る可能性はある。価格を下げる努力と、価格を超える価値を生み出す努力の双方が正当に競われることが必要だと思います。
資産運用会社が利益を得ることは、顧客本位に反するものではありません。投資家に実際の価値を届け、納得できる対価を得て、そこから生まれる利益を人材、調査、技術、商品開発、運用ガバナンスへ再投資する。その結果として、さらに良い運用やサービスが投資家に届く。利潤は事業者の取り分というだけでなく、次の価値を生み出すための原資でもあります。そして、資産運用産業の役割は、家計の資産形成を支えることにとどまりません。投資先を見極め、企業や事業への資本配分を高度化することを通じて、日本経済全体の成長にも貢献することが期待されます。私は、投資家の成果と事業者の成長が結び付き、それがさらに日本経済全体の発展へとつながっていくことこそ、資産運用産業の理想的な姿だと考えています。
無料の投信を提供する個々の経営判断は尊重しますし、低コスト化が投資家の長期的な運用成果を改善することも疑いません。それでも、無料化・低コスト化を産業発展の象徴としてもてはやすことには賛成できません。必要なのは、手数料を取らないことを競い合う産業ではなく、投資家が「この価値には対価を支払う意味がある」と実感できる商品やサービスを競い合い、その利益を次の価値創出につなげる産業です。投資家が受け取る価値を厚くすることで、金融・資産運用業界も、そして日本経済全体も豊かになる。私は、そうした競争を日本に根付かせたいと思っています。
■ 低コスト化と、「無料」を競争の到達点にすることは同じではない。 ■ 問うべきは、何が競争力として報われる市場になるかである。 ■ 資産運用業界は、「価格」だけでなく「価格を超える価値」を競う必要がある。 |
日本資産運用基盤グループでは、事業拡大に伴い一緒に働くメンバーを募集しています。弊社にご興味のある方、ぜひ働きたいという方はこちらからお申し込みください。
まずはお話だけでも、という方も大歓迎です!
代表の大原とのカジュアル面談でもいいかな、という方ももっとウェルカムです!!
【都銀懇、サブスク格付け「適格」に 資金供給加速へ緩和要望】
大原のコメント→
従来の依頼格付けだけでなく、情報を利用する金融機関等の需要によって信用評価の事業が成立するなら、これまで十分に評価対象となってこなかった企業への資金供給にも新たな可能性が生まれます。
もちろん、格付けを規制上利用可能にすることと、実際の信用リスクが低下することは別です。評価の独立性と品質を確保することが大前提ですが、信用情報の生産・流通の仕組みを変えること自体が、金融仲介の供給能力を広げる政策になり得ると思います。
https://newspicks.com/user/121187/?ref=user_121187&sidepeek=news_17764952
【政府、実質支配者把握しやすく 28年夏までに法人の届け出義務化】
大原のコメント→
同じ法人の実質的支配者等について、銀行や証券会社などが個別に確認を繰り返す部分には、金融システム全体として相応の重複費用があります。信頼できる基礎情報を共通化できれば、各金融機関は単純な情報収集よりも、顧客ごとのリスク評価や取引の継続的な監視といった付加価値の高い機能に資源を振り向けられます。
もちろん、登録情報を参照できることと、金融機関の確認・管理責任がなくなることは別です。誰が情報の正確性を検証し、変更を更新し、誤りを是正するのか。規制対応を個社ごとの重複作業から共通基盤へと再設計する際には、その情報品質と責任配置こそが重要になると考えます。
https://newspicks.com/user/121187/?id=121187&ref=user_121187&sidepeek=news_17764966
【金融界、先端AI対策に着手 ベンダー伴走で底上げ】
大原のコメント→
先端AIによってサイバー攻撃の高度化が進む中、金融機関が専門ベンダーの技術を活用して防御力を高めることは合理的です。金融機関ごとに最先端の技術や専門人材をすべて自前で抱えることには、明らかに限界があります。
ただ、今後問われるのは、脆弱性を発見する能力だけではなく、発見されたリスクにどれだけ迅速に対応できるかという組織能力ではないでしょうか。システムの改修には費用がかかり、場合によってはサービスの一時停止や顧客対応も必要になります。その判断は技術部門や外部ベンダーだけでは完結しません。
防御機能を外部から調達することと、事業継続に関する意思決定の責任を外部に移すことは別です。AI時代の金融システムの競争力は、技術そのものに加えて、技術的なリスク情報を経営判断へ変換するガバナンスにも左右されると思います。
https://newspicks.com/user/121187/?ref=user_121187&id=121187&sidepeek=news_17764967
【JAMP、GB型ラップに生保オプション 地域銀で27年度導入へ】
大原のコメント→
ゴールベース型資産運用支援サービスを提供するなか、以前から課題だと感じていたのは、資産形成の途中でお客さまに万一のことがあった場合、その方やご家族が目指していた「ゴール」をどう支えるかという問題です。資産運用は将来の資産形成を支える手段ですが、死亡や所定の高度障害によって、その過程が途絶えてしまうリスクまで運用だけで対応することはできません。
今回、T&Dフィナンシャル生命保険様と連携し、目標金額と想定運用資産額の差額に備える生命保険を、当社のGBASsに組み合わせる準備を始めました。運用成果を保証するものではなく、運用だけでは対応できないリスクを保障機能で補完する仕組みです。
金融サービスを「資産運用」「生命保険」という商品区分から考えるのではなく、お客さまやご家族が実現したい生活上の目的から設計する。今回の取り組みを通じて、地域金融機関等による長期的なお客さま支援の可能性を、さらに広げていきたいと考えています。
https://newspicks.com/user/121187/?ref=user_121187&id=121187&sidepeek=news_17787051
【「資産」から「管理しきれない負債」へ。高騰を続けたマンション市場に訪れた値崩れとスラム化の足音】
長澤のコメント→
50年住宅ローンに関する記述を見ていて、かつて「信金の神様」と称された城南信用金庫の小原鐵五郎・元理事長の「貸すも親切、貸さぬも親切」という言葉を思い出しました。これは就活生の頃に知った言葉ですが、今でも全く色褪せない金融の本質だと思っています。
金融庁も今年の金融行政方針において、「住宅ローン利用者の収入見込みなどに照らして適切なローンが組まれているか等について、利用者保護の観点から注意深くモニタリングを行う。」との方針を示しています。
一昨年に法制化された「誠実公正義務(顧客等の最善の利益を勘案する義務)」は、直接的には資産運用などのサービスを対象としていますが、住宅ローンの貸し出しにおいても、その根底にある「借り手の人生に寄り添う」という誠実公正の精神は共通して求められるものかと思われます。金利上昇リスクもある今だからこそ、目先の『借りられる額』だけでなく、顧客のライフプランに寄り添う「真の誠実さ」が金融機関に問われていると思います。
https://newspicks.com/user/6551307/?ref=user_6551307&sidepeek=news_17763798
■メールマガジン登録
毎週水曜日22時にJAMPメールマガジン「JAMPの視線」を発信しています。
ご興味のある方は是非こちらから登録をお願い致します。